 Real Hope
为弗雷德里克斯堡方圆约 30 英里内提供止赎帮助
拖欠房贷了?您还有时间,也还有选择。
用通俗易懂的语言,为弗雷德里克斯堡地区面临止赎(foreclosure)的房主提供帮助:您的期限、您的选择、免费的本地项目,以及今天就能用的工具。
想直接通话?请拨打 Real Hope 电话 540-698-5551
联系我们
越早联系我们,您的选择就越多
欢迎来电、发短信或发邮件。我们会在一个工作日内回复电话和邮件。如果我们不是最合适的帮助者,我们会为您介绍合适的人。
我们帮助过的房子
真实的房子,真实的家庭,就在我们身边
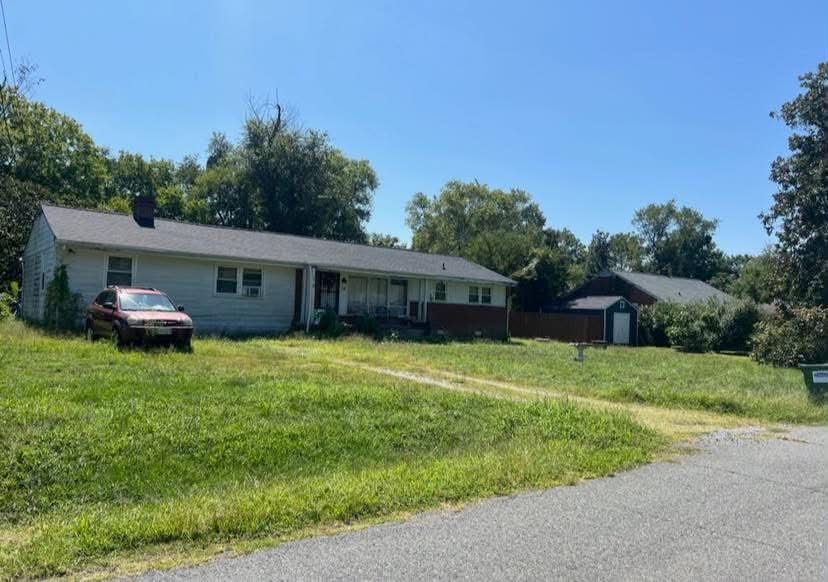
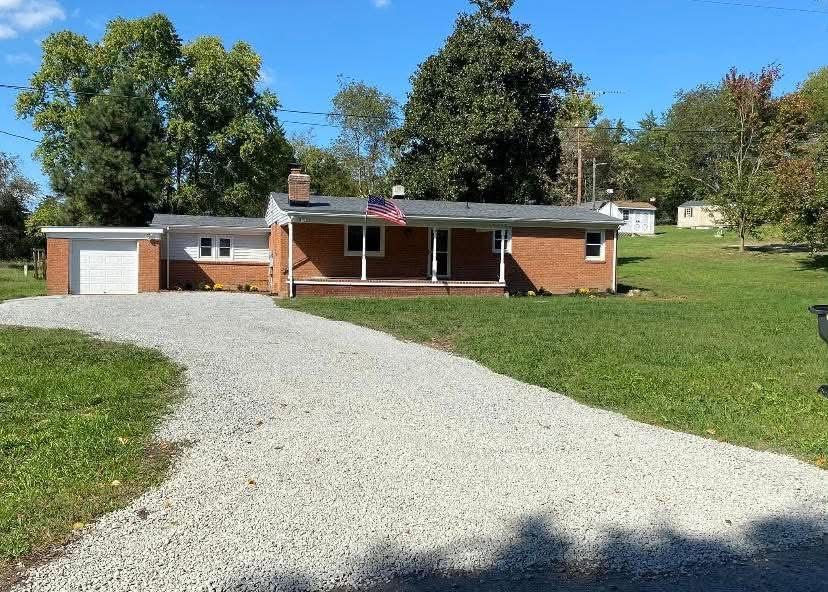
这些是 Real Hope 在弗雷德里克斯堡地区真实处理过的房子,附有前后对比照片。
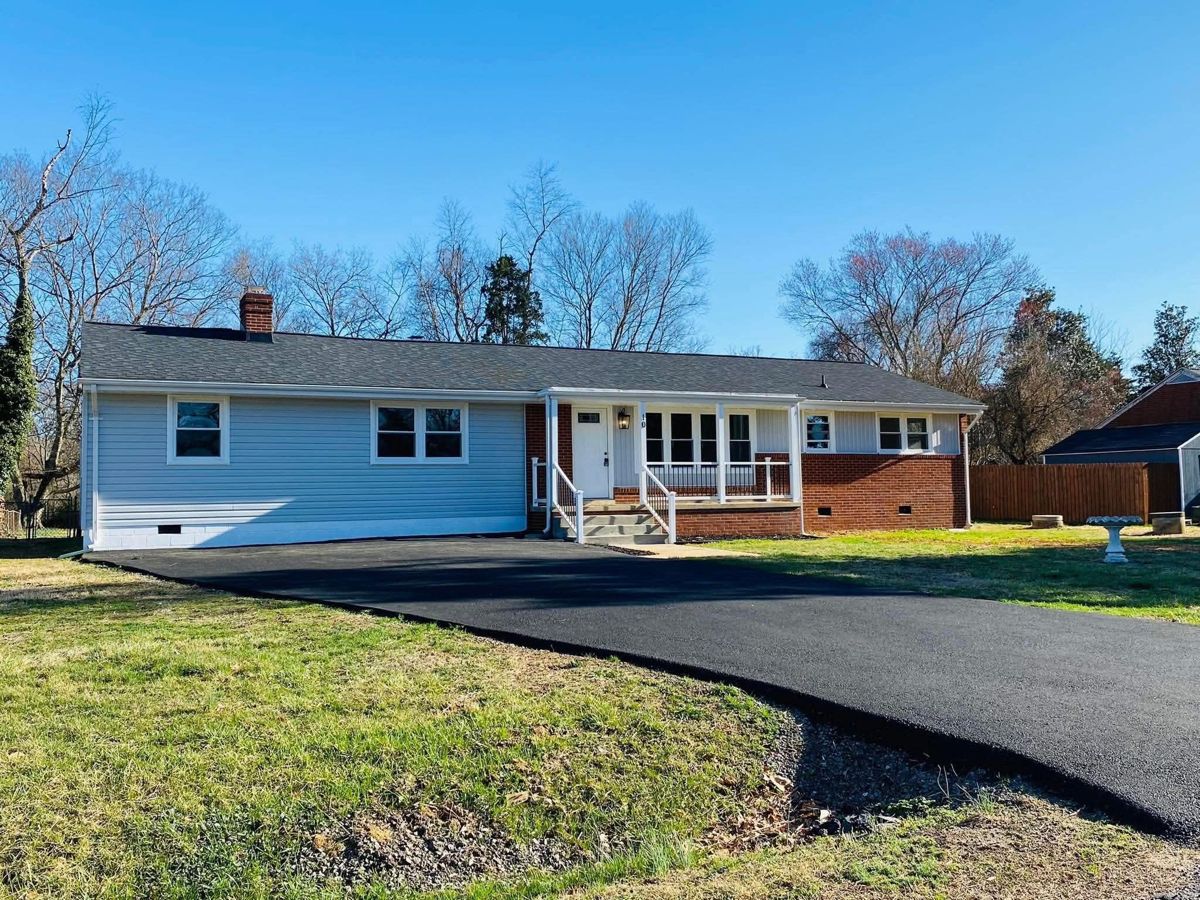
一栋平房,从头到尾
之前杂草丛生、破旧不堪。如今换了新外墙、新屋顶、新窗户、新门廊栏杆,还铺了车道。
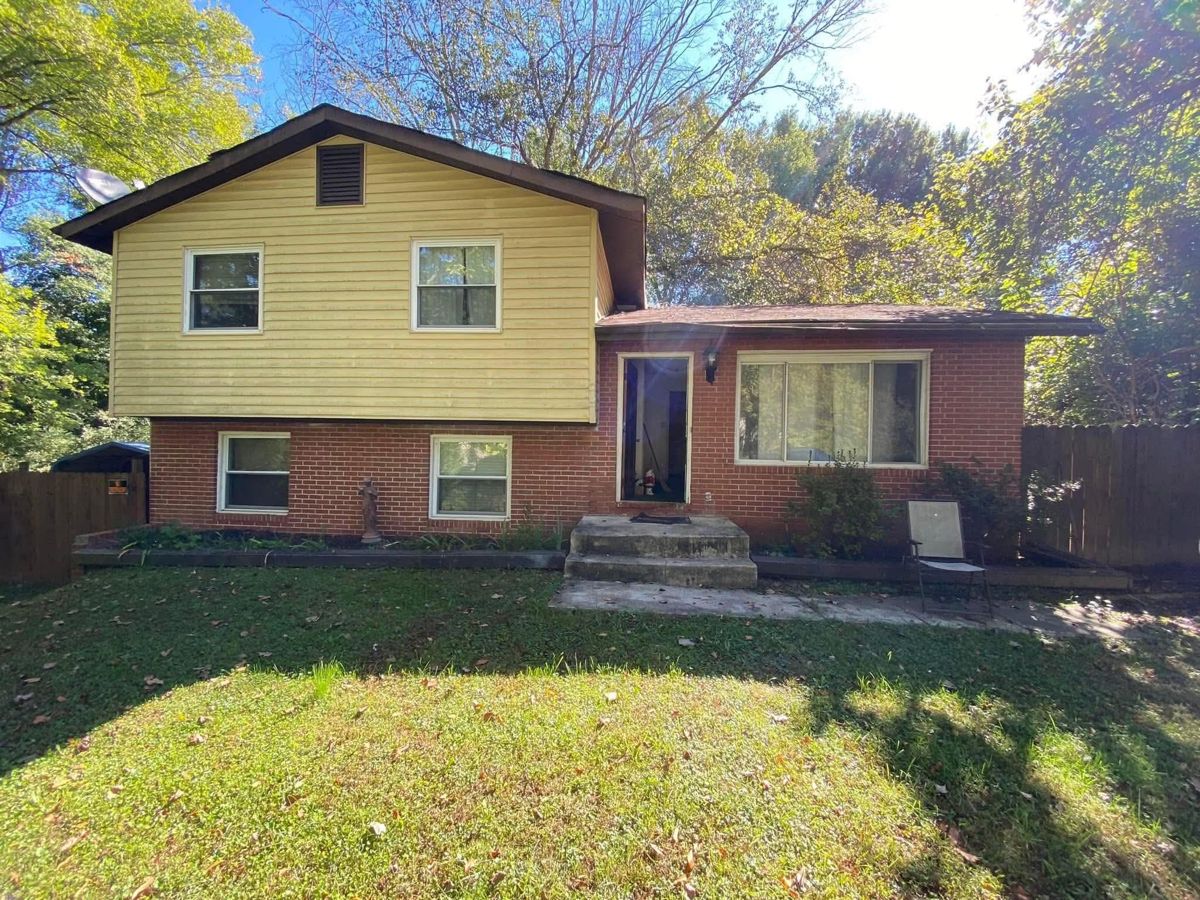
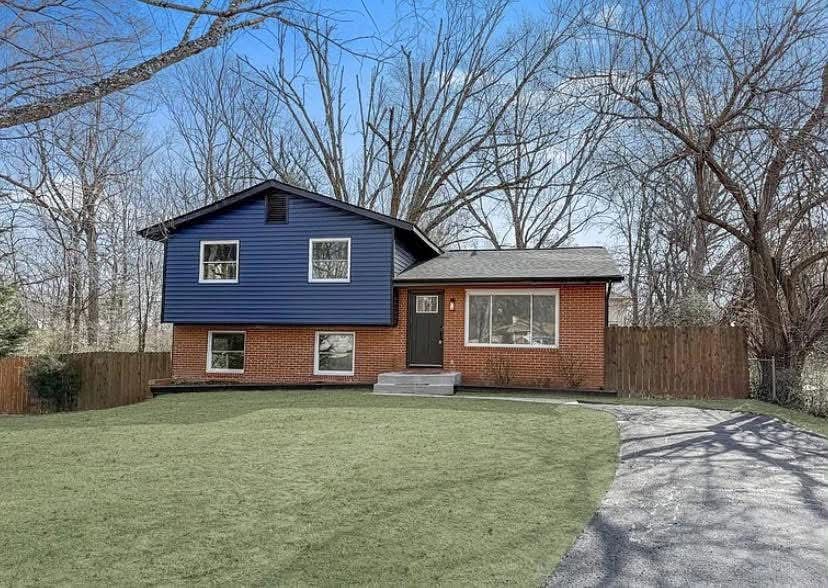
一栋错层房,焕然一新
褪色的外墙和陈旧的正面,变成了海军蓝新外墙、新大门和台阶,以及崭新的草坪。
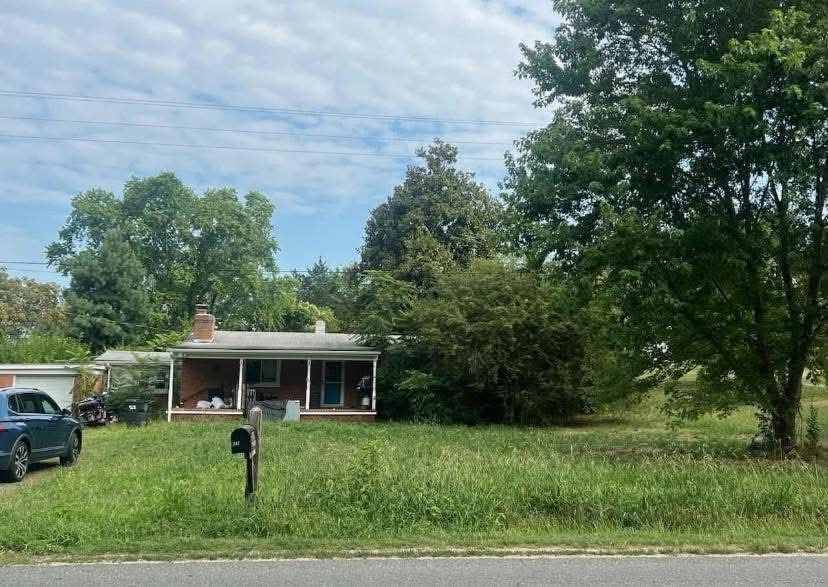
一栋砖房,重见天日
这栋砖房曾被杂草遮住,现在院子清理干净了,还有新的碎石车道和新草坪。
Real Hope 如何工作
简单四步,全程由您掌控
没有压力,不收预付费用。弗吉尼亚州法律不允许帮助您避免止赎的人在工作完成前收费。
联系我们
拨打或发短信至 540-698-5551,给我们发邮件,或请我们给您回电。和我们交谈免费,没有任何义务。
我们了解您的情况
我们会梳理您的期限、贷款和目标。在您书面许可后,我们可以代您索取恢复贷款报价和全额还款数字。
所有选择都以书面形式呈现
我们会列出您的所有选择,包括贷款修改或住房顾问等免费选择。如果我们买下您的房子或售后回租对您合适,我们会把报价和数字写成书面文件。
由您决定
请花时间比较,并让您自己的律师审阅所有文件。如果您决定和我们合作,成交会在弗吉尼亚州持牌产权公司或律师处进行,时间安排会配合您的拍卖日期。
弗吉尼亚州的止赎流程
弗吉尼亚州的止赎往往比人们想象的更快
弗吉尼亚州的贷款机构通常不经法院就进行止赎。受托人(trustee)会在县法院拍卖房子。了解自己处于哪个阶段,就能知道还有哪些选择。
- 第 1 天
首次逾期还款
大多数贷款在收取滞纳金前有大约 15 天的宽限期。
- 第 36 天和第 45 天
贷款服务商联系您
贷款服务商(servicer)必须尝试联系您,然后书面通知您有哪些选择。
- 第 30–90 天
违约通知或催款信
逾期还款通常会上报给信用机构。
- 第 120 天之后
正式止赎可以开始
根据联邦规定,在此之前提交的完整援助申请会暂停止赎。
- 任命受托人
律师事务所接手案件
止赎已正式开始。贷款机构会在县土地记录中登记一份《替代受托人任命契约》(Deed of Appointment of Substitute Trustee),往往比报纸公告早几周。房子仍然属于您。
- 拍卖前 60 天以上
拍卖通知
如果您住在这栋房子里,拍卖通知会在拍卖前至少 60 天以挂号信寄出。它不是搬迁通知。
- 拍卖前 37 天
提交完整申请的最后一天
如果您的贷款服务商在这个日期之前收到完整申请,就必须先审核,拍卖才能继续。
- 拍卖前 2–4 周
拍卖在报纸上公告
公告会刊登在覆盖您所在县的报纸上,通常也会出现在律师事务所网站和拍卖网站上。请参阅拍卖信息会出现在哪里。
- 拍卖当天
房子被拍卖
弗吉尼亚州在拍卖后没有赎回权。当房主补齐欠款、达成协议或先行出售时,许多拍卖会被推迟或取消。
- 拍卖之后
驱逐和差额欠款
新房主必须通过法院才能驱逐。贷款机构可能起诉追讨差额(deficiency)。
依据 CFPB 规定和弗吉尼亚州法典 §§ 55.1-320 至 322。您的信托契约(deed of trust)可能增加其他步骤。请让顾问审阅您的文件。信息审核于 2026 年 10 月。
了解您的日期
输入一个日期,查看倒计时和截止日期。所有计算都在您的设备上完成。
您的止赎信息会出现在哪里
止赎是公开的,请查看有哪些信息
一旦贷款机构采取正式行动,您的止赎就会在多个地方成为公共记录。自己去查看,就能确切知道自己的处境,也能明白为什么陌生人突然给您写信或上门。
县土地记录
止赎开始时,会在房产所在地的巡回法院书记官(circuit court clerk)处登记一份《替代受托人任命契约》(Deed of Appointment of Substitute Trustee)。您可以在书记官办公室免费查询,也可以通过弗吉尼亚州付费的 Secure Remote Access 系统在线查询。
弗雷德里克斯堡市和每个县都有自己的巡回法院书记官。
本地报纸
弗吉尼亚州要求在覆盖您所在县的报纸上刊登拍卖公告,例如 The Free Lance-Star、Culpeper Star-Exponent、Orange County Review、Caroline Progress、The Journal(乔治王县和威斯特摩兰县)、Northern Neck News、InsideNoVa/Prince William Times 或 Richmond Times-Dispatch。
Public Notices Virginia
publicnoticevirginia.com 汇集了全州报纸上的法律公告。可按街道地址或县搜索。
律师事务所和拍卖网站
受托人的律师事务所(通知上有名称)通常会在其网站上列出拍卖信息。许多拍卖也会出现在 Auction.com、Xome 或 Hubzu 上。那里的日期和起拍价可能会变,请务必打电话向律师事务所确认。
未缴的房产税
与房贷无关,未缴的房地产税也可能导致县政府的税务拍卖。各县会公布欠税名单。请致电您所在县的财务官(treasurer)查询欠款并询问分期付款计划。
业主协会(HOA)和公寓留置权
在弗吉尼亚州,业主协会和公寓协会可以就未缴会费登记留置权(lien),并可据此止赎。如果拖欠会费,请尽早联系协会或其物业管理公司。分期付款很常见。
破产法院
破产案件在联邦 PACER 系统上是公开的。申请破产会产生自动中止(automatic stay),暂停止赎,但会带来长期影响。申请前请先咨询法律援助或破产律师。
还没出现在任何名单上?在贷款机构采取正式行动之前,逾期还款不是公开信息。这正是采取行动的最佳时机:趁选择最多的时候,现在就打电话给您的贷款服务商和免费住房顾问。
补缴欠款,阻止拍卖
如何获取恢复贷款报价和全额还款明细
在截止日期前付清恢复贷款(reinstatement)所需金额,可以让贷款恢复正常,并把您的房子从法院拍卖名单上撤下。在规定时间内、从正确的办公室拿到准确的数字,是最重要的一步。以下是具体做法和注意事项。
恢复贷款报价(reinstatement quote)
补齐欠款所需的金额:所有逾期还款、滞纳金,以及迄今为止的止赎费用。按时全额付清,止赎就会停止。您的贷款继续按正常月供进行。
全额还款明细(payoff statement)
一次还清整笔贷款所需的金额:全部余额、利息、费用和成本。出售、再融资或短售时需要它。根据联邦规定,贷款服务商必须在收到书面请求后 7 个工作日内寄出准确的全额还款明细。
请同时索取这两份。您的选择可能很快改变,两个数字都在手,您、顾问或买家都能迅速行动。
分步说明
弄清是谁在处理您的案件
还没收到受托人来信或拍卖通知?请找您的贷款服务商,也就是您每月还款的公司。收到了律师事务所的来信或拍卖通知?现在通常由受托人的律师事务所准备数字。通知上有它的名称、电话和案件编号。请向律师事务所索取,并抄送您的贷款服务商。
书面索取,不要只打电话
通过电子邮件、传真或律师事务所的门户发送请求,并保留副本。写明您的姓名、房产地址、贷款号码、受托人案件编号、拍卖日期和有效截止日。我们的请求信生成器可以帮您写好。
要求逐项列明
要求把每项费用分开列出:每一期逾期还款、滞纳金、托管款(税和保险)、律师和受托人费用、房屋检查,以及任何“corporate advance”(垫付款)。
跟进并做好记录
如果 3 个工作日内没有回复,请打电话。记下日期、对方姓名和参考编号。住房顾问在取得您签署的许可后也可以代您索取数字(见第三方授权书)。
核对每一个数字
把报价和您自己的对账单对比。如果某项费用看起来不对,请以“notice of error”(错误通知)的形式书面提出异议,并请顾问或法律援助查看。不要因为争议而错过截止日期:必要时先付款,之后再争议。
确认付款方式和时间
询问接受哪种付款方式(通常是保付资金或电汇)、确切寄到哪里,以及截止日期和时间。请用您自己查到的号码致电律师事务所,核实电汇指示。
付款后,取得书面确认
付款后,取得书面确认:款项已收到、贷款已恢复、拍卖已取消。在预定拍卖日的前一天致电受托人再确认一次。
让房主失去房子的常见陷阱
以下是恢复贷款在最后关头失败的最常见原因。
钱还没到,报价就过期了
每份报价都有一个有效截止日(good-through date),利息每天都在增加(即“per diem”)。请要求有效期至少 10 天;如果您的款项会晚到,请重新索取报价。不要寄出已过期的金额。
恢复贷款的窗口在拍卖前就关闭了
弗吉尼亚州大多数标准信托契约只允许在拍卖前 5 天之前恢复贷款。此后,贷款机构可以要求全额还款。请阅读您信托契约中名为“Borrower's Right to Reinstate After Acceleration”的条款,并以那个日期而不是拍卖日来倒推安排。
虚高或不明费用
报价可能包括律师和受托人费用、房屋检查、经纪人估价、“corporate advances”(垫付款)、滞纳金和贷款机构强制购买的保险。请务必索取逐项列明的报价。如果某项看起来不对或您的贷款不允许,请书面提出异议(“notice of error”)。联邦规定要求贷款服务商必须答复。
只有一家公司知道
案件转到受托人的律师事务所后,贷款服务商和律师事务所之间的信息传递可能不及时。寄给贷款服务商的钱,未必能阻止由律师事务所主持的拍卖。请把请求和付款寄给报价上指定的一方,并抄送另一方。
不算数的部分付款
贷款加速到期后,少于全额恢复贷款金额的付款可能会被退回,或被放进“suspense”(暂挂)账户。它不能阻止拍卖。不要以为寄去能负担的部分就能拖延时间。
付款方式不对
受托人通常要求在规定时间前以保付资金或电汇付款。到了这个阶段,个人支票和网上付款常常会被拒绝。请确切询问接受哪种付款方式、寄到哪里,以及当天的截止时间。
电汇诈骗
犯罪分子会冒充律师事务所发送假邮件,附上新的电汇指示。电汇前,请用您自己查到的号码致电律师事务所(在拍卖通知或其官网上),不要用邮件里的号码,并核实账户。
只在电话里的承诺
“拍卖暂停了”这句话,除非受托人的律师事务所书面确认,否则毫无意义。请取得书面确认,证明款项已收到、拍卖已取消,并在拍卖前一天致电受托人,确认已从名单上撤下。
由别人代您询问
没有您签署的第三方授权书,贷款服务商和律师事务所不会把数字告诉亲属、顾问或买家(在此填写 Real Hope 的授权书)。这是对您的保护。绝不要签署任何同时把您的房契或贷款控制权交给他人的文件。
开始得太晚
律师事务所准备报价可能需要几个工作日,贷款服务商出具全额还款明细最多需要 7 个工作日。如有可能,请至少在拍卖前三周索取数字。
无法按时凑齐全部金额?请立即致电免费的 HUD 认证住房顾问。询问还款计划、贷款修改、短期推迟拍卖、适用于您贷款类型的援助项目,或在拍卖前出售。离拍卖越近,您的选择就越少。
一般信息,非法律建议。具体细节以您的信托契约和贷款类型为准。全额还款时限:12 CFR 1026.36(c)。信息请求和错误通知:12 CFR 1024.35–36。
您的选择
通常不只一条出路
哪种选择适合您,取决于您的贷款、收入、拖欠多久,以及是否想保住房子。免费的住房顾问可以告诉您,您的贷款允许哪些选项。
在考虑售后回租吗?无论是和我们还是和别人?
请坚持:一个您能核实的公平价格、在持牌产权公司或律师处成交、书面租约、任何回购承诺都写进合同、成交前不收任何费用,以及让您自己的律师审阅所有文件的时间。
各选项对比
一份诚实的比较。时间和费用是典型范围,不是承诺;您的贷款、房子和拍卖日期都会影响结果。
| 选项 | 还能住在那里吗? | 多快 | 您的成本 | 您能得到什么 | 信用 | 最适合的情况 |
|---|---|---|---|---|---|---|
| 补缴欠款(恢复贷款) | 能 | 有钱后几天内 | 逾期还款加费用 | 您的房子和房屋净值 | 逾期记录保留;没有止赎 | 能在截止日前凑齐全部金额 |
| 贷款修改 | 能 | 审核需 30–90 天以上 | 通常没有;有免费帮助 | 您的房子和房屋净值 | 有一些影响;远小于止赎 | 您的收入已恢复稳定 |
| 通过经纪人出售 | 不能 | 通常 2–4 个月 | 佣金、成交费用、维修 | 大部分房屋净值 | 只有逾期记录 | 您有净值,且离拍卖还有足够时间 |
| 现金按现状出售 | 不能 | 通常 1–4 周 | 价格低于市价;费用很少 | 部分净值,以现金形式 | 只有逾期记录 | 时间紧迫或房子需要维修 |
| 售后回租 | 可以,以租客身份 | 通常 2–4 周 | 价格低于市价;每月房租 | 部分净值,并且继续住在那里 | 只有逾期记录 | 您想留下来,并且付得起房租 |
| 短售 | 不能 | 贷款机构批准通常需 2–6 个月 | 贷款机构接受少于欠款的金额 | 通常什么也没有 | 严重,但比止赎轻 | 欠款超过房子的价值 |
| 任由房子被拍卖 | 不能 | 拍卖当天 | 费用会加到您的债务上 | 通常什么也没有;有剩余款项的情况很少 | 止赎记录保留 7 年 | 其他所有选项都已行不通 |
在手机上,可左右滑动表格查看所有列。
深入了解
售后回租如何运作
您卖掉房子,售房款还清房贷并终止止赎,然后您把房子租回来,家人不必搬走。有些协议还允许您日后买回房子。这可能是真正的救命稻草,但也有实实在在的代价。以下是两方面的坦诚说明。
示例(数字为虚构)
| 售价 | $300,000 |
| 贷款还清、拖欠款和止赎费用 | −$255,000 |
| 成交费用 | −$6,000 |
| 成交时您拿到的现金 | $39,000 |
之后您签订一份为期 12 个月、每月 $2,100 的租约,并附有一份书面选择权,可在两年内以 $315,000 买回房子。
仅为示例。每栋房子和每份报价都不同;您的数字会以书面形式向您展示。
好处
- 停止止赎和拍卖
- 家人留在家里:同样的学校,同样的邻居
- 您可能拿到部分房屋净值的现金
- 信用报告上不会出现止赎
- 有可能买回房子
代价
- 您不再拥有这栋房子;您是租客
- 售价通常低于完整的市场价值
- 房租可能高于您原来的月供
- 如果拖欠房租,您可能像任何租客一样被驱逐
- 买回通常比售价更贵,而且很多人最终从未买回
向任何提供售后回租的人(包括我们)提出这些问题:售价是多少,怎么算出来的?成交时我能拿到多少现金?房租多少、租多久、会不会涨?如果我拖欠房租会怎样?回购价格和期限是多少,是否写在书面合同里?谁是成交代理?我的律师能先审阅所有文件吗?(最后一个问题的答案永远应该是“能”。)
我们帮助谁
每个人的情况都不同。先从您的情况开始。
已定好拍卖日期
现在就索取您的恢复贷款报价和全额还款明细,并算出您的 37 天截止日。今天就打电话给免费顾问。
继承了房子
作为继承人,您可能对贷款服务商享有一定权利。请参阅继承了房子?了解谁可以出售以及如何保护房子。
离婚或分居
出售或修改贷款通常需要贷款上的两个人都同意。如果可以,请继续还款,并尽早和您的律师商量房子的事。
失业或医疗费用
立即向贷款服务商询问暂缓还款(forbearance),并查看免费帮助中的应急资金、食物和水电费援助。
老年人和反向抵押贷款
反向抵押贷款也可能因未缴房产税或保险而被止赎。免费的 HUD 认证顾问可以协助处理反向抵押贷款。
拖欠房产税或业主协会会费
在弗吉尼亚州,这两者都可能让您失去房子。在走到拍卖之前,请致电县财务官或您的协会商量分期付款计划。
需要大修的房子
您可能仍有房屋净值。用70% 规则了解一份按现状现金报价应该是什么样。
军人家庭
您可能享有额外的联邦保护。请参阅下方军人专区。
现役军人和退伍军人
军人房主可能享有额外的止赎保护
- 根据联邦《军人民事救济法》(SCRA),如果您的房贷是在服现役之前办理的,贷款机构在您服役期间及服役结束后一年内,通常不能在没有法院命令的情况下止赎。
- SCRA 还可以把服现役前所欠债务的利率上限定为 6%。您必须书面向贷款服务商提出,并附上您的命令。
- 您所在基地的法律援助办公室为符合条件的军人及家属提供免费法律帮助。Military OneSource(800-342-9647)提供免费理财咨询。
- 持有 VA 贷款的退伍军人可致电 VA 贷款专员 (877) 827-3702,获得与贷款服务商沟通的帮助。
如果您或共同借款人正在服现役,请书面告知贷款服务商和受托人的律师事务所。来源:50 U.S.C. §§ 3937, 3953。
您附近的免费帮助
能为您减轻负担的本地项目
这里的每个项目都是免费或低收费的。开放时间会变,请先打电话再前往。许多机构提供免费口译服务;打电话时可以询问。
工具
动手办起来
撰写困难说明信,准备文件,自信地给贷款机构打电话,并检查任何报价中的危险信号。
如果您在考虑出售
在别人给您报价之前,先算清楚自己的数字
现金投资者对每栋房子都用同一套算法。您自己也算一遍,就能判断任何报价,包括我们的。
70% 规则
大多数现金投资者这样确定最高报价:
修缮后价值 × 70% − 维修费用 = 最高报价
修缮后价值(ARV)是您的房子完全修好后能卖出的价格。方法是在 Zillow、Redfin 或 Realtor.com 上查找过去 6 个月内、方圆约半英里内售出的类似房屋。投资者扣下的 30% 用于支付买卖成本、持有成本、融资成本和利润。
显示的是示例数字。请换成您自己的数字。
如果报价远低于此,请买家拿出他们的计算。如果高于此,请索取资金证明和确定的成交日期。直接问:“是您自己买,还是要把合同转让给别人?”
自己出售,分步说明
1. 弄清您的数字。向贷款服务商索取书面全额还款明细,有效期至预计成交日。查看是否有其他留置权、未缴税款(县财务官)和业主协会欠款。
2. 选择出售方式。业主自售(成本最低,最费事)、固定费用挂 MLS、传统经纪人(佣金可谈)或现金买家(最快,按现状;争取两三个报价)。
3. 弗吉尼亚州文件。向买家提供《弗吉尼亚州住宅房产披露声明》(Virginia Residential Property Disclosure Statement)。1978 年以前建造的房屋需要联邦含铅油漆披露。请使用弗吉尼亚州的成交律师或产权公司。如果欠款超过房价,短售需要贷款机构批准。
4. 推广房子。拍一整套照片,写一段诚实的描述,发布到 Zillow、Facebook Marketplace 和本地群组。以书面形式收集报价。
5. 签约之前。告诉贷款服务商您已有合同;待成交的出售有时能争取到时间。索取资金证明。绝不要在成交办公室以外签署房契或带有空白处的合同。
如何拍出好的房屋照片
- 每张照片都横着拿手机,在白天拍,打开百叶窗和所有灯。
- 站在墙角,手机与胸口同高并保持水平。如有 0.5× 广角镜头请使用。
- 从街上和各个角度拍房子正面,拍背面、院子、每个房间,以及暖气、空调、热水器和电箱的铭牌。
- 如实拍下问题,近景和远景都拍。不要用滤镜。买家信任真实的照片。
创新融资方式解读
卖方融资:您充当银行,买家按月付款给您。风险:如果对方停止付款,您可能必须通过止赎才能收回房子。
Subject-to(承接原贷款):买家拿到房契并替您还房贷。风险:贷款仍在您名下、影响您的信用,而且贷款机构可能要求全额还款。
租购选择(lease-option):您把房子租给有权日后购买的租客。风险:您仍欠着房贷;如果对方不买,您就成了房东。
包裹式抵押(wraparound):在保留原贷款的同时提供卖方融资。风险:与 subject-to 相同。
合同更替(novation):投资者翻修并挂牌出售房子,双方分享更高的售价。风险:需要几个月,而您实际能拿多少由合同决定。
任何创新交易都请让房地产律师审阅。
继承了房子?
联邦规定允许经确认的权益继承人(successor in interest,即现在拥有房子的继承人)像借款人一样获取贷款信息并申请帮助。请把死亡证明和继承人证明寄给贷款服务商。
联邦法律通常禁止贷款机构仅因房子在亲属去世后转给家人而要求全额还款。
要出售房子,遗嘱执行人或遗产管理人需在巡回法院书记官办公室办理资格认定。没有遗嘱时,可能需要所有继承人都在房契上签字。请留意房产税、保险(空置房屋可能需要空置保单),并保持水电开通。
法律援助可以帮助符合条件的继承人:(866) 534-5243。
分期契约(contract for deed)解读
是什么。您同意把房子卖给一位买家,买家搬进来并接手您每月的房贷还款,通常还会先付给您一笔首付款。贷款仍在您名下,在买家还清贷款之前,房子的法定产权仍归您,买家通常会在几年内通过再融资或出售来还清。它也叫土地合同(land contract)或分期付款出售。
什么时候有帮助。如果您的欠款接近或超过房子的售价,或者买家申请不到新贷款,这种方式可能可行。不需要重新估价或贷款审批,所以可以较快成交。
需要了解的事项。在买家还清贷款之前,贷款仍在您名下,产权也仍归您,因此还款记录会继续出现在您的信用上。大多数房贷还有“出售即到期”(due-on-sale)条款,房子出售后贷款机构可以要求还清余额,这也是文件手续很重要的原因之一。如果您已拖欠,通常会在成交前或成交时补齐。
规范的分期契约如何安排。由弗吉尼亚州的房地产律师起草合同并负责成交。协议会写明首付款、由谁支付房贷、房产税和保险、您如何查看每笔还款已交到贷款机构的证明,以及贷款还清或再融资的日期。请花时间仔细阅读,您也随时可以请自己的律师审阅。
Subject-to(承接原贷款)出售解读
是什么。您出售房子并把房契过户给买家,而您现有的房贷保持不变。买家不另外申请新贷款,而是接手您贷款的每月还款。这笔交易是在您现有贷款“之下”(subject to)进行的。
如何运作。成交时通常会补齐逾期还款,这可以阻止止赎,您也可能拿到部分房屋净值的现金。之后由买家每月还款,直到贷款还清,通常是在买家出售房子或再融资时。
房主为什么选择它。可以快速成交,不需要新的贷款审批或估价。当您拖欠还款、欠款接近房价,或普通出售不足以支付各项费用时,这种方式都可能适用,并且您的记录上不会出现止赎。
需要了解的事项。在贷款还清之前,贷款仍在您名下,因此还款记录会继续出现在您的信用上。大多数房贷还有“出售即到期”(due-on-sale)条款,房子出售后贷款机构可以要求还清余额,这也是文件手续很重要的原因之一。
规范的 subject-to 交易如何安排。由弗吉尼亚州的成交律师负责房契、产权调查和结算。书面协议会写明由谁支付房贷、房产税和保险,您如何查看每笔还款的证明,以及贷款何时还清或再融资。请花时间仔细阅读,您也随时可以请自己的律师审阅。
短售:会经历什么
文件。贷款机构通常要求困难说明信、大约两个月的银行对账单、最近的工资单、两年的报税表、已签署的购房报价,以及成交律师出具的预估结算单。
等待。审批可能需要一个月到一年不等。请与贷款机构保持联系,尽快回复他们的要求。有些贷款机构会在真正的短售推进期间推迟止赎拍卖,但这从来不能保证。
买家。必须卖给与您无关的独立买家,价格要符合公平市价。
剩余欠款。除非贷款机构书面免除,否则您可能仍欠售价与贷款之间的差额(“deficiency”)。请在成交前要求书面豁免。
税务。被免除的债务通常会通过 IRS 1099-C 表格申报,可能被算作收入。有些人符合例外条件,例如资不抵债。有关自住房的规定多年来有所变化,请咨询税务专业人士。
信用。短售对信用的影响通常比止赎小。许多人在大约 2 到 4 年内就能再次申请房贷,而止赎后可能长达 7 年。
卖房时的税务
自住房免税额。如果在出售前的 5 年中,您拥有这栋房子并作为主要住所居住了至少 2 年,通常可以有最多 $250,000 的利润免缴联邦所得税;大多数联合报税的已婚夫妇最多可免 $500,000。
细节。这两年不必连续。如果因为工作变动、健康原因或某些意外情况不得不提前出售,您仍可能获得部分免税额。利润是根据您的购房价加上装修改善费用来计算的,而不是根据您的贷款余额。
了解更多。请参阅 IRS 第 523 号出版物《Selling Your Home》(出售房屋),并就您的具体情况咨询税务专业人士。
弗吉尼亚州卖房规定
买方自负。弗吉尼亚州的卖家不必列出每一个缺陷,但不得隐瞒或歪曲自己知道的问题。买家应始终自己做房屋检查。
必需的表格。卖家要向买家提供《弗吉尼亚州住宅房产披露声明》(Virginia Residential Property Disclosure Statement)。如果房子属于业主协会或公寓协会,卖家还必须提供协会的转售披露文件包,买家通常在收到后有 3 天时间可以取消合同。
合同。只有书面协议才算数。合同一经签署,通常没有冷静期,除非合同中另有约定。
清白产权。卖家必须交付无瑕疵的产权。旧的房贷、留置权、判决和未缴税款都必须在成交时付清或解除。
房屋状况。弗吉尼亚州大多数合同要求在成交时家电和各系统正常运作,房子打扫干净后交付,除非双方另有书面约定。
关于 Real Hope
为身处困境的邻居提供直截了当的答案
Real Hope LLC 与弗雷德里克斯堡及方圆约 30 英里内各县(从费尔法克斯、威廉王子到汉诺威、威斯特摩兰)面临止赎的房主合作。我们用通俗的语言解释正在发生的事情,帮助您看清所有选择,包括免费的选择。
让您了解我们的立场:Real Hope LLC 收购房屋并提供售后回租,所以我们只是众多选择之一。本页列出的免费顾问和法律援助与我们无关,欢迎您随时比较。
Real Hope 源于一个简单的想法:大多数面临止赎的家庭,拥有的选择比别人告诉他们的多,他们应该从一位本地人那里听到所有选择和直截了当的答案。太多房主只接到催收电话、拍卖通知和一堆投资者明信片。我们希望成为那个把情况讲清楚的电话。
当您联系我们时,我们先倾听。我们会帮您了解期限,逐一讲解每个选择——从贷款修改到出售——并为您介绍您所在县的免费顾问和法律援助。如果出售或售后回租适合您,我们会把我们的数字写成书面文件,给您时间比较。如果不适合,我们也会直说。
我们在弗雷德里克斯堡地区生活和工作,这里是我们的社区。
- 先倾听。每个人的情况都不同,我们从您的情况开始。
- 没有压力。由您决定什么对家人最好,按您的节奏来。
- 不收预付费用。弗吉尼亚州法律规定,帮助房主避免止赎的人在工作完成或成交之前不得收费(弗吉尼亚州法典 § 59.1-200.1)。
- 一切都有书面记录。任何承诺,包括回购,都写进书面合同,您可以让自己的律师审阅。