 Real Hope
Ayuda con foreclosure a unas 30 millas de Fredericksburg
¿Atrasado con su hipoteca? Todavía tiene tiempo y tiene opciones.
Ayuda en palabras sencillas para propietarios del área de Fredericksburg que enfrentan una ejecución hipotecaria (foreclosure): sus plazos, sus opciones, programas locales gratuitos y herramientas para actuar hoy.
¿Prefiere hablar? Llame a Real Hope al 540-698-5551
Hable con nosotros
Mientras antes nos contacte, más opciones tendrá
Llame, envíe un mensaje de texto o un correo. Respondemos llamadas y correos en un día hábil. Si no somos la mejor opción para usted, le referimos a quien sí lo sea.
Casas que hemos ayudado
Casas reales y familias reales, aquí en nuestra área
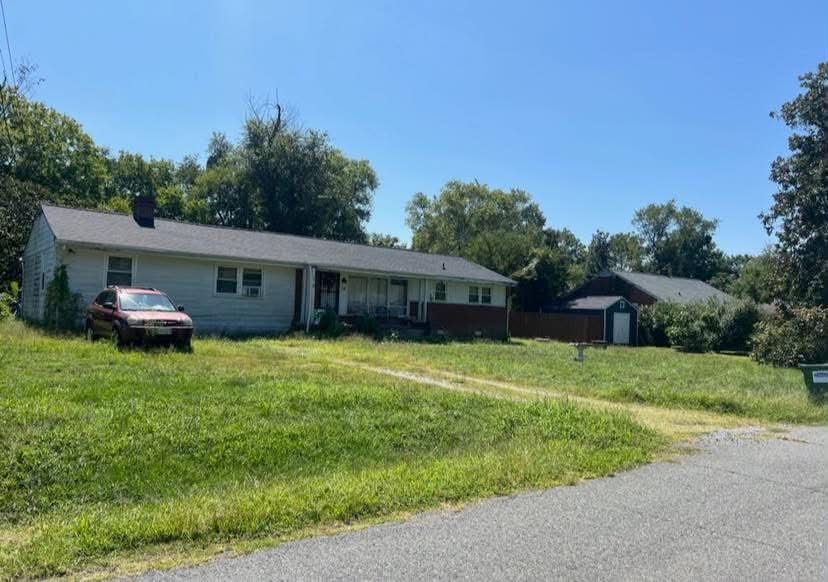
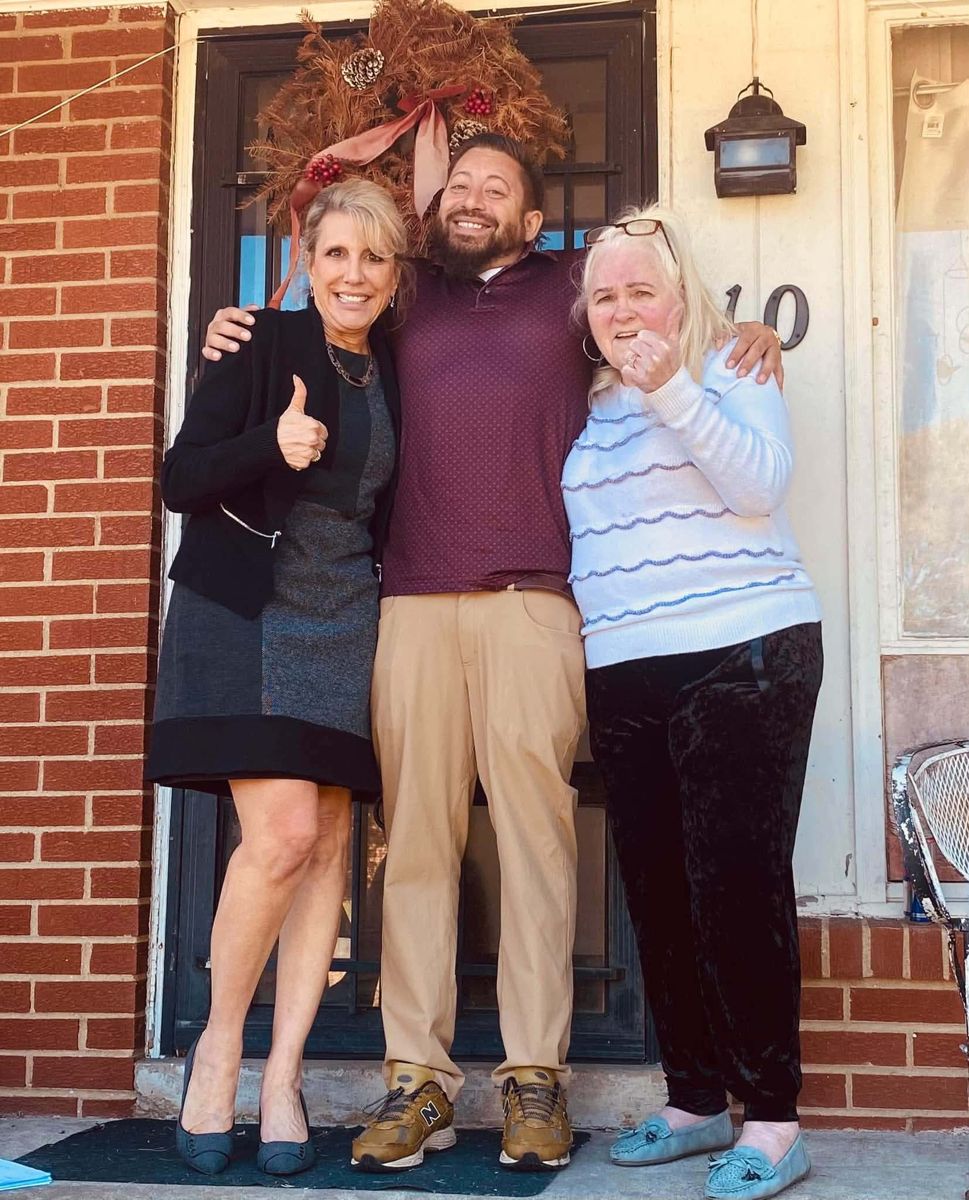
Estas son casas reales de Real Hope en el área de Fredericksburg, fotografiadas antes y después.
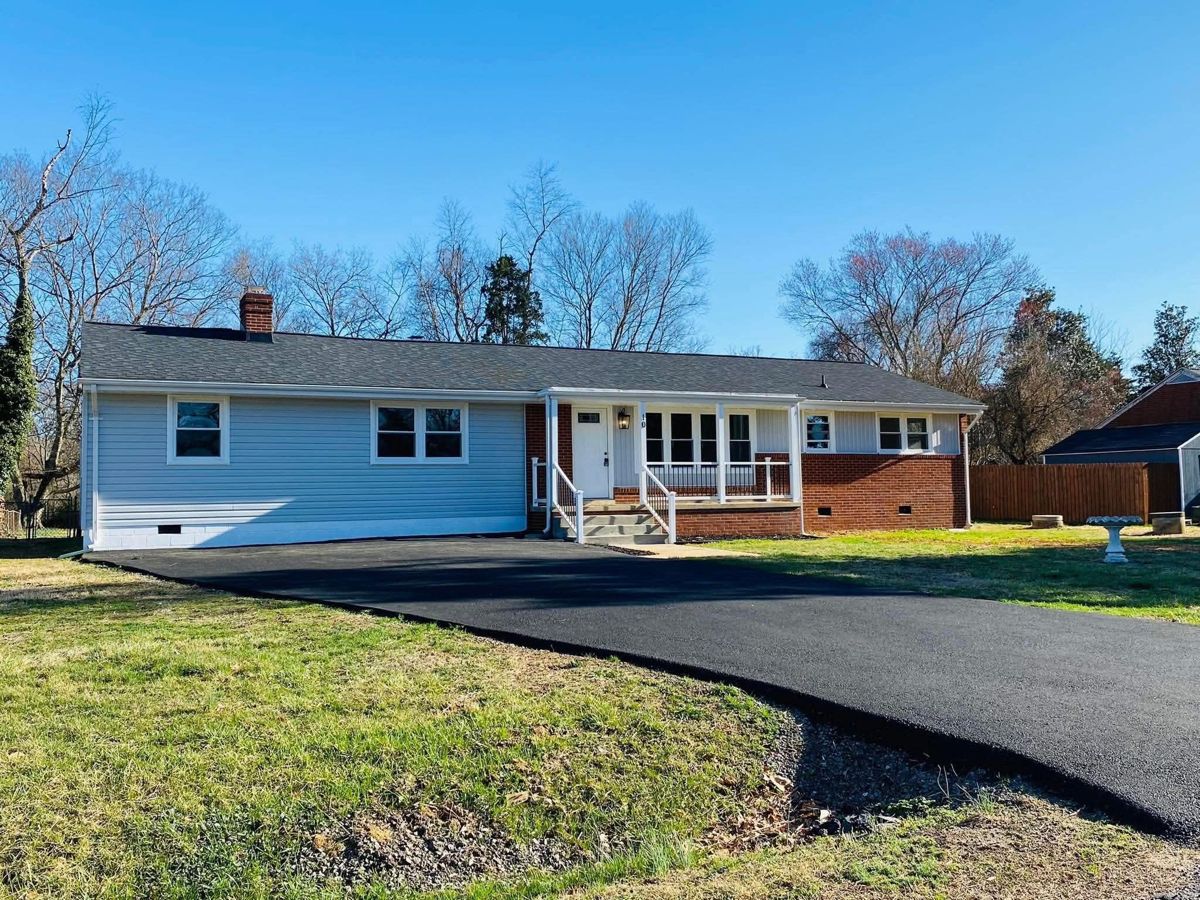
Una casa de un piso, de principio a fin
Antes estaba descuidada y desgastada. Hoy tiene revestimiento nuevo, techo nuevo, ventanas nuevas, barandas nuevas en el porche y una entrada pavimentada.
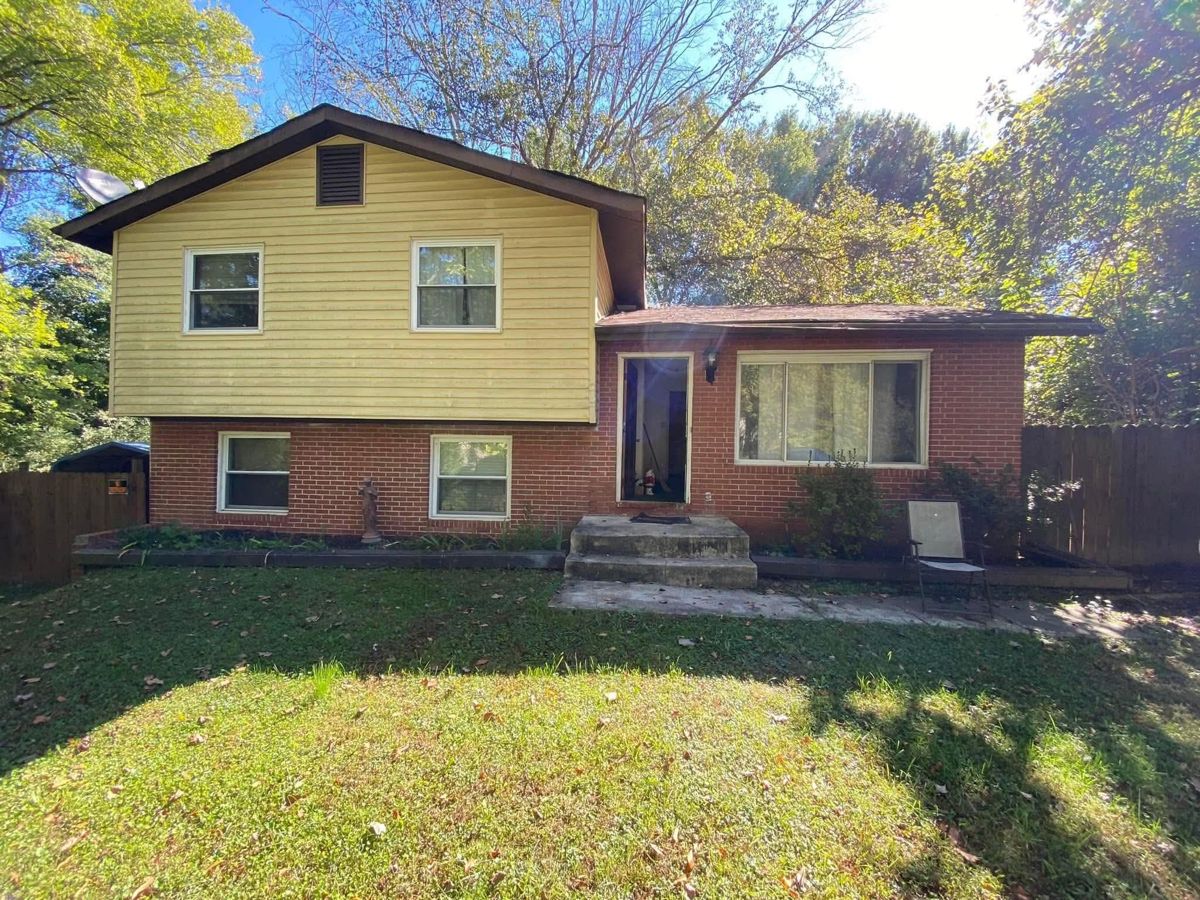
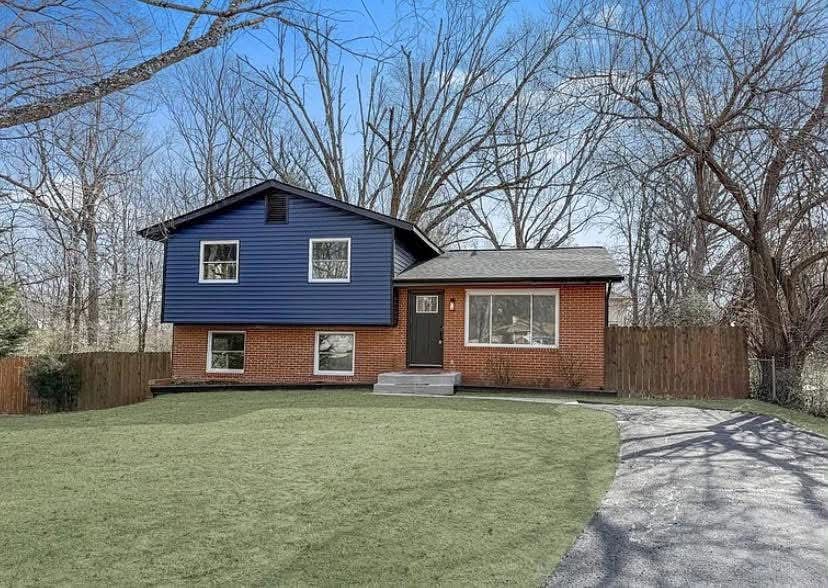
Una casa de dos niveles, renovada
El revestimiento desteñido y el frente gastado se convirtieron en revestimiento azul marino, puerta y escalones nuevos, y un jardín fresco.
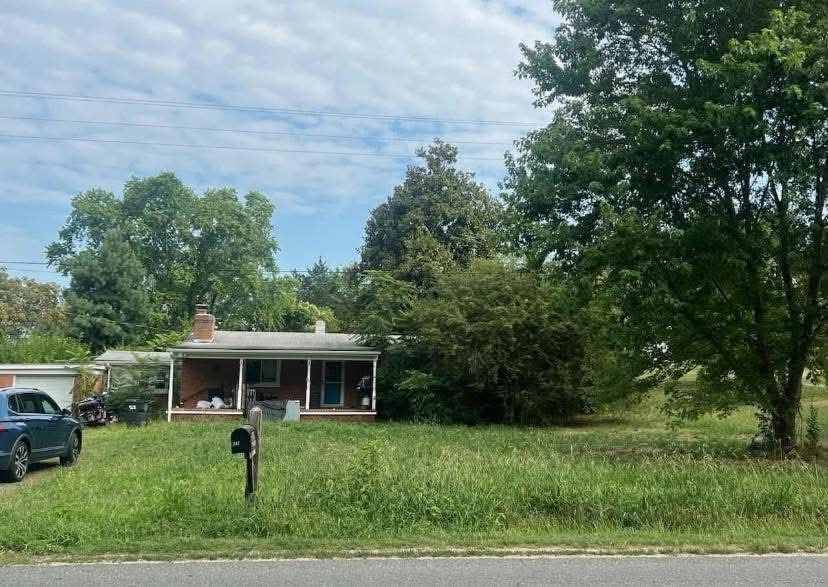
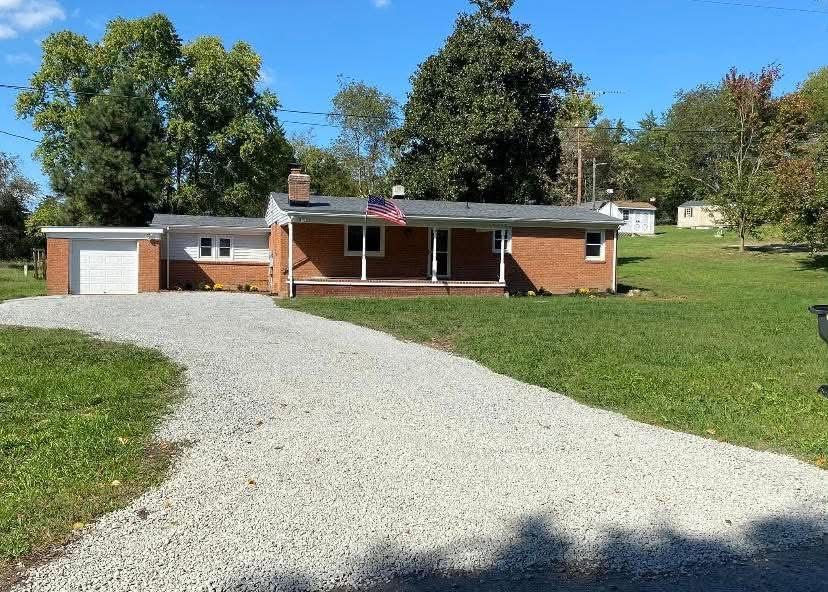
Una casa de ladrillo, al descubierto
Escondida detrás de la maleza, esta casa de ladrillo ahora tiene el jardín limpio, una entrada nueva de grava y pasto fresco.
Cómo trabaja Real Hope
Cuatro pasos sencillos, y usted tiene el control todo el tiempo
Sin presión y sin cobros por adelantado. La ley de Virginia no permite que quien le ayude a evitar el foreclosure cobre antes de terminar el trabajo.
Contáctenos
Llame o envíe un texto al 540-698-5551, escríbanos o pida que le llamemos. Hablar con nosotros es gratis y sin compromiso.
Revisamos su situación
Repasamos sus plazos, su préstamo y sus metas. Con su permiso por escrito, podemos pedir por usted sus cifras de reinstalación y liquidación.
Ve todas sus opciones por escrito
Le presentamos todas sus opciones, incluidas las gratuitas como una modificación o un consejero de vivienda. Si comprar su casa o una venta con arrendamiento tiene sentido, ponemos nuestra oferta por escrito con los números a la vista.
Usted decide
Tómese el tiempo para comparar y pida a su propio abogado que revise todo. Si sigue con nosotros, el cierre se hace con una compañía de títulos o abogado con licencia en Virginia, en un plazo que se ajuste a su fecha de venta.
Empiece aquí
¿En qué situación está?
Conteste cuatro preguntas rápidas y reciba una lista corta de próximos pasos. Sus respuestas se quedan en su dispositivo. ¿Prefiere una lista en papel? Imprima la Lista para enfrentar un foreclosure (en español en la página 2).
Cómo funciona el foreclosure en Virginia
En Virginia, el foreclosure suele avanzar más rápido de lo que la gente espera
En Virginia, los prestamistas normalmente ejecutan la hipoteca sin ir a juicio. Un fideicomisario (trustee) subasta la casa en el tribunal del condado. Saber en qué etapa está le dice qué opciones todavía tiene.
- Día 1
Primer pago atrasado
La mayoría de los préstamos dan unos 15 días de gracia antes de cobrar un recargo.
- Días 36 y 45
Su administrador del préstamo le contacta
El administrador (servicer) debe intentar comunicarse con usted y luego enviarle por escrito sus opciones.
- Días 30–90
Carta de incumplimiento o de cobro
Los pagos atrasados normalmente se reportan a las agencias de crédito.
- Después del día 120
Puede empezar el foreclosure formal
Según las reglas federales, una solicitud de ayuda completa presentada antes de este punto detiene el foreclosure.
- Se nombra un trustee
Un bufete de abogados toma el caso
El foreclosure empezó formalmente. El prestamista registra un "Deed of Appointment of Substitute Trustee" en los registros de propiedad del condado, muchas veces semanas antes de cualquier anuncio en el periódico. La casa todavía es suya.
- 60+ días antes de la venta
Aviso de venta
Si usted vive en la casa, el aviso de venta se envía por correo certificado al menos 60 días antes de la subasta. No es una orden de desalojo.
- 37 días antes de la venta
Último día para una solicitud completa
Si su administrador recibe una solicitud completa antes de esta fecha, debe revisarla antes de que la venta pueda seguir.
- 2–4 semanas antes
La venta se anuncia en el periódico
El aviso se publica en un periódico de su condado y muchas veces también en la página del bufete y en sitios de subastas. Vea dónde aparece su venta.
- Día de la subasta
La casa se vende
En Virginia no hay derecho a recomprar la casa después de la subasta. Muchas ventas se posponen o se cancelan cuando el dueño se pone al día, llega a un acuerdo o vende primero.
- Después de la venta
Desalojo y deuda restante
El nuevo dueño tiene que ir a la corte para desalojar. El prestamista puede demandar por la diferencia que falte (deficiency).
Basado en las reglas de la CFPB y el Código de Virginia §§ 55.1-320 a 322. Su escritura de fideicomiso (deed of trust) puede agregar pasos. Pida a un consejero que revise sus papeles. Información revisada en octubre de 2026.
Conozca sus fechas
Escriba una fecha para ver su cuenta regresiva y sus plazos. Todo se calcula en su dispositivo.
Dónde aparece su foreclosure
El foreclosure es público: revise qué información existe
Cuando el prestamista toma acción formal, su foreclosure se vuelve registro público en varios lugares. Revisarlos usted mismo le dice exactamente en qué situación está, y explica por qué personas desconocidas de repente le escriben o tocan a su puerta.
Registros de propiedad del condado
Cuando empieza el foreclosure, se registra un "Deed of Appointment of Substitute Trustee" con el secretario del tribunal de circuito (circuit court clerk) donde está su casa. Puede buscar gratis en la oficina del secretario, o en línea con el sistema pagado Secure Remote Access de Virginia.
La ciudad de Fredericksburg y cada condado tienen su propio secretario del tribunal.
Periódicos locales
Virginia exige que la venta se anuncie en un periódico de su condado, como The Free Lance-Star, el Culpeper Star-Exponent, Orange County Review, Caroline Progress, The Journal (King George y Westmoreland), Northern Neck News, InsideNoVa/Prince William Times o el Richmond Times-Dispatch.
Public Notices Virginia
publicnoticevirginia.com reúne avisos legales de periódicos de todo el estado. Busque su dirección o su condado.
Páginas de bufetes y de subastas
El bufete del trustee (nombrado en su aviso) normalmente publica la venta en su página web. Muchas ventas también aparecen en Auction.com, Xome o Hubzu. La fecha y la oferta inicial pueden cambiar, así que siempre confirme por teléfono con el bufete.
Impuestos de propiedad sin pagar
Aparte de su hipoteca, los impuestos de propiedad sin pagar pueden llevar a una venta por impuestos del condado. Los condados publican listas de impuestos atrasados. Llame al tesorero (treasurer) de su condado para revisar su saldo y preguntar por un plan de pagos.
Gravámenes de HOA y condominio
En Virginia, las asociaciones de propietarios (HOA) y de condominio pueden registrar un gravamen (lien) por cuotas sin pagar y ejecutarlo. Si está atrasado con las cuotas, llame pronto a la asociación o a su compañía administradora. Los planes de pago son comunes.
Tribunal de bancarrota
Los casos de bancarrota son públicos en el sistema federal PACER. Declararse en bancarrota crea una suspensión automática (automatic stay) que detiene el foreclosure, pero tiene efectos duraderos. Hable con ayuda legal o un abogado de bancarrota antes.
Servicios de datos pagados
Empresas como PropStream, ATTOM y RealtyTrac recopilan estos registros públicos y los venden a inversionistas. Por eso puede recibir muchas cartas y llamadas. Compare cualquier oferta con la regla del 70% y revísela con la prueba de estafas.
¿Todavía no aparece en ninguna lista? Los pagos atrasados no son públicos hasta que el prestamista toma acción formal. Ese es el mejor momento para actuar: llame ahora a su administrador y a un consejero de vivienda gratuito, mientras tiene más opciones.
Detenga la venta poniéndose al día
Cómo pedir una cotización de reinstalación y una carta de liquidación
Pagar la cantidad de reinstalación antes del plazo pone su préstamo al día y saca su casa de la lista de subasta del tribunal. Conseguir las cifras correctas, de la oficina correcta y a tiempo, es el paso más importante. Así funciona y esto es lo que debe vigilar.
Cotización de reinstalación
La cantidad para ponerse al día: todos los pagos atrasados, recargos y los gastos de foreclosure hasta ahora. Si la paga completa y a tiempo, el foreclosure se detiene. Su préstamo sigue con su pago mensual normal.
Estado de liquidación (payoff)
La cantidad para pagar todo el préstamo: el saldo completo, intereses, cargos y gastos. La necesita para vender, refinanciar o hacer una venta corta. Por regla federal, el administrador debe enviar un estado de liquidación correcto en 7 días hábiles después de una solicitud por escrito.
Pida las dos al mismo tiempo. Sus opciones pueden cambiar rápido, y tener ambas cifras le permite a usted, a un consejero o a un comprador actuar rápido.
Paso a paso
Averigüe quién tiene su caso
¿Todavía no tiene carta del trustee ni aviso de venta? Pida a su administrador del préstamo, la compañía a la que le paga. ¿Recibió carta de un bufete o un aviso de venta? Ahora el bufete del trustee normalmente prepara las cifras. Su nombre, teléfono y número de caso están en el aviso. Pídale al bufete y mande copia a su administrador.
Pida por escrito, no solo por teléfono
Envíe su solicitud por correo electrónico, fax o el portal del bufete, y guarde una copia. Incluya su nombre, dirección de la propiedad, número de préstamo, número de caso del trustee, fecha de venta y una fecha de validez. Nuestro generador de solicitudes la escribe por usted.
Pida un desglose detallado
Pida que pongan cada cargo por separado: cada pago atrasado, recargos, escrow (impuestos y seguro), honorarios de abogado y trustee, inspecciones y cualquier "corporate advance".
Haga seguimiento y guarde un registro
Si no le responden en 3 días hábiles, llame. Anote la fecha, el nombre de la persona y un número de referencia. Un consejero de vivienda también puede pedir las cifras por usted con su permiso firmado (vea la autorización de terceros).
Revise cada número
Compare la cotización con sus propios estados de cuenta. Si un cargo parece incorrecto, dispútelo por escrito como "notice of error" y pida a un consejero o a la ayuda legal que lo revise. No deje que una disputa le haga perder el plazo: si es necesario, pague y dispute después.
Confirme cómo y cuándo pagar
Pregunte qué tipo de pago aceptan (normalmente fondos certificados o transferencia), adónde enviarlo y el día y hora límite. Confirme las instrucciones de transferencia llamando al bufete a un número que usted mismo encontró.
Pague y obtenga confirmación por escrito
Después de pagar, obtenga confirmación por escrito de que recibieron el dinero, el préstamo está reinstalado y la venta se canceló. Llame al trustee el día antes de la venta programada para estar seguro.
Trampas que les cuestan la casa a los propietarios
Estas son las formas más comunes en que una reinstalación se cae a último momento.
La cotización vence antes de que llegue su dinero
Toda cotización tiene una fecha de validez (good-through), y el interés sigue sumando cada día (el "per diem"). Pida una fecha de validez de al menos 10 días, y si su dinero llegará después, pida una cotización nueva. No envíe una cantidad vencida.
El plazo para reinstalar cierra antes de la venta
La mayoría de las escrituras de fideicomiso estándar de Virginia solo permiten reinstalar hasta 5 días antes de la venta. Después, el prestamista puede exigir el pago total. Lea la sección de su escritura llamada "Borrower's Right to Reinstate After Acceleration" y haga sus planes contando desde esa fecha, no desde la subasta.
Cargos inflados o sin explicación
Las cotizaciones pueden incluir honorarios de abogados y del trustee, inspecciones, opiniones de precio, "corporate advances", recargos y seguro impuesto por el prestamista. Siempre pida una cotización detallada. Si algo parece mal o su préstamo no lo permite, dispútelo por escrito (un "notice of error"). Las reglas federales obligan al administrador a responder.
Solo una compañía se entera
Cuando el caso pasa al bufete del trustee, el administrador y el bufete no siempre se comunican rápido. Dinero enviado al administrador puede no detener una venta que maneja el bufete. Envíe solicitudes y pagos a quien indique la cotización, con copia al otro.
Pagos parciales que no cuentan
Después de la aceleración, un pago por menos de la cantidad total de reinstalación puede ser devuelto o guardado en una cuenta de "suspense". No detiene la venta. No asuma que enviar lo que pueda le dará más tiempo.
El tipo de pago equivocado
Los trustees normalmente exigen fondos certificados o una transferencia, antes de cierta hora. Los cheques personales y pagos en línea suelen rechazarse a estas alturas. Pregunte exactamente qué tipo de pago aceptan, adónde enviarlo y la hora límite.
Fraude de transferencias
Hay criminales que mandan correos falsos con nuevas instrucciones de transferencia que parecen del bufete. Antes de transferir, llame al bufete a un número que usted mismo encontró (en su aviso de venta o su página web), no al del correo, y confirme la cuenta.
Promesas hechas solo por teléfono
"La venta está en pausa" no vale nada si no está por escrito del bufete del trustee. Obtenga confirmación por escrito de que recibieron su dinero y cancelaron la venta, y llame al trustee el día antes de la venta para asegurarse de que la quitaron de la lista.
Otra persona pide en su nombre
Los administradores y bufetes no compartirán cifras con un familiar, consejero o comprador sin su autorización firmada para terceros (llene la de Real Hope aquí). Es una protección. Nunca firme algo que además le dé a alguien su escritura o el control de su préstamo.
Empezar demasiado tarde
Los bufetes pueden tardar varios días hábiles en preparar una cotización, y los administradores tienen hasta 7 días hábiles para un estado de liquidación. Si puede, pida las cifras al menos tres semanas antes de la venta.
¿No puede juntar toda la cantidad a tiempo? Llame de inmediato a un consejero de vivienda gratuito aprobado por HUD. Pregunte por un plan de pagos, una modificación, una posposición corta de la venta, programas de ayuda para su tipo de préstamo o vender antes de la subasta. Sus opciones se reducen cada día más cerca de la venta.
Información general, no asesoría legal. Su escritura de fideicomiso y su tipo de préstamo determinan los detalles. Plazo de liquidación: 12 CFR 1026.36(c). Solicitudes de información y avisos de error: 12 CFR 1024.35–36.
Sus opciones
Normalmente hay más de una salida
La opción correcta depende de su préstamo, sus ingresos, cuánto está atrasado y si quiere quedarse con la casa. Un consejero de vivienda gratuito puede decirle cuáles permite su préstamo.
¿Está considerando una venta con arrendamiento, con nosotros o con otra persona?
Exija un precio justo que pueda verificar, un cierre con una compañía de títulos o abogado con licencia, un contrato de renta por escrito, cualquier promesa de recompra por escrito, ningún cobro antes del cierre y tiempo para que su propio abogado revise todo.
Sus opciones lado a lado
Una comparación honesta. Los tiempos y costos son rangos típicos, no promesas; su préstamo, su casa y su fecha de venta cambian el panorama.
| Opción | ¿Sigue viviendo allí? | Rapidez | Lo que le cuesta | Con qué se queda | Crédito | Mejor cuando |
|---|---|---|---|---|---|---|
| Ponerse al día | Sí | Días, cuando tenga el dinero | Pagos atrasados más cargos | Su casa y su plusvalía | Quedan los atrasos; no hay foreclosure | Puede juntar toda la cantidad antes del plazo |
| Modificación | Sí | 30–90+ días de revisión | Normalmente ninguno; hay ayuda gratuita | Su casa y su plusvalía | Algo de daño; mucho menos que un foreclosure | Sus ingresos se estabilizaron |
| Vender con agente | No | Normalmente 2–4 meses | Comisión, gastos de cierre, reparaciones | La mayor parte de su plusvalía | Solo los atrasos | Tiene plusvalía y tiempo suficiente antes de la venta |
| Venta en efectivo, tal como está | No | Normalmente 1–4 semanas | Precio menor que el de mercado; pocos cargos | Parte de su plusvalía, en efectivo | Solo los atrasos | Le queda poco tiempo o la casa necesita reparaciones |
| Venta con arrendamiento | Se queda, como inquilino | Normalmente 2–4 semanas | Precio menor que el de mercado; renta mensual | Parte de su plusvalía, y sigue viviendo allí | Solo los atrasos | Quiere quedarse y puede pagar la renta |
| Venta corta | No | Normalmente 2–6 meses para la aprobación | El prestamista acepta menos de lo que se debe | Normalmente nada | Grave, pero menos que un foreclosure | Debe más de lo que vale la casa |
| Dejar que vaya a subasta | No | En la fecha de venta | Se suman cargos a su deuda | Normalmente nada; un excedente es raro | Foreclosure en su historial por 7 años | Todas las demás opciones están cerradas |
En un teléfono, deslice la tabla de lado para ver todas las columnas.
Más de cerca
Cómo funciona una venta con arrendamiento
Usted vende su casa, la venta paga su hipoteca y detiene el foreclosure, y usted la renta de vuelta para que su familia no tenga que mudarse. Algunos acuerdos también le permiten recomprar la casa después. Puede ser un verdadero salvavidas, y tiene desventajas reales. Aquí están ambos lados, claramente.
Ejemplo, con números inventados
| Precio de venta | $300,000 |
| Liquidación del préstamo, atrasos y cargos de foreclosure | −$255,000 |
| Gastos de cierre | −$6,000 |
| Dinero para usted al cierre | $39,000 |
Después firma un contrato de renta de 12 meses a $2,100 al mes, con una opción por escrito de recomprar la casa por $315,000 dentro de dos años.
Solo es un ejemplo. Cada casa y oferta es diferente; sus números se le mostrarán por escrito.
Lo bueno
- Detiene el foreclosure y la subasta
- Su familia se queda en la casa: mismas escuelas, mismos vecinos
- Puede quedarse con parte de su plusvalía en efectivo
- No aparece un foreclosure en su reporte de crédito
- Un posible camino para recomprar la casa
Las desventajas
- Ya no es dueño de la casa; es inquilino
- El precio de venta normalmente está por debajo del valor de mercado
- La renta puede ser más alta que su pago de hipoteca anterior
- Si no paga la renta, le pueden desalojar como a cualquier inquilino
- Recomprar normalmente cuesta más que el precio de venta, y muchas personas nunca lo hacen
Preguntas para cualquiera que ofrezca una venta con arrendamiento, incluidos nosotros: ¿Cuál es el precio de venta y cómo lo calcularon? ¿Cuánto dinero recibiré al cierre? ¿Cuál es la renta, por cuánto tiempo y puede subir? ¿Qué pasa si me atraso con la renta? ¿Cuál es el precio y el plazo de recompra, y está en el contrato escrito? ¿Quién es el agente de cierre? ¿Puede mi abogado revisar todo primero? (La respuesta a la última siempre debe ser sí.)
A quién ayudamos
Cada situación es diferente. Empecemos con la suya.
Atrasado con los pagos
Empiece con las cuatro preguntas y sus plazos. Mientras antes actúe, más opciones tendrá.
Ya hay fecha de venta
Pida ya sus cifras de reinstalación y liquidación y calcule su plazo de 37 días. Llame hoy a un consejero gratuito.
Heredó una casa
Puede tener derechos con el administrador como sucesor. Vea ¿Heredó una casa? para saber quién puede vender y cómo proteger la casa.
Divorcio o separación
Normalmente las dos personas del préstamo tienen que estar de acuerdo con una venta o modificación. Siga pagando si puede y hable pronto con su abogado sobre la casa.
Pérdida de empleo o gastos médicos
Pregunte de inmediato a su administrador por una indulgencia (forbearance), y vea la ayuda gratuita para fondos de emergencia, comida y servicios.
Personas mayores e hipotecas reversas
Una hipoteca reversa puede ir a foreclosure por impuestos o seguro sin pagar. Los consejeros gratuitos aprobados por HUD ayudan con hipotecas reversas.
Atrasado con impuestos o cuotas de HOA
Ambos pueden hacerle perder la casa en Virginia. Llame al tesorero de su condado o a su asociación para un plan de pagos antes de que llegue a una venta.
Una casa que necesita reparaciones grandes
Puede que todavía tenga plusvalía. Use la regla del 70% para entender cómo debería ser una oferta en efectivo tal como está.
Familias militares
Puede tener protección federal adicional. Vea la sección para militares abajo.
Para militares y veteranos
Los propietarios militares pueden tener protección adicional contra el foreclosure
- Según la ley federal Servicemembers Civil Relief Act (SCRA), si su hipoteca empezó antes de su servicio activo, el prestamista generalmente no puede ejecutarla durante su servicio ni hasta un año después sin una orden judicial.
- La SCRA también puede limitar el interés al 6% en deudas adquiridas antes del servicio activo. Tiene que pedirlo por escrito a su administrador e incluir sus órdenes.
- La oficina de asistencia legal de su base da ayuda legal gratuita a militares elegibles y sus familias. Military OneSource (800-342-9647) ofrece asesoría financiera gratuita.
- Los veteranos con un préstamo VA pueden llamar a los técnicos de préstamos VA al (877) 827-3702 para ayuda con su administrador.
Avise por escrito a su administrador y al bufete del trustee si usted o un co-prestatario está en servicio activo. Fuente: 50 U.S.C. §§ 3937, 3953.
Ayuda gratuita cerca de usted
Programas locales que le pueden quitar un peso de encima
Todos estos programas son gratuitos o de bajo costo. Los horarios cambian, así que llame antes de ir. Muchos tienen personal o intérpretes en español; pregunte al llamar.
Herramientas
Manos a la obra
Escriba su carta de dificultad, reúna sus documentos, llame a su prestamista con confianza y revise cualquier oferta en busca de señales de alerta.
Si está pensando en vender
Conozca sus números antes de que alguien le haga una oferta
Los inversionistas que pagan en efectivo hacen las mismas cuentas con cada casa. Hágalas usted también para poder juzgar cualquier oferta, incluso la nuestra.
La regla del 70%
La mayoría de los inversionistas calculan su oferta máxima así:
Valor después de reparaciones × 70% − reparaciones = oferta máxima
El valor después de reparaciones (ARV) es lo que valdría su casa completamente arreglada. Para calcularlo, busque en Zillow, Redfin o Realtor.com casas parecidas a la suya vendidas en los últimos 6 meses a menos de ½ milla. El 30% que guardan los inversionistas cubre sus costos de compra y venta, de mantenimiento, de financiamiento y su ganancia.
Se muestran números de ejemplo. Cámbielos por los suyos.
Si una oferta está muy por debajo, pida al comprador que le muestre sus números. Si está por encima, pida prueba de fondos y una fecha de cierre firme. Pregunte directamente: "¿La compra usted mismo o va a ceder el contrato a otra persona?"
Vender usted mismo, paso a paso
1. Obtenga sus números. Pida a su administrador un estado de cuenta de liquidación (payoff statement) por escrito válido hasta la fecha de cierre esperada. Revise si hay otros gravámenes, impuestos sin pagar (tesorero del condado) y saldos de HOA.
2. Elija cómo vender. Venta por el dueño (menos costo, más trabajo), anuncio en el MLS por tarifa fija, un agente tradicional (la comisión es negociable) o un comprador en efectivo (más rápido, tal como está; consiga dos o tres ofertas).
3. Documentos de Virginia. Entregue a los compradores el Virginia Residential Property Disclosure Statement. Las casas construidas antes de 1978 necesitan la divulgación federal de pintura con plomo. Use un abogado de cierre o compañía de títulos de Virginia. Si debe más de lo que vale la casa, el prestamista tiene que aprobar una venta corta.
4. Promuévala. Tome un juego completo de fotos, escriba una descripción honesta y publíquela en Zillow, Facebook Marketplace y grupos locales. Reciba las ofertas por escrito.
5. Antes de firmar. Avise a su administrador que tiene un contrato; una venta pendiente a veces le da más tiempo. Pida prueba de fondos. Nunca firme una escritura ni un contrato con espacios en blanco fuera de una oficina de cierre.
Cómo tomar buenas fotos de su casa
- Sostenga el teléfono de lado en cada foto, de día, con las persianas abiertas y todas las luces prendidas.
- Párese en una esquina a la altura del pecho y mantenga el teléfono derecho. Use el lente gran angular 0.5× si lo tiene.
- Fotografíe el frente desde la calle y desde cada esquina, la parte de atrás, el patio, cada cuarto, y las etiquetas de la calefacción, el aire acondicionado, el calentador de agua y el panel eléctrico.
- Fotografíe los problemas con honestidad, de cerca y de lejos. No use filtros. Los compradores confían en fotos honestas.
Financiamiento creativo, explicado
Financiamiento del vendedor: usted actúa como el banco y el comprador le paga cada mes. Riesgo: si deja de pagar, quizás tenga que ejecutar la hipoteca para recuperar la casa.
Subject-to: el comprador recibe la escritura y hace sus pagos de hipoteca. Riesgo: el préstamo sigue a su nombre y en su crédito, y el prestamista puede exigir el pago total.
Renta con opción a compra: le renta a un inquilino con derecho a comprar después. Riesgo: usted sigue debiendo la hipoteca, y si no compra, usted queda como arrendador.
Hipoteca envolvente (wraparound): financiamiento del vendedor mientras usted mantiene su préstamo original. Riesgo: el mismo que subject-to.
Novación: un inversionista arregla y vende la casa y ustedes reparten el precio más alto. Riesgo: tarda meses y el contrato decide lo que usted recibe realmente.
Siempre pida a un abogado de bienes raíces que revise un acuerdo creativo.
¿Heredó una casa?
Las reglas federales permiten que un sucesor en interés confirmado (un heredero que ahora es dueño de la casa) reciba información del préstamo y solicite ayuda como lo haría el prestatario. Envíe al administrador el certificado de defunción y prueba de que es heredero.
La ley federal generalmente impide que el prestamista exija el pago total solo porque la casa pasó a un familiar después de una muerte.
Para vender, un albacea o administrador se registra en la oficina del secretario del tribunal de circuito. Sin testamento, quizás todos los herederos tengan que firmar la escritura. Revise los impuestos, el seguro (una casa vacía puede necesitar una póliza especial) y mantenga los servicios conectados.
La ayuda legal puede ayudar a herederos que califiquen: (866) 534-5243.
Contrato de compraventa a plazos (contract for deed), explicado
Qué es. Usted acepta vender su casa a un comprador que se muda y se hace cargo de su pago mensual de hipoteca, normalmente después de darle un pago inicial. El préstamo sigue a su nombre y usted conserva el título legal hasta que el comprador lo pague, por lo general refinanciando o vendiendo en unos pocos años. También se le llama contrato de tierra (land contract) o venta a plazos.
Cuándo puede ayudar. Puede servir si usted debe casi lo mismo o más de lo que vale la casa, o si los compradores no consiguen un préstamo nuevo. No hay tasación nueva ni aprobación de préstamo, así que puede cerrarse rápido.
Lo que debe saber. El préstamo sigue a su nombre, y usted conserva el título, hasta que el comprador lo pague, así que los pagos siguen apareciendo en su crédito. La mayoría de las hipotecas también tienen una cláusula de venta (due-on-sale) que permite al prestamista pedir el saldo una vez vendida la casa, una de las razones por las que los documentos importan. Si está atrasado, normalmente se pone al día antes o en el cierre.
Cómo se hace correctamente. Un abogado de bienes raíces de Virginia prepara el contrato y se encarga del cierre. El acuerdo indica el pago inicial, quién paga la hipoteca, los impuestos y el seguro, cómo puede ver prueba de que cada pago llegó a su prestamista y la fecha en que el préstamo se pagará o refinanciará. Tómese el tiempo de leerlo, y siempre puede pedir a su propio abogado que lo revise.
Venta "subject-to", explicada
Qué es. Usted vende su casa y firma la escritura a nombre del comprador, y su hipoteca actual se mantiene. En lugar de sacar un préstamo nuevo, el comprador se hace cargo de los pagos mensuales del suyo. La venta queda "sujeta" (subject to) al préstamo que usted ya tiene.
Cómo funciona. En el cierre normalmente se ponen al día los pagos atrasados, lo que puede detener un foreclosure, y usted puede recibir dinero por parte de su plusvalía. Después el comprador hace los pagos cada mes hasta que el préstamo se pague, por lo general cuando el comprador vende o refinancia.
Por qué la eligen los propietarios. Puede cerrarse rápido, sin aprobación de préstamo nuevo ni tasación. Sirve si está atrasado, si debe casi lo que vale la casa o si una venta normal no cubriría sus gastos, y evita un foreclosure en su historial.
Lo que debe saber. El préstamo sigue a su nombre hasta que se pague, así que los pagos siguen apareciendo en su crédito. La mayoría de las hipotecas también tienen una cláusula de venta (due-on-sale) que permite al prestamista pedir el saldo una vez vendida la casa, una de las razones por las que los documentos importan.
Cómo se hace correctamente. Un abogado de cierre de Virginia se encarga de la escritura, la búsqueda de título y el cierre. El acuerdo por escrito indica quién paga la hipoteca, los impuestos y el seguro, cómo puede ver prueba de cada pago y cuándo se pagará o refinanciará el préstamo. Tómese el tiempo de leerlo, y siempre puede pedir a su propio abogado que lo revise.
Ventas cortas: qué esperar
Los documentos. Los prestamistas suelen pedir una carta de dificultad, unos dos meses de estados de cuenta bancarios, talones de pago recientes, dos años de declaraciones de impuestos, la oferta de compra firmada y un estado de cierre estimado del abogado de cierre.
La espera. La aprobación puede tardar desde un mes hasta un año. Manténgase en contacto con el prestamista y responda rápido. Algunos prestamistas posponen la subasta mientras avanza una venta corta real, pero nunca está garantizado.
El comprador. La venta debe ser a un comprador sin relación con usted y a un precio justo de mercado.
El saldo restante. A menos que el prestamista lo perdone por escrito, usted podría seguir debiendo la diferencia entre el precio de venta y su préstamo (la "deficiencia"). Pida la renuncia por escrito antes del cierre.
Impuestos. La deuda perdonada normalmente se reporta en el formulario 1099-C del IRS y puede contar como ingreso. Algunas personas califican para una excepción, por ejemplo si son insolventes. Las reglas para la vivienda principal han cambiado con los años, así que consulte a un profesional de impuestos.
Crédito. Una venta corta suele hacer menos daño que un foreclosure. Muchas personas pueden calificar para una hipoteca nueva en unos 2 a 4 años, comparado con hasta 7 después de un foreclosure.
Impuestos al vender su casa
La exclusión de vivienda principal. Si fue dueño de la casa y vivió en ella como vivienda principal al menos 2 de los 5 años antes de la venta, normalmente puede dejar fuera de sus impuestos federales hasta $250,000 de ganancia, o hasta $500,000 para la mayoría de los matrimonios que declaran juntos.
Los detalles. Los dos años no tienen que ser seguidos. Si tiene que vender antes por un cambio de trabajo, salud o ciertos imprevistos, quizás reciba parte de la exclusión. La ganancia se calcula con lo que pagó más las mejoras, no con lo que debe del préstamo.
Más información. Vea la Publicación 523 del IRS, "Selling Your Home" (disponible en español), y consulte a un profesional de impuestos sobre sus números.
Reglas de Virginia al vender
El comprador asume el riesgo. En Virginia el vendedor no tiene que enumerar cada defecto, pero no puede ocultar ni falsear problemas que conoce. El comprador siempre debe hacer su propia inspección.
Formularios obligatorios. El vendedor entrega el Virginia Residential Property Disclosure Statement. En una asociación de propietarios o condominio, también debe entregar el paquete de divulgación de la asociación, y el comprador normalmente tiene 3 días después de recibirlo para cancelar.
Contratos. Solo cuentan los acuerdos por escrito. Una vez firmado el contrato, en general no hay periodo para arrepentirse, a menos que el contrato lo incluya.
Título limpio. El vendedor debe entregar un título limpio. Hipotecas antiguas, gravámenes, sentencias e impuestos sin pagar deben pagarse o liberarse en el cierre.
Condición. La mayoría de los contratos de Virginia exigen que los electrodomésticos y sistemas funcionen al cierre y que la casa quede barrida, a menos que acuerden otra cosa por escrito.
Sobre Real Hope
Respuestas claras para vecinos en un momento difícil
Real Hope LLC trabaja con propietarios que enfrentan un foreclosure en Fredericksburg y en todos los condados a unas 30 millas a la redonda, desde Fairfax y Prince William hasta Hanover y Westmoreland. Le explicamos lo que está pasando en palabras sencillas y le ayudamos a ver todas sus opciones, incluso las gratuitas.
Para que sepa quiénes somos: Real Hope LLC compra casas y ofrece ventas con arrendamiento, así que somos una opción entre varias. Los consejeros y la ayuda legal gratuitos de esta página son independientes de nosotros, y siempre puede comparar.
Real Hope nació de una idea sencilla: la mayoría de las familias que enfrentan un foreclosure tienen más opciones de las que les dicen, y merecen conocerlas todas de alguien local que les dé una respuesta clara. Demasiados propietarios solo reciben llamadas de cobradores, avisos de subasta y montones de postales de inversionistas. Quisimos ser la llamada que explica lo que está pasando.
Cuando nos contacta, empezamos por escuchar. Le ayudamos a entender sus plazos, repasamos cada opción, desde una modificación del préstamo hasta una venta, y le referimos a los consejeros y la ayuda legal gratuitos de su condado. Si vender o una venta con arrendamiento tiene sentido para usted, le mostramos nuestros números por escrito y le damos tiempo para comparar. Si no tiene sentido, también se lo decimos.
Vivimos y trabajamos en el área de Fredericksburg, y esta es nuestra comunidad.
- Primero escuchamos. Cada situación es diferente, y empezamos por la suya.
- Sin presión. Usted decide lo que es mejor para su familia, a su tiempo.
- Sin cobros por adelantado. La ley de Virginia dice que quien ayude a un dueño a evitar el foreclosure no puede cobrar antes de terminar el trabajo o antes del cierre (Código de Virginia § 59.1-200.1).
- Todo por escrito. Cualquier promesa, incluso una recompra, va en un contrato escrito que su propio abogado puede revisar.