 Real Hope
Tulong sa foreclosure sa loob ng mga 30 milya mula sa Fredericksburg
Huli na sa bayad ng mortgage? May oras pa kayo, at may mga pagpipilian kayo.
Tulong sa simpleng salita para sa mga may-ari ng bahay sa lugar ng Fredericksburg na nahaharap sa foreclosure (pagremata ng bahay): ang inyong mga deadline, mga opsyon, libreng lokal na programa, at mga tool para kumilos ngayon.
Mas gusto ninyong makipag-usap? Tawagan ang Real Hope sa 540-698-5551
Kausapin kami
Mas maaga kayong tumawag, mas marami kayong pagpipilian
Tumawag, mag-text, o mag-email. Sumasagot kami sa mga tawag at email sa loob ng isang araw ng trabaho. Kung hindi kami ang tamang tutulong sa inyo, ituturo namin kayo sa tamang tao.
Mga bahay na natulungan namin
Totoong mga bahay, totoong mga pamilya, dito mismo sa ating lugar
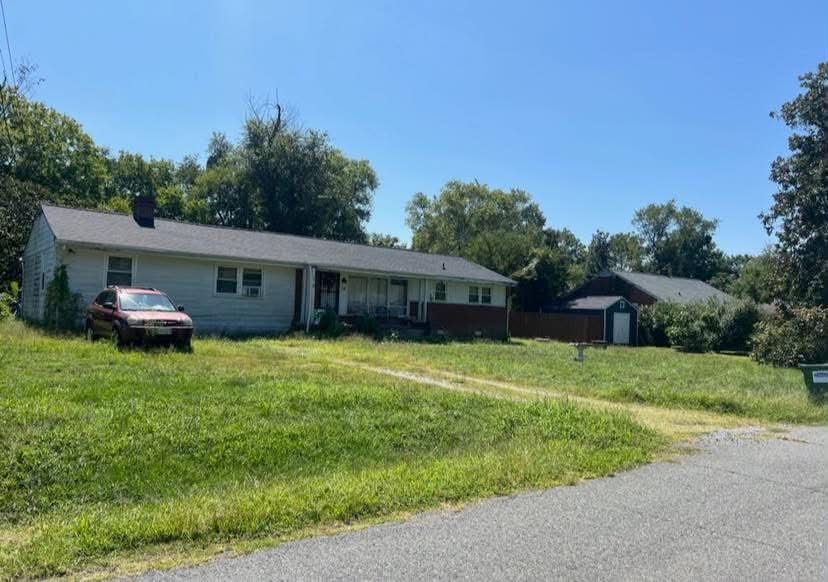
Ito ay mga totoong bahay ng Real Hope sa lugar ng Fredericksburg, kinunan ng larawan bago at pagkatapos.
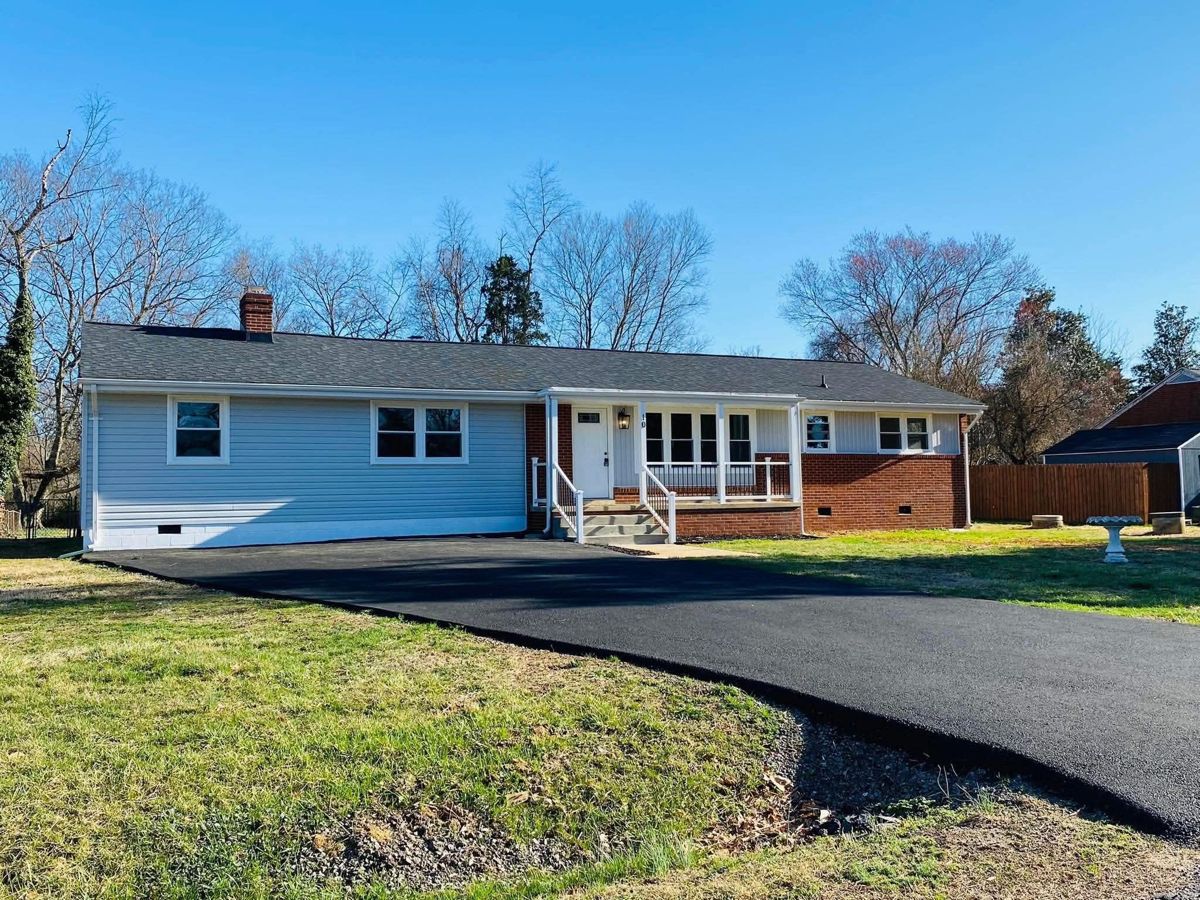
Isang ranch house, mula simula hanggang matapos
Dati ay napabayaan at luma na. Ngayon ay may bagong siding, bagong bubong, bagong bintana, bagong rehas sa beranda, at sementadong driveway.
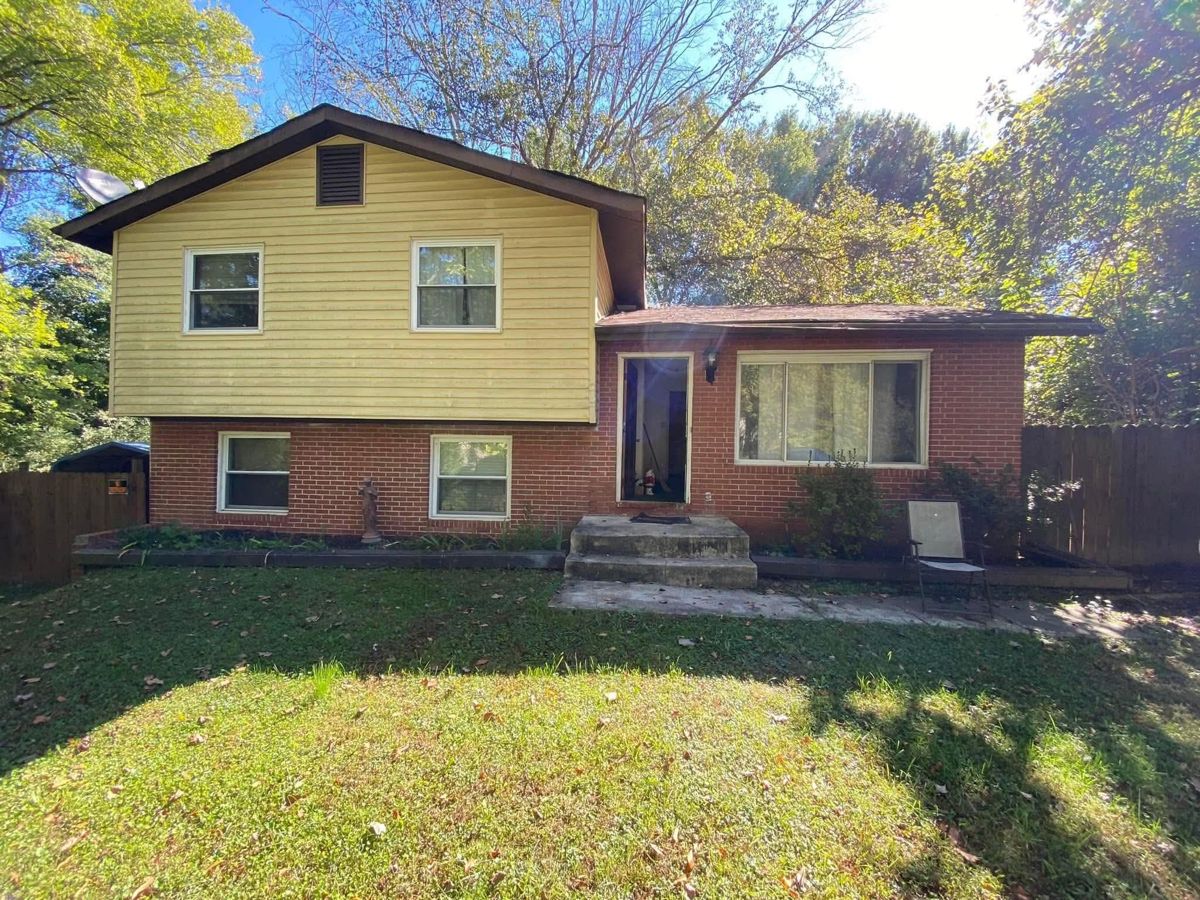
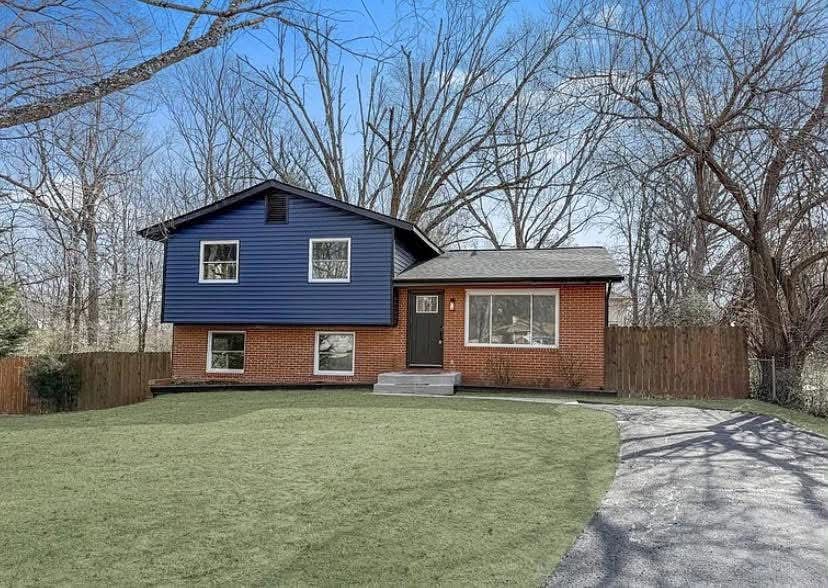
Isang split-level na bahay, binago
Ang kupas na siding at lumang harapan ay naging navy blue na siding, bagong pinto at hagdan, at sariwang damuhan.
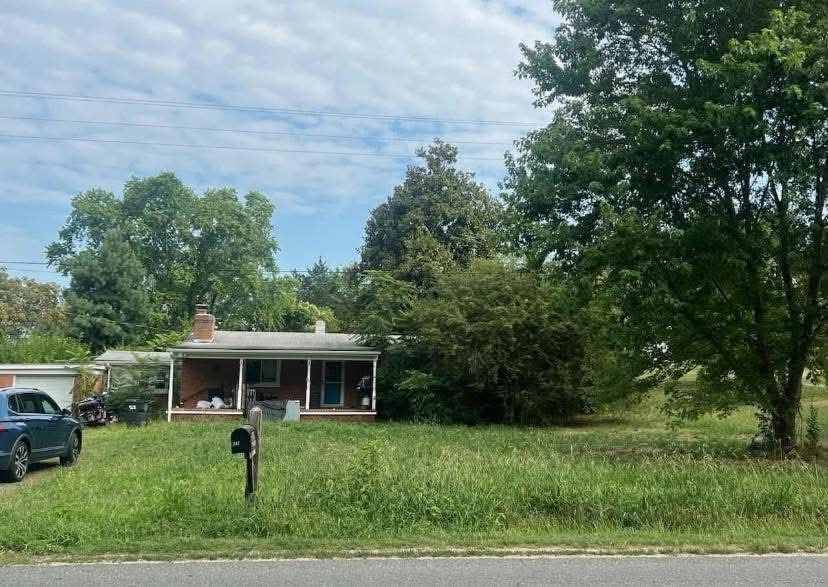
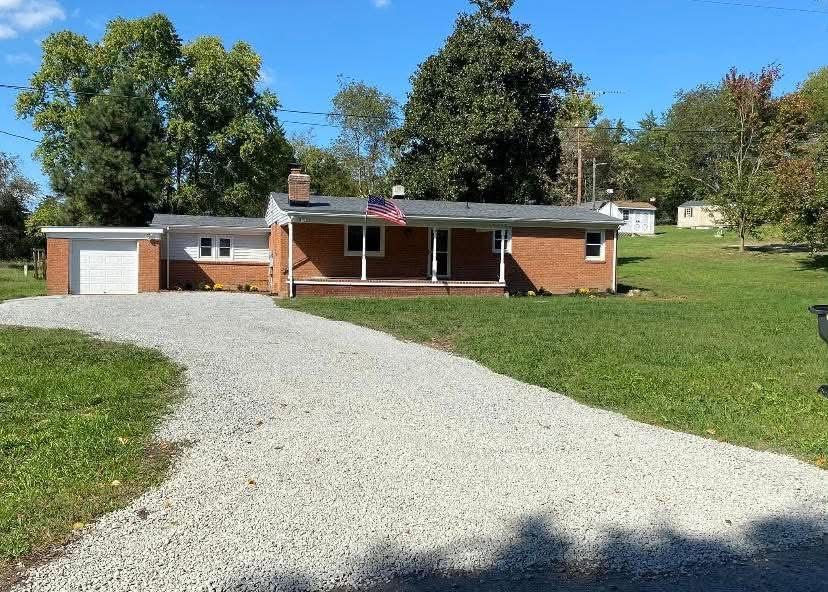
Isang bahay na ladrilyo, muling lumitaw
Dating natatakpan ng mga damo, ang bahay na ladrilyong ito ay may malinis na bakuran na ngayon, bagong graba na driveway, at sariwang damuhan.
Paano tumutulong ang Real Hope
Apat na simpleng hakbang, at kayo ang may kontrol sa buong proseso
Walang pamimilit at walang bayad sa umpisa. Hindi pinapayagan ng batas ng Virginia na maningil ang sinumang tumutulong sa inyo na iwasan ang foreclosure bago matapos ang trabaho.
Makipag-ugnayan
Tumawag o mag-text sa 540-698-5551, mag-email sa amin, o humiling na kami ang tumawag. Libre at walang obligasyon ang pakikipag-usap sa amin.
Sinusuri namin ang inyong sitwasyon
Tinitingnan namin ang inyong mga deadline, loan, at mga layunin. Sa inyong nakasulat na pahintulot, puwede naming hingin para sa inyo ang reinstatement at payoff figures.
Makikita ninyo ang lahat ng opsyon nang nakasulat
Inilalatag namin ang lahat ng inyong opsyon, kasama ang mga libre tulad ng modification o housing counselor. Kung makatwiran na bilhin namin ang inyong bahay o mag-sale-leaseback, isusulat namin ang aming alok kasama ang lahat ng numero.
Kayo ang magpapasya
Maglaan ng oras para maghambing at ipasuri sa sarili ninyong abogado ang lahat. Kung itutuloy ninyo sa amin, gagawin ang closing sa lisensyadong title company o abogado sa Virginia, sa iskedyul na aangkop sa petsa ng auction.
Magsimula rito
Ano ang inyong sitwasyon?
Sagutin ang apat na mabilis na tanong at makakuha ng maikling listahan ng mga susunod na hakbang. Nananatili sa inyong device ang inyong mga sagot. Mas gusto ninyo ng listahan sa papel? I-print ang Facing Foreclosure Checklist (sa Tagalog at English).
Paano gumagana ang foreclosure sa Virginia
Mas mabilis ang foreclosure sa Virginia kaysa sa inaasahan ng marami
Sa Virginia, kadalasang nagfo-foreclose ang mga nagpapautang nang hindi dumadaan sa korte. Isang trustee ang nag-a-auction ng bahay sa courthouse ng county. Kapag alam ninyo kung nasaan na kayo sa prosesong ito, malalaman ninyo kung aling mga opsyon ang bukas pa.
- Araw 1
Unang hindi nabayarang hulog
Karamihan ng loan ay may mga 15 araw na grace period bago maningil ng late fee.
- Araw 36 at 45
Kokontakin kayo ng inyong servicer
Kailangang subukan kayong kontakin ng servicer, saka padalhan kayo ng nakasulat na abiso ng inyong mga opsyon.
- Araw 30–90
Breach o demand letter
Kadalasang inirereport sa mga credit bureau ang mga late payment.
- Pagkatapos ng araw 120
Puwede nang magsimula ang pormal na foreclosure
Ayon sa pederal na patakaran, ang kumpletong application para sa tulong na naisumite bago ang puntong ito ay humihinto sa foreclosure.
- Itinalaga ang trustee
Hahawakan ng law firm ang file
Pormal nang nagsimula ang foreclosure. Nagtatala ang nagpapautang ng "Deed of Appointment of Substitute Trustee" sa land records ng county, kadalasang ilang linggo bago ang anumang anunsyo sa pahayagan. Sa inyo pa rin ang bahay.
- 60+ araw bago ang auction
Notice of sale
Kung nakatira kayo sa bahay, ipinapadala ang notice of sale sa certified mail hindi bababa sa 60 araw bago ang auction. Hindi ito utos na lumipat.
- 37 araw bago ang auction
Huling araw para sa kumpletong application
Kung matanggap ng servicer ang kumpletong application bago ang petsang ito, kailangan muna nila itong suriin bago ituloy ang auction.
- 2–4 na linggo bago
Ina-advertise ang auction sa pahayagan
Inilalathala ang abiso sa pahayagang sumasaklaw sa inyong county, at kadalasan din sa website ng law firm at sa mga auction site. Tingnan ang kung saan lumalabas ang auction.
- Araw ng auction
Naibenta ang bahay
Walang karapatan sa Virginia na bilhin ulit ang bahay pagkatapos ng auction. Maraming auction ang naipagpapaliban o nakakansela kapag nakahabol sa bayad ang may-ari, nakipagkasundo, o naunang nagbenta.
- Pagkatapos ng auction
Pagpapaalis at natitirang utang
Kailangang dumaan sa korte ang bagong may-ari para kayo mapaalis. Puwedeng magdemanda ang nagpapautang para sa kulang na halaga (deficiency).
Batay sa mga patakaran ng CFPB at Va. Code §§ 55.1-320 hanggang 322. Maaaring may dagdag na hakbang ang inyong deed of trust. Ipasuri sa isang counselor ang inyong mga papeles. Nirepaso ang impormasyon noong Oktubre 2026.
Alamin ang inyong mga petsa
Maglagay ng petsa para makita ang countdown at mga deadline. Lahat ay kinukwenta sa inyong device.
Saan lumalabas ang inyong foreclosure
Pampubliko ang foreclosure, kaya alamin kung ano ang nakalabas
Kapag gumawa na ng pormal na hakbang ang nagpapautang, nagiging pampublikong rekord ang inyong foreclosure sa ilang lugar. Kapag tiningnan ninyo ang mga ito, malalaman ninyo kung nasaan na kayo, at maiintindihan ninyo kung bakit biglang may mga estrangherong sumusulat o kumakatok sa inyong pinto.
Mga land record ng county
Kapag nagsimula ang foreclosure, may itinatalang "Deed of Appointment of Substitute Trustee" sa circuit court clerk kung saan nakatayo ang inyong bahay. Puwede kayong maghanap nang libre sa opisina ng clerk, o online gamit ang bayad na Secure Remote Access system ng Virginia.
May sariling circuit court clerk ang Lungsod ng Fredericksburg at bawat county.
Mga lokal na pahayagan
Kailangang i-advertise ang auction sa pahayagang sumasaklaw sa inyong county, tulad ng The Free Lance-Star, Culpeper Star-Exponent, Orange County Review, Caroline Progress, The Journal (King George at Westmoreland), Northern Neck News, InsideNoVa/Prince William Times, o Richmond Times-Dispatch.
Public Notices Virginia
Kinokolekta ng publicnoticevirginia.com ang mga legal notice mula sa mga pahayagan sa buong estado. Hanapin ang inyong address o county.
Mga website ng law firm at auction
Kadalasang inilalista ng law firm ng trustee (nakapangalan sa inyong notice) ang auction sa kanilang website. Marami ring auction na lumalabas sa Auction.com, Xome, o Hubzu. Puwedeng magbago roon ang petsa at panimulang bid, kaya laging kumpirmahin sa law firm sa telepono.
Hindi nabayarang property tax
Hiwalay sa inyong mortgage, ang hindi nabayarang real estate tax ay puwedeng humantong sa tax sale ng county. Naglalabas ang mga county ng listahan ng mga delingkuwenteng buwis. Tawagan ang treasurer ng inyong county para alamin ang balanse at magtanong tungkol sa payment plan.
Mga lien ng HOA at condo
Sa Virginia, puwedeng magtala ng lien ang mga homeowner at condo association para sa hindi nabayarang dues at mag-foreclose dito. Kung huli kayo sa dues, tawagan agad ang association o ang management company nito. Karaniwan ang mga payment plan.
Bankruptcy court
Pampubliko ang mga kaso ng bankruptcy sa federal na PACER system. Kapag nag-file, may automatic stay na pansamantalang humihinto sa foreclosure, pero may pangmatagalang epekto ito. Makipag-usap muna sa legal aid o sa bankruptcy attorney bago mag-file.
Mga bayad na data service
Kinokolekta ng mga kompanya tulad ng PropStream, ATTOM, at RealtyTrac ang mga pampublikong rekord na ito at ibinebenta sa mga investor, kaya maaaring makatanggap kayo ng maraming sulat at tawag. Ihambing ang anumang alok sa 70% rule at suriin ito gamit ang scam check.
Wala pa kayo sa anumang listahan? Hindi pampubliko ang mga hindi nabayarang hulog hangga't hindi gumagawa ng pormal na hakbang ang nagpapautang. Ito ang pinakamagandang oras para kumilos: tawagan ngayon ang inyong servicer at isang libreng housing counselor, habang marami pa kayong opsyon.
Pigilan ang auction sa pamamagitan ng paghabol sa bayad
Paano kumuha ng reinstatement quote at payoff letter
Kapag binayaran ang reinstatement amount bago ang deadline, babalik sa normal ang inyong loan at matatanggal ang bahay sa listahan ng auction sa courthouse. Ang pinakamahalagang hakbang ay makuha ang tamang halaga, mula sa tamang opisina, sa tamang oras. Narito kung paano ito gumagana at ang mga dapat bantayan.
Reinstatement quote
Ang halaga para mahabol ang lahat ng utang na hulog: lahat ng hindi nabayarang hulog, late charge, at mga gastos sa foreclosure hanggang ngayon. Bayaran ito nang buo at sa oras, at titigil ang foreclosure. Magpapatuloy ang inyong loan sa normal na buwanang hulog.
Payoff statement
Ang halaga para tuluyang bayaran ang buong loan: ang buong balanse, interes, singil, at gastos. Kailangan ninyo ito para magbenta, mag-refinance, o mag-short sale. Ayon sa federal na patakaran, kailangang magpadala ang servicer ng tamang payoff statement sa loob ng 7 araw ng trabaho mula sa nakasulat na kahilingan.
Hingin ang dalawa nang sabay. Puwedeng mabilis magbago ang inyong mga opsyon, at kapag hawak ninyo ang dalawang halaga, makakakilos agad kayo, ang counselor, o ang buyer.
Hakbang-hakbang
Alamin kung sino ang may hawak ng inyong file
Wala pang sulat mula sa trustee o notice of sale? Humingi sa inyong loan servicer, ang kompanyang binabayaran ninyo. May sulat na mula sa law firm o notice of sale? Kadalasang ang law firm ng trustee na ang naghahanda ng mga halaga. Nasa notice ang pangalan, telepono, at file number nito. Humingi sa law firm at kopyahan ang inyong servicer.
Humingi nang nakasulat, hindi lang sa telepono
Ipadala ang kahilingan sa email, fax, o portal ng law firm, at magtabi ng kopya. Isama ang inyong pangalan, address ng bahay, numero ng loan, file number ng trustee, petsa ng auction, at good-through date. Isusulat ito para sa inyo ng aming request letter builder.
Humingi ng itemized na breakdown
Hilinging ilista nang hiwalay ang bawat singil: bawat hindi nabayarang hulog, late charge, escrow (buwis at insurance), bayad sa abogado at trustee, inspeksyon, at anumang "corporate advance."
Mag-follow up at magtala
Kung walang sagot sa loob ng 3 araw ng trabaho, tumawag. Itala ang petsa, pangalan ng kausap, at reference number. Puwede ring humingi ng mga halaga ang housing counselor para sa inyo kung may pirmado kayong pahintulot (tingnan ang third-party authorization).
Suriin ang bawat numero
Ihambing ang quote sa sarili ninyong mga statement. Kung may singil na mukhang mali, kontrahin ito nang nakasulat bilang "notice of error" at ipasuri sa counselor o legal aid. Huwag hayaang mapalampas ng pagtatalo ang deadline: kung kailangan, magbayad muna at kontrahin pagkatapos.
Kumpirmahin kung paano at kailan magbabayad
Itanong kung anong uri ng bayad ang tinatanggap (kadalasang certified funds o wire), eksaktong saan ito ipapadala, at ang huling araw at oras. Kumpirmahin ang wiring instructions sa pagtawag sa law firm sa numerong kayo mismo ang naghanap.
Magbayad, saka kumuha ng nakasulat na kumpirmasyon
Pagkatapos magbayad, kumuha ng nakasulat na kumpirmasyon na natanggap ang pera, na-reinstate ang loan, at kinansela ang auction. Tawagan ang trustee isang araw bago ang nakatakdang auction para makatiyak.
Mga bitag na nagpapawala ng bahay sa mga may-ari
Ito ang mga pinakakaraniwang dahilan kung bakit pumapalya ang reinstatement sa huling sandali.
Nag-expire ang quote bago dumating ang pera
Bawat quote ay may good-through date (hanggang kailan ito valid), at patuloy na nadadagdagan ang interes araw-araw (ang "per diem"). Humingi ng good-through date na hindi bababa sa 10 araw, at kung mahuhuli ang pera, humingi ng bagong quote. Huwag magpadala ng expired na halaga.
Nagsasara ang reinstatement bago ang auction
Karamihan sa standard na deed of trust sa Virginia ay pumapayag na mag-reinstate lamang hanggang 5 araw bago ang auction. Pagkatapos noon, puwedeng hingin ng nagpapautang ang buong payoff. Basahin ang bahagi ng inyong deed of trust na "Borrower's Right to Reinstate After Acceleration," at magplano pabalik mula sa petsang iyon, hindi mula sa auction.
Pinalaking o hindi maipaliwanag na singil
Puwedeng kasama sa quote ang bayad sa abogado at trustee, inspeksyon ng bahay, broker price opinion, "corporate advances," late charge, at force-placed insurance. Laging humingi ng itemized na quote. Kung may mukhang mali o hindi pinapayagan ng inyong loan, kontrahin ito nang nakasulat (isang "notice of error"). Ayon sa federal na patakaran, kailangang sumagot ang servicer.
Isang kompanya lang ang may alam
Kapag napunta na ang file sa law firm ng trustee, maaaring hindi mabilis magpalitan ng impormasyon ang servicer at ang law firm. Ang perang ipinadala sa servicer ay maaaring hindi makapigil sa auction na pinapatakbo ng law firm. Ipadala ang kahilingan at bayad sa sinumang itinuro ng quote, at kopyahan ang isa pa.
Bahagyang bayad na hindi binibilang
Pagkatapos ng acceleration, ang bayad na kulang sa buong reinstatement amount ay puwedeng ibalik o ilagay sa "suspense" account. Hindi nito mapipigilan ang auction. Huwag isiping makakabili kayo ng oras kapag ipinadala ninyo ang kaya ninyo.
Maling uri ng bayad
Kadalasang humihingi ang mga trustee ng certified funds o wire, bago ang takdang oras. Sa puntong ito, madalas tinatanggihan ang personal check at online na bayad. Itanong nang eksakto kung anong uri ng bayad ang tinatanggap, saan ito ipapadala, at ang huling oras.
Wire fraud
Nagpapadala ang mga kriminal ng pekeng email na may bagong wiring instructions na mukhang galing sa law firm. Bago mag-wire, tawagan ang law firm sa numerong kayo mismo ang naghanap (sa inyong notice of sale o sa kanilang website), hindi ang nasa email, at kumpirmahin ang account.
Mga pangakong sa telepono lang
Walang kwenta ang "naka-hold ang auction" kung hindi ito nakasulat mula sa law firm ng trustee. Kumuha ng nakasulat na kumpirmasyon na natanggap ang pera at kinansela ang auction, at tawagan ang trustee isang araw bago ang auction para matiyak na tinanggal na ito sa listahan.
Ibang tao ang nagtatanong para sa inyo
Hindi ibibigay ng servicer at law firm ang mga halaga sa kamag-anak, counselor, o buyer nang walang inyong pirmadong third-party authorization (punan ang sa Real Hope dito). Proteksyon ito para sa inyo. Huwag pumirma ng anumang dokumento na nagbibigay rin sa iba ng inyong titulo o kontrol sa inyong loan.
Masyadong huling pagsisimula
Puwedeng umabot ng ilang araw ng trabaho bago maihanda ng law firm ang quote, at may hanggang 7 araw ng trabaho ang servicer para sa payoff statement. Kung kaya, hingin ang mga halaga hindi bababa sa tatlong linggo bago ang auction.
Hindi maipon ang buong halaga sa oras? Tumawag agad sa libreng HUD-approved na housing counselor. Magtanong tungkol sa repayment plan, loan modification, maikling pagpapaliban ng auction, mga programang tulong para sa uri ng inyong loan, o pagbebenta bago ang auction. Lumiliit ang inyong mga opsyon habang papalapit ang auction.
Pangkalahatang impormasyon, hindi legal na payo. Ang inyong deed of trust at uri ng loan ang magtatakda ng mga detalye. Payoff timing: 12 CFR 1026.36(c). Requests for information at notices of error: 12 CFR 1024.35–36.
Mga opsyon ninyo
Kadalasan, may higit sa isang paraan para malampasan ito
Ang tamang opsyon ay depende sa inyong loan, kita, kung gaano na kayo kahuli, at kung gusto ninyong panatilihin ang bahay. Masasabi sa inyo ng libreng housing counselor kung alin ang pinapayagan ng inyong loan.
Pinag-iisipan ang sale-leaseback, sa amin man o sa iba?
Igiit ang patas na presyong mabe-verify ninyo, closing sa lisensyadong title company o abogado, nakasulat na lease, nakasulat na anumang pangakong buy-back, walang bayad bago ang closing, at sapat na oras para masuri ng sarili ninyong abogado ang lahat.
Paghahambing ng mga opsyon
Isang tapat na paghahambing. Karaniwang saklaw lamang ang mga oras at gastos, hindi pangako; nag-iiba ito depende sa inyong loan, bahay, at petsa ng auction.
| Opsyon | Doon pa rin titira? | Gaano kabilis | Magkano ang gastos ninyo | Ano ang matitira sa inyo | Credit | Pinakamainam kapag |
|---|---|---|---|---|---|---|
| Habulin ang bayad (reinstate) | Oo | Ilang araw, kapag may pera na | Mga hindi nabayarang hulog at singil | Ang inyong bahay at equity | Mananatili ang late payments; walang foreclosure | Kaya ninyong ipunin ang buong halaga bago ang deadline |
| Loan modification | Oo | 30–90+ araw ng pagsusuri | Kadalasang wala; may libreng tulong | Ang inyong bahay at equity | May kaunting pinsala; mas magaan kaysa foreclosure | Matatag na ulit ang inyong kita |
| Ibenta sa pamamagitan ng ahente | Hindi | Kadalasang 2–4 na buwan | Komisyon, closing cost, pagkukumpuni | Karamihan ng inyong equity | Late payments lamang | May equity kayo at sapat na oras bago ang auction |
| Cash sale, as-is | Hindi | Kadalasang 1–4 na linggo | Mas mababa sa presyo sa merkado; kaunting singil | Bahagi ng equity, cash | Late payments lamang | Kulang na ang oras o kailangang ayusin ang bahay |
| Sale-leaseback | Mananatili, bilang nangungupahan | Kadalasang 2–4 na linggo | Mas mababa sa presyo sa merkado; buwanang upa | Bahagi ng equity, at doon pa rin kayo titira | Late payments lamang | Gusto ninyong manatili at kaya ninyong magbayad ng upa |
| Short sale | Hindi | Kadalasang 2–6 na buwan para sa pag-apruba ng nagpapautang | Tinatanggap ng nagpapautang ang mas mababa sa utang | Kadalasang wala | Seryoso, pero mas magaan kaysa foreclosure | Mas malaki ang utang kaysa halaga ng bahay |
| Hayaang ma-auction | Hindi | Sa petsa ng auction | Madaragdag ang mga singil sa utang | Kadalasang wala; bihira ang sobrang pera | Foreclosure sa rekord ninyo nang 7 taon | Sarado na ang lahat ng ibang opsyon |
Sa telepono, i-slide pakanan o pakaliwa ang table para makita ang lahat ng column.
Mas malapitang pagtingin
Paano gumagana ang sale-leaseback
Ibebenta ninyo ang bahay, babayaran ng benta ang mortgage at hihinto ang foreclosure, at uupahan ninyo ulit ito para hindi na kailangang lumipat ang pamilya. May mga kasunduang pumapayag din na bilhin ninyo ulit ang bahay sa hinaharap. Puwede itong maging tunay na sagip, at may tunay din itong kapalit. Narito ang dalawang panig, nang malinaw.
Halimbawa, gamit ang gawa-gawang numero
| Presyo ng benta | $300,000 |
| Payoff ng loan, mga utang na hulog, at singil sa foreclosure | −$255,000 |
| Closing cost | −$6,000 |
| Cash para sa inyo sa closing | $39,000 |
Pagkatapos, pipirma kayo ng 12-buwang lease sa halagang $2,100 bawat buwan, may nakasulat na opsyon na bilhin ulit ang bahay sa $315,000 sa loob ng dalawang taon.
Halimbawa lamang. Iba-iba ang bawat bahay at alok; ipapakita sa inyo nang nakasulat ang inyong mga numero.
Ang mga benepisyo
- Humihinto ang foreclosure at auction
- Mananatili ang pamilya sa bahay: parehong paaralan, parehong kapitbahay
- Maaaring makakuha kayo ng bahagi ng equity bilang cash
- Walang foreclosure sa inyong credit report
- Posibleng paraan para mabili ulit ang bahay
Ang mga kapalit
- Hindi na kayo ang may-ari ng bahay; nangungupahan na kayo
- Kadalasang mas mababa ang presyo ng benta kaysa buong halaga sa merkado
- Puwedeng mas mataas ang upa kaysa dati ninyong hulog sa mortgage
- Kung hindi kayo makabayad ng upa, puwede kayong paalisin tulad ng sinumang nangungupahan
- Kadalasang mas mahal ang pagbili ulit kaysa presyo ng benta, at marami ang hindi na ito nagagamit
Mga tanong para sa sinumang nag-aalok ng sale-leaseback, kasama kami: Magkano ang presyo ng benta, at paano ito kinwenta? Magkano ang matatanggap ko sa closing? Magkano ang upa, gaano katagal, at puwede ba itong tumaas? Ano ang mangyayari kung mahuli ako sa upa? Magkano at hanggang kailan ang buy-back, at nakasulat ba ito sa kontrata? Sino ang settlement agent? Puwede bang suriin muna ng abogado ko ang lahat? (Ang sagot sa huli ay dapat laging oo.)
Sino ang tinutulungan namin
Iba-iba ang bawat sitwasyon. Magsimula tayo sa inyo.
Huli na sa mga bayad
Magsimula sa apat na tanong at sa inyong mga deadline. Mas maaga kayong kumilos, mas marami kayong opsyon.
May nakatakda nang petsa ng auction
Hingin na ngayon ang inyong reinstatement at payoff figures at alamin ang 37-araw na deadline. Tumawag ngayon sa isang libreng counselor.
Nagmana ng bahay
Maaaring may karapatan kayo sa servicer bilang successor. Tingnan ang Nagmana ng bahay? para malaman kung sino ang puwedeng magbenta at paano protektahan ang bahay.
Diborsyo o hiwalayan
Kadalasang kailangang pumayag ang parehong taong nakapangalan sa loan sa anumang benta o modification. Patuloy na magbayad kung kaya, at kausapin agad ang inyong abogado tungkol sa bahay.
Nawalan ng trabaho o may bayarin sa ospital
Itanong agad sa inyong servicer ang forbearance, at tingnan ang libreng tulong para sa emergency funds, pagkain, at utilities.
Mga senior at reverse mortgage
Puwede ring ma-foreclose ang reverse mortgage dahil sa hindi nabayarang property tax o insurance. Tumutulong ang mga libreng HUD-approved counselor sa reverse mortgage.
Huli sa buwis o HOA dues
Pareho itong puwedeng magpawala ng bahay sa Virginia. Tawagan ang treasurer ng county o ang inyong association para sa payment plan bago umabot sa auction.
Bahay na kailangan ng malaking pagkukumpuni
Maaaring may equity pa rin kayo. Gamitin ang 70% rule para maintindihan kung ano dapat ang as-is na cash offer.
Mga pamilyang militar
Maaaring may dagdag kayong proteksyon mula sa pederal na batas. Tingnan ang seksyon para sa mga militar sa ibaba.
Para sa mga servicemember at beterano
Maaaring may dagdag na proteksyon laban sa foreclosure ang mga militar na may-ari ng bahay
- Sa ilalim ng pederal na Servicemembers Civil Relief Act (SCRA), kung nagsimula ang inyong mortgage bago ang inyong active duty, karaniwang hindi puwedeng mag-foreclose ang nagpapautang habang naglilingkod kayo o hanggang isang taon pagkatapos nito nang walang utos ng korte.
- Puwede ring limitahan ng SCRA sa 6% ang interes ng mga utang na kinuha bago ang active duty. Kailangan ninyo itong hingin nang nakasulat sa servicer, kasama ang inyong orders.
- Nagbibigay ng libreng legal na tulong ang legal assistance office ng inyong base sa mga kwalipikadong servicemember at kanilang pamilya. Nag-aalok ang Military OneSource (800-342-9647) ng libreng financial counseling.
- Puwedeng tumawag ang mga beteranong may VA loan sa VA loan technicians sa (877) 827-3702 para sa tulong sa kanilang servicer.
Abisuhan nang nakasulat ang inyong servicer at ang law firm ng trustee kung kayo o ang co-borrower ay nasa active duty. Pinagmulan: 50 U.S.C. §§ 3937, 3953.
Libreng tulong malapit sa inyo
Mga lokal na programang makakapagpagaan ng pasanin
Libre o mura ang lahat ng programang ito. Nagbabago ang oras, kaya tumawag muna bago pumunta. Marami ang may libreng interpreter; itanong kapag tumawag kayo.
Mga tool
Simulan na natin
Isulat ang hardship letter, ihanda ang mga dokumento, tawagan ang nagpapautang nang may kumpiyansa, at suriin ang anumang alok para sa mga babala.
Kung pinag-iisipan ninyong magbenta
Alamin ang inyong mga numero bago may mag-alok sa inyo
Pare-pareho ang kwenta ng mga cash investor sa bawat bahay. Kwentahin din ninyo para masuri ninyo ang anumang alok, kasama ang amin.
Ang 70% rule
Ganito itinatakda ng karamihan sa mga cash investor ang pinakamataas nilang alok:
After-repair value × 70% − pagkukumpuni = pinakamataas na alok
Ang after-repair value (ARV) ay ang presyong maibebenta ang inyong bahay kapag naayos nang lahat. Hanapin ito sa pagtingin sa Zillow, Redfin, o Realtor.com ng mga kahawig na bahay na nabenta sa nakaraang 6 na buwan sa loob ng mga ½ milya. Ang 30% na itinatabi ng mga investor ay pantakip sa gastos sa pagbili at pagbenta, holding cost, financing, at kita nila.
Halimbawang numero ang ipinapakita. Palitan ng sarili ninyo.
Kung masyadong mababa ang alok, hilingin sa buyer na ipakita ang kanilang kwenta. Kung mas mataas, humingi ng proof of funds at tiyak na petsa ng closing. Itanong nang diretso: "Kayo ba mismo ang bibili, o ipapasa ninyo ang kontrata sa iba?"
Pagbebenta nang kayo mismo, hakbang-hakbang
1. Alamin ang inyong mga numero. Humingi sa servicer ng nakasulat na payoff statement na valid hanggang sa inaasahang petsa ng closing. Tingnan kung may ibang lien, hindi nabayarang buwis (county treasurer), at balanse sa HOA.
2. Piliin kung paano magbebenta. For sale by owner (pinakamura, pinakamaraming trabaho), flat-fee na listing sa MLS, tradisyonal na ahente (puwedeng tawaran ang komisyon), o cash buyer (pinakamabilis, as-is; kumuha ng dalawa o tatlong alok).
3. Mga papeles sa Virginia. Bigyan ang mga buyer ng Virginia Residential Property Disclosure Statement. Kailangan ng federal na lead-based paint disclosure ang mga bahay na itinayo bago 1978. Gumamit ng settlement attorney o title company sa Virginia. Kung mas malaki ang utang kaysa halaga ng bahay, kailangang aprubahan ng nagpapautang ang short sale.
4. I-market ito. Kumuha ng kumpletong set ng larawan, sumulat ng tapat na paglalarawan, at i-post sa Zillow, Facebook Marketplace, at mga lokal na grupo. Tanggapin ang mga alok nang nakasulat.
5. Bago pumirma. Sabihin sa servicer na may kontrata kayo; minsan ay nakakabili ng oras ang nakabinbing benta. Humingi ng proof of funds. Huwag pumirma ng titulo o kontratang may blangko sa labas ng settlement office.
Paano kumuha ng magagandang larawan ng bahay
- Hawakan nang patagilid ang telepono sa bawat larawan, sa araw, nakabukas ang blinds at nakasindi ang lahat ng ilaw.
- Tumayo sa sulok, kapantay ng dibdib, at panatilihing tuwid ang telepono. Gamitin ang 0.5× wide lens kung mayroon.
- Kunan ang harapan mula sa kalye at sa bawat sulok, ang likod, ang bakuran, bawat kwarto, at ang mga label ng furnace, A/C, water heater, at electrical panel.
- Kunan nang tapat ang mga problema, malapitan at malayuan. Huwag gumamit ng filter. Nagtitiwala ang mga buyer sa tapat na larawan.
Creative financing, ipinaliwanag
Seller financing: kayo ang magsisilbing bangko at buwanang magbabayad sa inyo ang buyer. Panganib: kung tumigil siya sa pagbabayad, maaaring kailangan ninyong mag-foreclose para mabawi ang bahay.
Subject-to: mapupunta sa buyer ang titulo at siya ang magbabayad ng inyong mortgage. Panganib: nasa pangalan at credit ninyo pa rin ang loan, at puwedeng singilin ng nagpapautang ang buong loan.
Lease-option: paupahan sa tenant-buyer na may karapatang bumili sa hinaharap. Panganib: kayo pa rin ang may utang sa mortgage, at kung hindi sila bumili, kayo ang magiging landlord.
Wraparound mortgage: seller financing habang pinapanatili ninyo ang orihinal na loan. Panganib: kapareho ng subject-to.
Novation: aayusin at ililista ng investor ang bahay at paghahatian ninyo ang mas mataas na presyo. Panganib: aabutin ng ilang buwan, at ang kontrata ang magtatakda kung magkano talaga ang makukuha ninyo.
Laging ipasuri sa real estate attorney ang anumang creative deal.
Nagmana ng bahay?
Pinapayagan ng pederal na patakaran ang kumpirmadong successor in interest (tagapagmana na may-ari na ngayon ng bahay) na makakuha ng impormasyon tungkol sa loan at humingi ng tulong tulad ng isang borrower. Ipadala sa servicer ang death certificate at patunay na kayo ay tagapagmana.
Karaniwang ipinagbabawal ng pederal na batas na singilin ng nagpapautang ang buong loan dahil lang napunta ang bahay sa kamag-anak pagkatapos ng pagkamatay.
Para magbenta, kailangang mag-qualify ang executor o administrator sa opisina ng circuit court clerk. Kung walang will, maaaring kailangang pumirma sa titulo ang lahat ng tagapagmana. Bantayan ang buwis, insurance (maaaring kailangan ng vacancy policy ang bakanteng bahay), at panatilihing nakakabit ang utilities.
Makakatulong ang legal aid sa mga kwalipikadong tagapagmana: (866) 534-5243.
Contract for deed, ipinaliwanag
Ano ito. Papayag kayong ibenta ang bahay sa buyer na lilipat dito at siyang magbabayad ng inyong buwanang hulog sa mortgage, kadalasan pagkatapos magbigay sa inyo ng down payment. Mananatili sa pangalan ninyo ang loan at sa inyo pa rin ang legal na titulo hanggang mabayaran ng buyer ang loan, kadalasan sa pag-refinance o pagbenta sa loob ng ilang taon. Tinatawag din itong land contract o installment sale.
Kailan ito makakatulong. Puwede ito kung halos kasinlaki o mas malaki ang utang ninyo kaysa halaga ng bahay, o kung hindi makakuha ng bagong loan ang mga buyer. Walang bagong appraisal o loan approval, kaya mabilis itong maisasara.
Mga dapat malaman. Mananatili sa pangalan ninyo ang loan, at sa inyo ang titulo, hanggang mabayaran ito ng buyer, kaya patuloy na lalabas sa credit ninyo ang mga bayad. Karamihan din ng mortgage ay may "due-on-sale" clause na nagpapahintulot sa nagpapautang na singilin ang balanse kapag naibenta na ang bahay, isa sa mga dahilan kung bakit mahalaga ang mga papeles. Kung huli kayo sa bayad, kadalasang hinahabol ito bago o sa mismong closing.
Paano ito maayos na isinasagawa. Isang real estate attorney sa Virginia ang naghahanda ng kontrata at humahawak sa closing. Nakasulat sa kasunduan ang down payment, kung sino ang magbabayad ng mortgage, buwis, at insurance, paano ninyo makikita ang patunay na nakarating sa nagpapautang ang bawat bayad, at ang petsa ng pagbabayad o pag-refinance ng loan. Basahin itong mabuti, at puwede ninyo itong ipasuri sa sarili ninyong abogado anumang oras.
Subject-to, ipinaliwanag
Ano ito. Ibebenta ninyo ang bahay at ililipat ang titulo sa buyer, pero mananatili ang kasalukuyan ninyong mortgage. Sa halip na kumuha ng bagong loan, ang buyer ang magbabayad ng buwanang hulog ng loan ninyo. Ang benta ay "subject to" sa loan na mayroon na kayo.
Paano ito gumagana. Sa closing, kadalasang hinahabol ang mga hindi nabayarang hulog, na puwedeng makapigil sa foreclosure, at maaari kayong makatanggap ng cash para sa bahagi ng inyong equity. Pagkatapos, ang buyer ang magbabayad buwan-buwan hanggang mabayaran ang loan, kadalasan kapag nagbenta o nag-refinance ang buyer.
Bakit ito pinipili ng mga may-ari. Mabilis itong maisasara, walang bagong loan approval o appraisal. Puwede ito kung huli kayo sa bayad, kung halos kasinlaki ng halaga ng bahay ang utang, o kung hindi sapat ang karaniwang benta para sa mga gastos, at walang foreclosure sa inyong rekord.
Mga dapat malaman. Mananatili sa pangalan ninyo ang loan hanggang mabayaran, kaya patuloy na lalabas sa credit ninyo ang mga bayad. Karamihan din ng mortgage ay may "due-on-sale" clause na nagpapahintulot sa nagpapautang na singilin ang balanse kapag naibenta na ang bahay, isa sa mga dahilan kung bakit mahalaga ang mga papeles.
Paano ito maayos na isinasagawa. Isang closing attorney sa Virginia ang humahawak sa titulo, title search, at settlement. Nakasulat sa kasunduan kung sino ang magbabayad ng mortgage, buwis, at insurance, paano ninyo makikita ang patunay ng bawat bayad, at kailan babayaran o ire-refinance ang loan. Basahin itong mabuti, at puwede ninyo itong ipasuri sa sarili ninyong abogado anumang oras.
Short sale: ano ang aasahan
Ang mga papeles. Kadalasang hinihingi ng nagpapautang ang hardship letter, mga dalawang buwan ng bank statement, bagong pay stub, dalawang taon ng tax return, ang pirmadong alok ng buyer, at tantiyang settlement statement mula sa closing attorney.
Ang paghihintay. Puwedeng umabot ang pag-apruba mula mga isang buwan hanggang isang taon. Makipag-ugnayan palagi sa nagpapautang at sagutin agad ang kanilang hinihingi. May mga nagpapautang na ipinagpapaliban ang auction habang umuusad ang totoong short sale, pero hindi ito kailanman garantisado.
Ang buyer. Dapat sa buyer na walang kaugnayan sa inyo, at sa patas na presyo sa merkado.
Ang natitirang balanse. Maliban kung isusulat ng nagpapautang na pinapatawad na ito, maaaring utang pa rin ninyo ang diperensya ng presyo ng benta at ng loan (ang "deficiency"). Humingi ng nakasulat na waiver bago ang closing.
Buwis. Ang pinatawad na utang ay kadalasang iniuulat sa IRS Form 1099-C at puwedeng ituring na kita. May mga kwalipikado sa exception, halimbawa kung insolvent. Nagbago na sa paglipas ng mga taon ang mga patakaran para sa pangunahing tirahan, kaya kumonsulta sa tax professional.
Credit. Kadalasang mas magaan ang pinsala ng short sale kaysa foreclosure. Maraming tao ang muling nakakakuha ng mortgage sa loob ng mga 2 hanggang 4 na taon, kumpara sa hanggang 7 pagkatapos ng foreclosure.
Buwis kapag ibinenta ang bahay
Exclusion para sa pangunahing tirahan. Kung pag-aari ninyo ang bahay at tinirhan ito bilang pangunahing tirahan nang hindi bababa sa 2 sa huling 5 taon bago ang benta, kadalasang hindi na papatawan ng federal tax ang hanggang $250,000 na kita, o hanggang $500,000 para sa karamihan ng mag-asawang magkasamang nagfa-file.
Ang mga detalye. Hindi kailangang magkasunod ang dalawang taon. Kung kailangan ninyong magbenta nang mas maaga dahil sa pagpapalit ng trabaho, kalusugan, o ilang hindi inaasahang pangyayari, maaari pa rin kayong makakuha ng bahagi ng exclusion. Kinukwenta ang kita mula sa halagang ibinayad ninyo kasama ang mga pagpapaayos, hindi mula sa utang sa loan.
Alamin pa. Tingnan ang IRS Publication 523, "Selling Your Home," at kausapin ang tax professional tungkol sa inyong mga numero.
Mga patakaran ng Virginia kapag nagbebenta
Buyer beware. Sa Virginia, hindi kailangang ilista ng nagbebenta ang bawat depekto, pero hindi niya puwedeng itago o baluktutin ang mga problemang alam niya. Dapat laging magpa-inspeksyon ang buyer.
Mga kinakailangang form. Ibinibigay ng nagbebenta ang Virginia Residential Property Disclosure Statement. Kung kasapi ng homeowner o condo association ang bahay, kailangan ding ibigay ang resale disclosure packet ng association, at kadalasang may 3 araw ang buyer pagkatanggap nito para umatras.
Mga kontrata. Ang nakasulat na kasunduan lang ang may bisa. Kapag napirmahan na ang kontrata, kadalasang walang cooling-off period maliban kung nakasaad ito sa kontrata.
Malinis na titulo. Kailangang maibigay ng nagbebenta ang malinis na titulo. Ang mga lumang mortgage, lien, judgment, at hindi nabayarang buwis ay kailangang mabayaran o maalis sa closing.
Kondisyon. Hinihingi ng karamihan ng kontrata sa Virginia na gumagana ang mga appliance at sistema sa closing at maiwang malinis ang bahay, maliban kung may ibang nakasulat na kasunduan.
Tungkol sa Real Hope
Diretsong sagot para sa mga kapitbahay na nagigipit
Nakikipagtulungan ang Real Hope LLC sa mga may-ari ng bahay na nahaharap sa foreclosure sa Fredericksburg at sa bawat county sa loob ng mga 30 milya, mula Fairfax at Prince William hanggang Hanover at Westmoreland. Ipinapaliwanag namin sa simpleng salita ang nangyayari at tinutulungan kayong makita ang lahat ng opsyon, kasama ang mga libre.
Para malinaw kung saan kami nakatayo: Bumibili ng bahay at nag-aalok ng sale-leaseback ang Real Hope LLC, kaya isa lang kami sa maraming opsyon. Hiwalay sa amin ang mga libreng counselor at legal aid sa pahinang ito, at malaya kayong maghambing.
Nagsimula ang Real Hope sa isang simpleng ideya: mas marami ang opsyon ng karamihan ng pamilyang nahaharap sa foreclosure kaysa sa sinasabi sa kanila, at karapat-dapat nilang marinig ang lahat ng ito mula sa isang taga-rito na diretsong sumasagot. Napakaraming may-ari ng bahay ang tanging naririnig ay mga maniningil, abiso ng auction, at tambak na postcard ng mga investor. Gusto naming kami ang tawag na nagpapaliwanag kung ano ang nangyayari.
Kapag tumawag kayo, nakikinig muna kami. Tutulungan namin kayong maintindihan ang inyong mga deadline, isa-isahin ang bawat opsyon, mula loan modification hanggang pagbebenta, at ituturo kayo sa mga libreng counselor at legal aid sa inyong county. Kung angkop sa inyo ang pagbebenta o sale-leaseback, ipapakita namin ang aming mga numero nang nakasulat at bibigyan kayo ng oras para maghambing. Kung hindi, sasabihin din namin iyon.
Nakatira at nagtatrabaho kami sa lugar ng Fredericksburg, at ito ang aming komunidad.
- Nakikinig muna kami. Iba-iba ang bawat sitwasyon, at nagsisimula kami sa inyo.
- Walang pamimilit. Kayo ang magpapasya kung ano ang tama para sa inyong pamilya, sa sarili ninyong panahon.
- Walang bayad sa umpisa. Ayon sa batas ng Virginia, hindi puwedeng maningil ang sinumang tumutulong sa may-ari na iwasan ang foreclosure bago matapos ang trabaho o bago ang settlement (Va. Code § 59.1-200.1).
- Lahat ay nakasulat. Anumang pangako, kasama ang buy-back, ay nasa nakasulat na kontratang puwedeng suriin ng sarili ninyong abogado.