 Real Hope
مساعدة في مواجهة حجز الرهن ضمن نحو 30 ميلًا من فريدريكسبيرغ
متأخر في سداد الرهن العقاري؟ ما زال لديك وقت، ولديك خيارات.
مساعدة بلغة بسيطة لأصحاب المنازل في منطقة فريدريكسبيرغ الذين يواجهون حجز الرهن العقاري (foreclosure): مواعيدك النهائية، وخياراتك، والبرامج المحلية المجانية، وأدوات تساعدك على التحرك اليوم.
تفضّل التحدث؟ اتصل بـ Real Hope على 540-698-5551
تحدث معنا
كلما تواصلت معنا أبكر، زادت خياراتك
اتصل أو أرسل رسالة نصية أو بريدًا إلكترونيًا. نرد على المكالمات والرسائل خلال يوم عمل واحد. وإذا لم نكن الجهة المناسبة لك، نرشدك إلى من يناسبك.
منازل ساعدناها
منازل حقيقية وعائلات حقيقية، هنا في منطقتنا
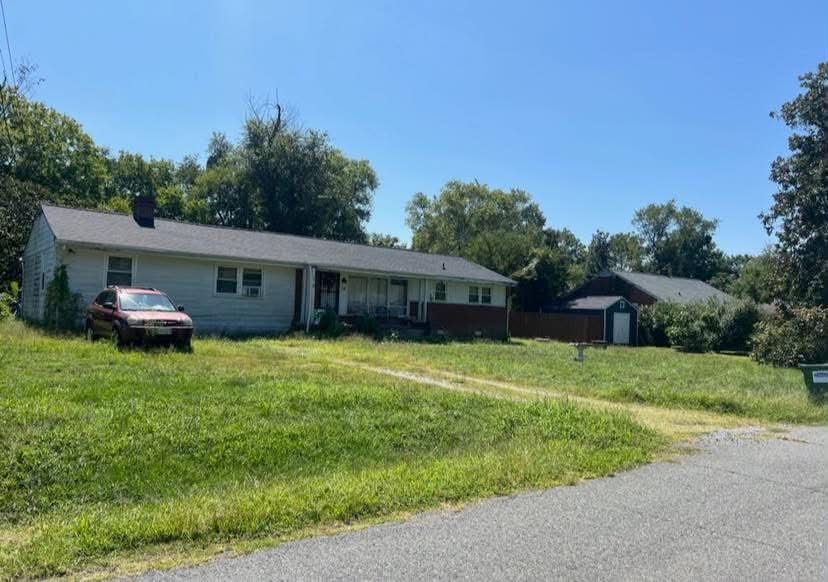
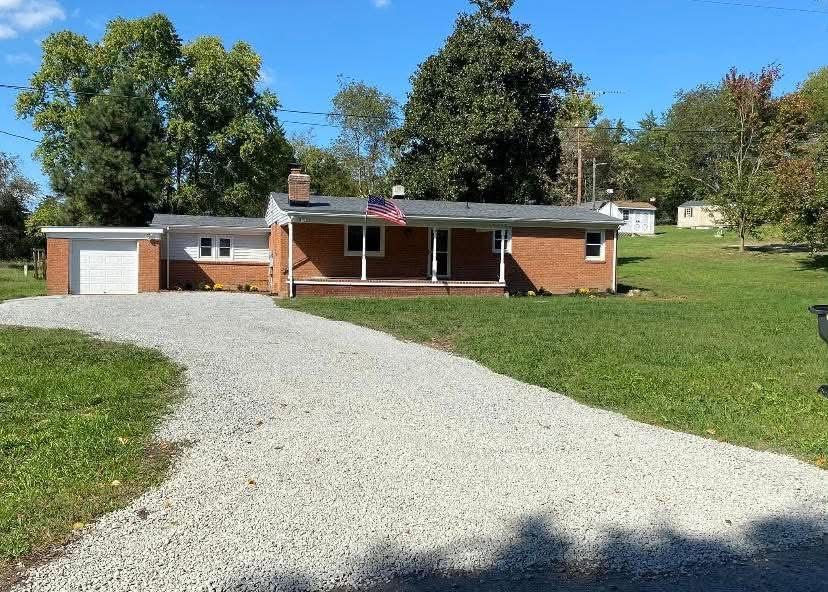
هذه منازل حقيقية عملت عليها Real Hope في منطقة فريدريكسبيرغ، مصوّرة قبل وبعد.
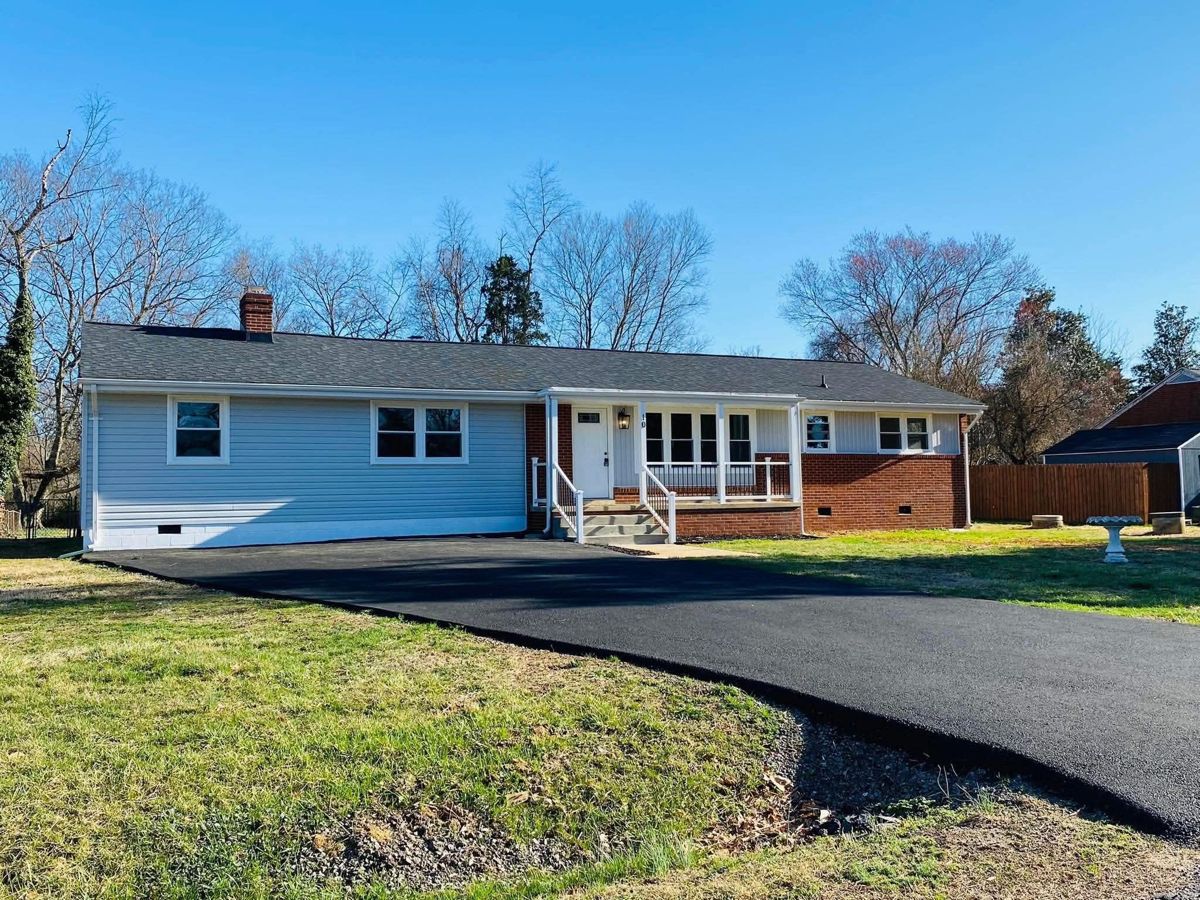
منزل من طابق واحد، من البداية إلى النهاية
كان مهملًا ومتهالكًا. واليوم لديه كسوة خارجية جديدة وسقف جديد ونوافذ جديدة ودرابزين جديد للشرفة وممر سيارات مرصوف.
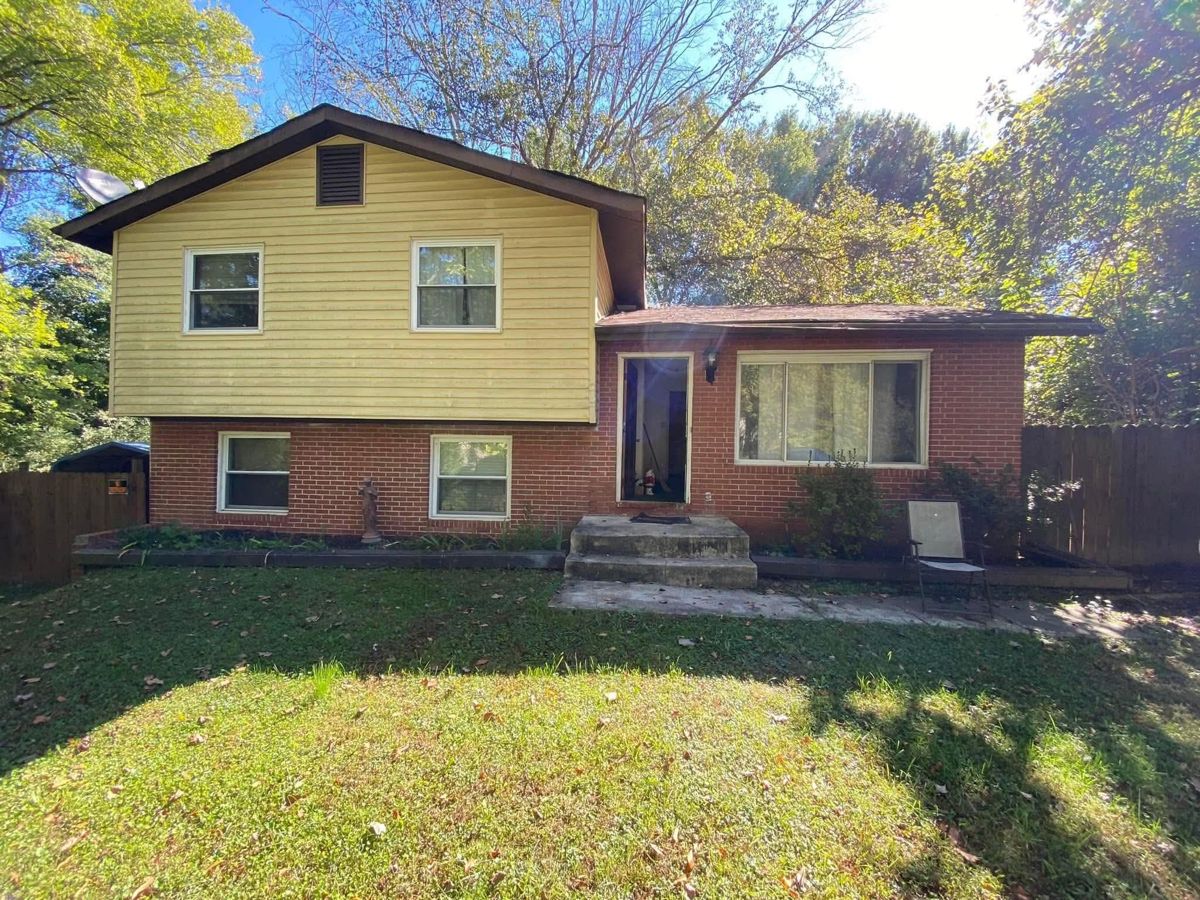
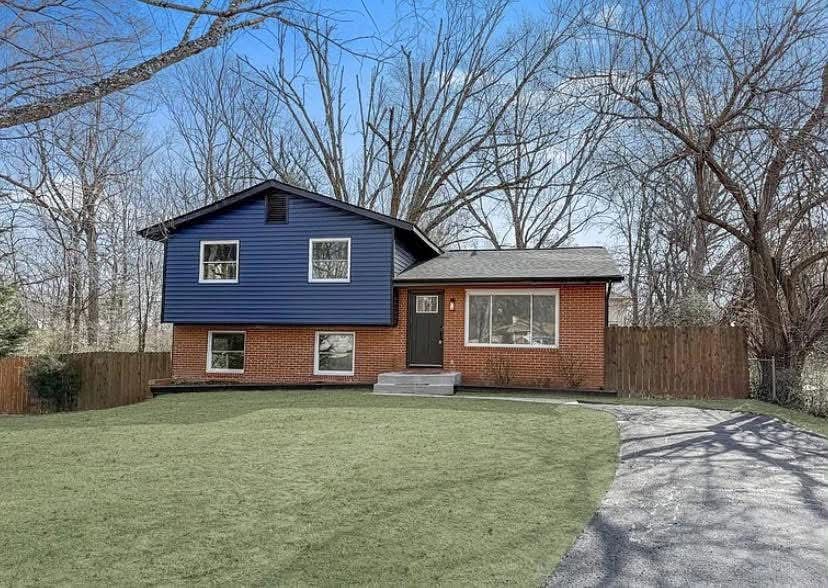
منزل متعدد المستويات، بحلة جديدة
تحولت الكسوة الباهتة والواجهة المتعبة إلى كسوة باللون الأزرق الداكن، وباب ودرجات جديدة، وعشب جديد.
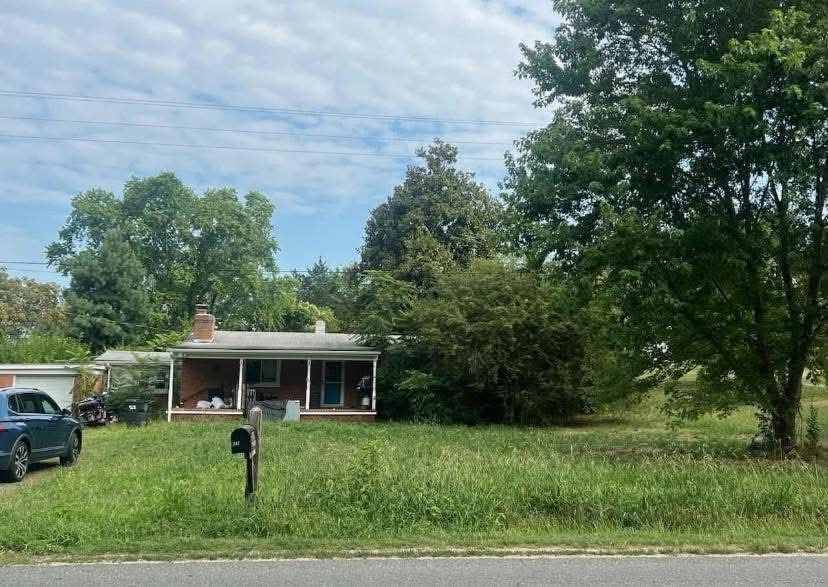
منزل من الطوب، ظهر من جديد
كان مختبئًا خلف الأعشاب، والآن أصبح لهذا المنزل الطوبي فناء نظيف وممر جديد من الحصى وعشب جديد.
كيف تعمل Real Hope
أربع خطوات بسيطة، والقرار بيدك طوال الوقت
بلا ضغط وبلا رسوم مقدمة. قانون فرجينيا لا يسمح لمن يساعدك على تجنب الحجز بأن يتقاضى أجرًا قبل إنجاز العمل.
تواصل معنا
اتصل أو أرسل رسالة نصية إلى 540-698-5551، أو راسلنا، أو اطلب أن نتصل بك. التحدث معنا مجاني ودون أي التزام.
ندرس وضعك
نراجع مواعيدك النهائية وقرضك وأهدافك. وبإذنك الكتابي، يمكننا طلب أرقام تسوية المتأخرات والسداد الكامل نيابة عنك.
ترى كل خياراتك مكتوبة
نعرض عليك كل خياراتك، بما فيها المجانية مثل تعديل القرض أو مستشار الإسكان. وإذا كان شراؤنا لمنزلك أو البيع مع إعادة الاستئجار مناسبًا، نكتب عرضنا بكل أرقامه.
القرار لك
خذ وقتك للمقارنة، واطلب من محاميك مراجعة كل شيء. إذا قررت المضي معنا، يتم الإغلاق لدى شركة سندات ملكية أو محامٍ مرخّص في فرجينيا، وفق جدول زمني يناسب موعد البيع.
ابدأ من هنا
ما هو وضعك؟
أجب عن أربعة أسئلة سريعة واحصل على قائمة قصيرة بالخطوات التالية. تبقى إجاباتك على جهازك. تفضّل قائمة ورقية؟ اطبع قائمة التحقق لمواجهة الحجز (بالعربية والإنجليزية).
كيف يتم حجز الرهن في فرجينيا
في فرجينيا، يسير الحجز أسرع مما يتوقع الناس
في فرجينيا، عادةً ما يحجز المقرضون دون اللجوء إلى المحكمة. يقوم الوصي (trustee) ببيع المنزل في مزاد عند محكمة المقاطعة. معرفة المرحلة التي أنت فيها تخبرك بالخيارات التي ما زالت متاحة.
- اليوم 1
أول قسط فائت
معظم القروض تمنح مهلة سماح نحو 15 يومًا قبل فرض رسوم التأخير.
- اليومان 36 و45
شركة خدمة القرض تتواصل معك
يجب على شركة خدمة القرض (servicer) أن تحاول التواصل معك، ثم ترسل لك كتابيًا خياراتك.
- الأيام 30–90
رسالة إخلال أو مطالبة
عادةً يُبلَّغ عن التأخر في السداد إلى مكاتب الائتمان.
- بعد اليوم 120
قد يبدأ الحجز الرسمي
وفقًا للقواعد الفيدرالية، تقديم طلب مساعدة كامل قبل هذه النقطة يوقف الحجز مؤقتًا.
- تعيين وصي
مكتب محاماة يتسلم الملف
بدأ الحجز رسميًا. يسجّل المقرض "Deed of Appointment of Substitute Trustee" (تعيين وصي بديل) في سجلات أراضي المقاطعة، غالبًا قبل أي إعلان في الصحف بأسابيع. ما زال المنزل ملكك.
- قبل البيع بـ 60 يومًا أو أكثر
إشعار البيع
إذا كنت تسكن المنزل، يُرسل إشعار البيع بالبريد المسجل قبل المزاد بـ 60 يومًا على الأقل. وهو ليس أمرًا بالإخلاء.
- قبل البيع بـ 37 يومًا
آخر يوم لتقديم طلب كامل
إذا استلمت شركة الخدمة طلبًا كاملًا قبل هذا التاريخ، فعليها مراجعته قبل أن يمضي البيع.
- قبل البيع بـ 2–4 أسابيع
الإعلان عن البيع في الصحيفة
يُنشر الإعلان في صحيفة تغطي مقاطعتك، وغالبًا أيضًا على موقع مكتب المحاماة ومواقع المزادات. راجع أين يظهر البيع.
- يوم المزاد
يُباع المنزل
لا يوجد في فرجينيا حق لاسترداد المنزل بعد المزاد. كثير من عمليات البيع تؤجَّل أو تُلغى عندما يسدد المالك المتأخرات أو يتوصل إلى اتفاق أو يبيع أولًا.
- بعد البيع
الإخلاء والدين المتبقي
يجب على المالك الجديد اللجوء إلى المحكمة للإخلاء. وقد يرفع المقرض دعوى للمطالبة بالفرق المتبقي (deficiency).
استنادًا إلى قواعد مكتب حماية المستهلك المالي (CFPB) وقانون فرجينيا §§ 55.1-320 إلى 322. قد يضيف عقد الائتمان (deed of trust) الخاص بك خطوات أخرى. اطلب من مستشار مراجعة أوراقك. تمت مراجعة المعلومات في أكتوبر 2026.
اعرف مواعيدك
أدخل تاريخًا لترى العد التنازلي والمواعيد النهائية. كل شيء يُحسب على جهازك.
أين يظهر الحجز على منزلك
الحجز أمر علني، فتحقق مما هو منشور
بمجرد أن يتخذ المقرض إجراءً رسميًا، يصبح الحجز سجلًا عامًا في عدة أماكن. التحقق منها بنفسك يخبرك بوضعك بالضبط، ويفسر لماذا بدأ غرباء فجأة يراسلونك أو يطرقون بابك.
سجلات الأراضي في المقاطعة
عندما يبدأ الحجز، يُسجَّل مستند "Deed of Appointment of Substitute Trustee" (تعيين وصي بديل) لدى كاتب محكمة الدائرة (circuit court clerk) في المنطقة التي يقع فيها منزلك. يمكنك البحث مجانًا في مكتب الكاتب، أو عبر الإنترنت من خلال نظام Secure Remote Access المدفوع في فرجينيا.
لمدينة فريدريكسبيرغ ولكل مقاطعة كاتب محكمة خاص بها.
الصحف المحلية
تشترط فرجينيا الإعلان عن البيع في صحيفة تغطي مقاطعتك، مثل The Free Lance-Star أو Culpeper Star-Exponent أو Orange County Review أو Caroline Progress أو The Journal (كينغ جورج وويستمورلاند) أو Northern Neck News أو InsideNoVa/Prince William Times أو Richmond Times-Dispatch.
Public Notices Virginia
يجمع موقع publicnoticevirginia.com الإعلانات القانونية من صحف الولاية كلها. ابحث بعنوان منزلك أو باسم مقاطعتك.
مواقع مكاتب المحاماة والمزادات
عادةً ما ينشر مكتب محاماة الوصي (المذكور في الإشعار) موعد البيع على موقعه. وتظهر مبيعات كثيرة أيضًا على Auction.com وXome وHubzu. قد يتغير الموعد وسعر الافتتاح هناك، لذا تأكد دائمًا بالاتصال بمكتب المحاماة.
ضرائب عقارية غير مدفوعة
بمعزل عن الرهن العقاري، قد تؤدي الضرائب العقارية غير المدفوعة إلى بيع ضريبي من قبل المقاطعة. تنشر المقاطعات قوائم بالضرائب المتأخرة. اتصل بأمين خزانة (treasurer) مقاطعتك لمعرفة رصيدك والسؤال عن خطة سداد.
امتيازات جمعيات الملاك (HOA) والشقق
في فرجينيا، يمكن لجمعيات الملاك (HOA) وجمعيات الشقق تسجيل امتياز (lien) على الرسوم غير المدفوعة والحجز بموجبه. إذا تأخرت في الرسوم، فاتصل مبكرًا بالجمعية أو بشركة إدارتها. خطط السداد شائعة.
محكمة الإفلاس
قضايا الإفلاس علنية على النظام الفيدرالي PACER. إعلان الإفلاس يُحدث وقفًا تلقائيًا (automatic stay) يوقف الحجز مؤقتًا، لكن له آثار طويلة الأمد. تحدث مع المساعدة القانونية أو محامي إفلاس قبل التقديم.
خدمات البيانات المدفوعة
تجمع شركات مثل PropStream وATTOM وRealtyTrac هذه السجلات العامة وتبيعها للمستثمرين، ولهذا قد تصلك رسائل ومكالمات كثيرة. قارن أي عرض بـقاعدة الـ 70% وافحصه باستخدام فحص الاحتيال.
لم يظهر اسمك في أي قائمة بعد؟ الأقساط الفائتة ليست علنية حتى يتخذ المقرض إجراءً رسميًا. هذا أفضل وقت للتحرك: اتصل الآن بشركة خدمة القرض وبمستشار إسكان مجاني، بينما لديك أكبر عدد من الخيارات.
أوقف البيع بتسوية المتأخرات
كيف تحصل على عرض تسوية المتأخرات وكشف السداد الكامل
دفع مبلغ تسوية المتأخرات (reinstatement) قبل الموعد النهائي يعيد قرضك إلى وضعه الطبيعي ويزيل منزلك من قائمة مزاد المحكمة. الحصول على الأرقام الصحيحة، من المكتب الصحيح، وفي الوقت المناسب، هو أهم خطوة. إليك كيف يتم ذلك وما الذي يجب أن تنتبه له.
عرض تسوية المتأخرات (reinstatement quote)
المبلغ اللازم لتسديد المتأخرات: كل الأقساط الفائتة، ورسوم التأخير، وتكاليف الحجز حتى الآن. ادفعه كاملًا وفي موعده فيتوقف الحجز. ويستمر قرضك بقسطك الشهري المعتاد.
كشف السداد الكامل (payoff statement)
المبلغ اللازم لسداد القرض بالكامل: الرصيد كله والفوائد والرسوم والتكاليف. تحتاجه للبيع أو إعادة التمويل أو إتمام بيع بأقل من الدين. وفقًا للقواعد الفيدرالية، يجب على شركة خدمة القرض إرسال كشف سداد دقيق خلال 7 أيام عمل من تلقي طلب مكتوب.
اطلب الاثنين معًا في الوقت نفسه. قد تتغير خياراتك بسرعة، ووجود الرقمين يتيح لك أو لمستشار أو لمشترٍ التحرك بسرعة.
خطوة بخطوة
اعرف من يتولى ملفك
لم تصلك بعد رسالة من الوصي أو إشعار بيع؟ اطلب من شركة خدمة القرض، أي الشركة التي تدفع لها الأقساط. وصلتك رسالة من مكتب محاماة أو إشعار بيع؟ في هذه المرحلة عادةً يُعدّ مكتب محاماة الوصي الأرقام. اسمه ورقم هاتفه ورقم الملف موجودة في الإشعار. اطلب من المكتب وأرسل نسخة إلى شركة الخدمة.
اطلب كتابيًا، لا بالهاتف فقط
أرسل طلبك بالبريد الإلكتروني أو الفاكس أو بوابة المكتب، واحتفظ بنسخة. اذكر اسمك وعنوان العقار ورقم القرض ورقم ملف الوصي وموعد البيع وتاريخ صلاحية. مولّد الطلبات لدينا يكتبه لك.
اطلب تفصيلًا لكل بند
اطلب إدراج كل رسم على حدة: كل قسط فائت، ورسوم التأخير، وحساب الضمان (escrow: الضرائب والتأمين)، وأتعاب المحامي والوصي، والفحوص، وأي "corporate advance" (سُلف).
تابع واحتفظ بسجل
إذا لم يصلك رد خلال 3 أيام عمل، فاتصل. سجّل التاريخ واسم الشخص ورقمًا مرجعيًا. ويمكن لمستشار إسكان أيضًا طلب الأرقام نيابة عنك بإذنك الموقّع (راجع تفويض الطرف الثالث).
راجع كل رقم
قارن العرض بكشوف حسابك. إذا بدا رسم ما خاطئًا، فاعترض عليه كتابيًا بصيغة "notice of error" (إشعار خطأ) واطلب من مستشار أو من المساعدة القانونية مراجعته. لا تدع الاعتراض يفوّت عليك الموعد النهائي: إذا لزم الأمر، ادفع ثم اعترض لاحقًا.
تأكد من طريقة الدفع وموعده
اسأل عن طريقة الدفع المقبولة (عادةً أموال مصدّقة أو حوالة مصرفية)، وإلى أين ترسلها بالضبط، وآخر يوم وساعة. تأكد من تعليمات التحويل بالاتصال بالمكتب على رقم وجدته بنفسك.
ادفع، ثم احصل على تأكيد كتابي
بعد الدفع، احصل على تأكيد كتابي بأن المال وصل وأن القرض سُوّي وأن البيع أُلغي. واتصل بالوصي قبل موعد البيع بيوم للتأكد.
فخاخ تُفقد أصحاب المنازل منازلهم
هذه أكثر الطرق شيوعًا التي تفشل بها تسوية المتأخرات في اللحظة الأخيرة.
ينتهي العرض قبل وصول أموالك
لكل عرض تاريخ صلاحية (good-through date)، والفائدة تتراكم يوميًا ("per diem"). اطلب صلاحية لا تقل عن 10 أيام، وإذا كانت أموالك ستصل لاحقًا فاطلب عرضًا جديدًا. لا ترسل مبلغًا منتهي الصلاحية.
تُغلق نافذة التسوية قبل البيع
معظم عقود الائتمان القياسية في فرجينيا تسمح بالتسوية حتى 5 أيام قبل البيع فقط. بعد ذلك، يمكن للمقرض أن يطلب السداد الكامل. اقرأ البند المسمى "Borrower's Right to Reinstate After Acceleration" في عقدك، وخطط بالعد التنازلي من ذلك التاريخ لا من موعد المزاد.
رسوم مضخمة أو غير مفسّرة
قد تتضمن العروض أتعاب المحامين والوصي، وفحوص العقار، وتقديرات الوسطاء، و"corporate advances" (سُلف)، ورسوم التأخير، وتأمينًا يفرضه المقرض. اطلب دائمًا عرضًا مفصّلًا بندًا بندًا. وإذا بدا شيء خاطئًا أو غير مسموح به في قرضك، فاعترض عليه كتابيًا ("notice of error"). القواعد الفيدرالية تلزم شركة خدمة القرض بالرد.
شركة واحدة فقط تعلم
بعد انتقال الملف إلى مكتب محاماة الوصي، قد لا تتبادل شركة خدمة القرض والمكتب المعلومات بسرعة. المال المرسل إلى شركة الخدمة قد لا يوقف بيعًا يديره المكتب. أرسل الطلبات والمدفوعات إلى الجهة التي يحددها العرض، وأرسل نسخة إلى الجهة الأخرى.
دفعات جزئية لا تُحتسب
بعد تعجيل استحقاق القرض (acceleration)، قد تُرَد الدفعة الأقل من مبلغ التسوية الكامل أو تُوضع في حساب "suspense" (معلق). ولن توقف البيع. لا تفترض أن إرسال ما تستطيع سيمنحك وقتًا إضافيًا.
طريقة دفع خاطئة
يطلب الأوصياء عادةً أموالًا مصدّقة أو حوالة مصرفية قبل موعد محدد. في هذه المرحلة كثيرًا ما تُرفض الشيكات الشخصية والمدفوعات الإلكترونية. اسأل بالضبط عن طريقة الدفع المقبولة، وإلى أين ترسلها، وآخر ساعة لاستلامها.
احتيال الحوالات المصرفية
يرسل المحتالون رسائل بريد مزيفة تبدو صادرة عن مكتب المحاماة وفيها تعليمات تحويل جديدة. قبل التحويل، اتصل بمكتب المحاماة على رقم وجدته بنفسك (في إشعار البيع أو على موقعه)، لا على الرقم الوارد في الرسالة، وتأكد من الحساب.
وعود عبر الهاتف فقط
عبارة "البيع معلّق" لا قيمة لها ما لم تكن مكتوبة من مكتب محاماة الوصي. احصل على تأكيد كتابي بأن أموالك وصلت وأن البيع أُلغي، واتصل بالوصي قبل يوم من موعد البيع للتأكد من حذفه من القائمة.
شخص آخر يسأل نيابة عنك
لن تشارك شركات الخدمة ومكاتب المحاماة الأرقام مع قريب أو مستشار أو مشترٍ دون تفويض موقّع منك لطرف ثالث (املأ تفويض Real Hope هنا). هذه حماية لك. لا توقّع أبدًا على شيء يمنح أحدًا سند ملكيتك أو السيطرة على قرضك أيضًا.
البدء متأخرًا
قد تستغرق مكاتب المحاماة عدة أيام عمل لإعداد العرض، ولدى شركات الخدمة ما يصل إلى 7 أيام عمل لإصدار كشف السداد. إن استطعت، اطلب الأرقام قبل ثلاثة أسابيع على الأقل من البيع.
لا تستطيع جمع المبلغ كاملًا في الوقت المحدد؟ اتصل فورًا بمستشار إسكان مجاني معتمد من HUD. اسأل عن خطة سداد، أو تعديل القرض، أو تأجيل قصير للبيع، أو برامج مساعدة لنوع قرضك، أو البيع قبل المزاد. تتقلص خياراتك كلما اقترب موعد البيع.
معلومات عامة، وليست استشارة قانونية. التفاصيل يحددها عقد الائتمان ونوع القرض. مهلة كشف السداد: 12 CFR 1026.36(c). طلبات المعلومات وإشعارات الخطأ: 12 CFR 1024.35–36.
خياراتك
غالبًا هناك أكثر من طريق للخروج
الخيار المناسب يعتمد على قرضك ودخلك ومدى تأخرك وما إذا كنت تريد الاحتفاظ بالمنزل. يستطيع مستشار إسكان مجاني أن يخبرك بالخيارات التي يسمح بها قرضك.
تفكر في البيع مع إعادة الاستئجار، معنا أو مع غيرنا؟
اشترط سعرًا عادلًا يمكنك التحقق منه، وإتمام البيع لدى شركة سندات ملكية أو محامٍ مرخّص، وعقد إيجار مكتوبًا، وكتابة أي وعد بإعادة الشراء، وعدم دفع أي رسوم قبل الإغلاق، ووقتًا كافيًا ليراجع محاميك كل شيء.
خياراتك جنبًا إلى جنب
مقارنة صادقة. الأوقات والتكاليف نطاقات معتادة وليست وعودًا؛ قرضك ومنزلك وموعد البيع تغيّر الصورة.
| الخيار | هل تبقى ساكنًا فيه؟ | السرعة | ما يكلفك | ما تخرج به | الائتمان | الأنسب عندما |
|---|---|---|---|---|---|---|
| تسوية المتأخرات | نعم | أيام، بمجرد توفر المال | الأقساط الفائتة مع الرسوم | منزلك وحقوق ملكيتك | تبقى سجلات التأخر؛ لا حجز | تستطيع جمع المبلغ كاملًا قبل الموعد النهائي |
| تعديل القرض | نعم | 30–90 يومًا أو أكثر للمراجعة | عادةً لا شيء؛ تتوفر مساعدة مجانية | منزلك وحقوق ملكيتك | بعض الضرر؛ أقل بكثير من الحجز | استقر دخلك من جديد |
| البيع عبر وكيل عقاري | لا | غالبًا 2–4 أشهر | العمولة وتكاليف الإغلاق والإصلاحات | معظم حقوق ملكيتك | سجلات التأخر فقط | لديك حقوق ملكية ووقت كافٍ قبل البيع |
| بيع نقدي على حاله | لا | غالبًا 1–4 أسابيع | سعر أقل من السوق؛ رسوم قليلة | جزء من حقوق ملكيتك، نقدًا | سجلات التأخر فقط | الوقت ضيق أو المنزل يحتاج إلى إصلاحات |
| البيع مع إعادة الاستئجار | تبقى، كمستأجر | غالبًا 2–4 أسابيع | سعر أقل من السوق؛ إيجار شهري | جزء من حقوق ملكيتك، وتبقى ساكنًا فيه | سجلات التأخر فقط | تريد البقاء وتستطيع دفع الإيجار |
| البيع بأقل من الدين | لا | غالبًا 2–6 أشهر لموافقة المقرض | يقبل المقرض أقل من الدين | عادةً لا شيء | خطير، لكنه أخف من الحجز | تدين بأكثر من قيمة المنزل |
| ترك المنزل يذهب إلى المزاد | لا | في موعد البيع | تُضاف الرسوم إلى دينك | عادةً لا شيء؛ الفائض نادر | يبقى الحجز في سجلك 7 سنوات | أُغلقت كل الخيارات الأخرى |
على الهاتف، اسحب الجدول جانبًا لرؤية كل الأعمدة.
نظرة أقرب
كيف يعمل البيع مع إعادة الاستئجار
تبيع منزلك، فيسدد البيع الرهن العقاري ويوقف الحجز، ثم تستأجره من جديد حتى لا تضطر عائلتك إلى الانتقال. بعض الاتفاقات تتيح لك أيضًا إعادة شراء المنزل لاحقًا. قد يكون طوق نجاة حقيقيًا، وله أيضًا سلبيات حقيقية. إليك الجانبين بوضوح.
مثال بأرقام افتراضية
| سعر البيع | $300,000 |
| سداد القرض والمتأخرات ورسوم الحجز | −$255,000 |
| تكاليف الإغلاق | −$6,000 |
| المبلغ النقدي لك عند الإغلاق | $39,000 |
بعدها توقّع عقد إيجار لمدة 12 شهرًا بقيمة $2,100 شهريًا، مع خيار مكتوب لإعادة شراء المنزل بمبلغ $315,000 خلال سنتين.
مثال فقط. كل منزل وكل عرض مختلف؛ ستُعرض عليك أرقامك كتابيًا.
الإيجابيات
- يوقف الحجز والمزاد
- تبقى عائلتك في المنزل: المدارس نفسها، والجيران أنفسهم
- قد تحصل على جزء من حقوق ملكيتك نقدًا
- لا يظهر حجز في تقريرك الائتماني
- طريق محتمل لإعادة شراء المنزل
السلبيات
- لم تعد مالك المنزل؛ أنت مستأجر
- سعر البيع عادةً أقل من القيمة السوقية الكاملة
- قد يكون الإيجار أعلى من قسط الرهن السابق
- إذا تأخرت في الإيجار، يمكن إخلاؤك مثل أي مستأجر
- إعادة الشراء تكلف عادةً أكثر من سعر البيع، وكثيرون لا يستخدمونها أبدًا
أسئلة توجهها لأي جهة تعرض عليك البيع مع إعادة الاستئجار، بما فيها نحن: ما سعر البيع وكيف حُسب؟ كم سأحصل نقدًا عند الإغلاق؟ كم الإيجار، ولأي مدة، وهل يمكن أن يرتفع؟ ماذا يحدث إذا تأخرت في الإيجار؟ ما سعر إعادة الشراء ومهلتها، وهل هي مكتوبة في العقد؟ من وكيل الإغلاق؟ هل يمكن لمحاميّ مراجعة كل شيء أولًا؟ (يجب أن يكون الجواب عن السؤال الأخير دائمًا: نعم.)
من نساعد
لكل وضع ظروفه. لنبدأ بوضعك.
متأخر في السداد
ابدأ بـالأسئلة الأربعة ومواعيدك النهائية. كلما تحركت أبكر، زادت خياراتك.
تم تحديد موعد للبيع
اطلب الآن أرقام تسوية المتأخرات والسداد الكامل واحسب موعد الـ 37 يومًا. اتصل اليوم بمستشار مجاني.
ورثت منزلًا
قد تكون لك حقوق لدى شركة الخدمة بصفتك خلفًا. راجع ورثت منزلًا؟ لتعرف من يحق له البيع وكيف تحمي المنزل.
الطلاق أو الانفصال
عادةً يجب أن يوافق الشخصان المسجلان على القرض على أي بيع أو تعديل. استمر في السداد إن استطعت، وتحدث مع محاميك عن المنزل مبكرًا.
فقدان العمل أو فواتير طبية
اسأل شركة الخدمة فورًا عن تأجيل الأقساط (forbearance)، وراجع المساعدة المجانية للحصول على أموال طوارئ وطعام ومساعدة في الفواتير.
كبار السن والرهون العكسية
يمكن أن يتعرض الرهن العكسي للحجز بسبب ضرائب أو تأمين غير مدفوعين. يساعد مستشارون مجانيون معتمدون من HUD في الرهون العكسية.
متأخر في الضرائب أو رسوم HOA
كلاهما قد يُفقدك منزلك في فرجينيا. اتصل بأمين خزانة مقاطعتك أو بجمعيتك لترتيب خطة سداد قبل أن يصل الأمر إلى البيع.
منزل يحتاج إلى إصلاحات كبيرة
قد تكون لديك حقوق ملكية رغم ذلك. استخدم قاعدة الـ 70% لتفهم كيف يجب أن يبدو عرض نقدي للمنزل على حاله.
العائلات العسكرية
قد تكون لديك حماية فيدرالية إضافية. راجع القسم الخاص بالعسكريين أدناه.
للعسكريين والمحاربين القدامى
قد يتمتع أصحاب المنازل العسكريون بحماية إضافية من الحجز
- بموجب القانون الفيدرالي Servicemembers Civil Relief Act (SCRA)، إذا بدأ رهنك العقاري قبل خدمتك الفعلية، فلا يجوز للمقرض عمومًا الحجز خلال خدمتك أو لمدة سنة بعد انتهائها دون أمر من المحكمة.
- يمكن لقانون SCRA أيضًا تحديد سقف للفائدة بنسبة 6% على الديون التي نشأت قبل الخدمة الفعلية. عليك طلب ذلك كتابيًا من شركة الخدمة مع إرفاق أوامرك.
- يقدم مكتب المساعدة القانونية في قاعدتك مساعدة قانونية مجانية للعسكريين المؤهلين وعائلاتهم. وتقدم Military OneSource (800-342-9647) استشارات مالية مجانية.
- يمكن للمحاربين القدامى الذين لديهم قرض VA الاتصال بفنيي قروض VA على (877) 827-3702 للمساعدة مع شركة الخدمة.
أبلغ شركة الخدمة ومكتب محاماة الوصي كتابيًا إذا كنت أنت أو مقترض مشارك في الخدمة الفعلية. المصدر: 50 U.S.C. §§ 3937, 3953.
مساعدة مجانية بالقرب منك
برامج محلية تخفف عنك بعض العبء
كل هذه البرامج مجانية أو منخفضة التكلفة. تتغير المواعيد، فاتصل قبل الذهاب. كثير منها يوفر مترجمين فوريين مجانًا؛ اسأل عند الاتصال.
الأدوات
لننجز الأمر
اكتب رسالة شرح الظروف الصعبة، واجمع مستنداتك، واتصل بالمقرض بثقة، وافحص أي عرض بحثًا عن علامات التحذير.
إذا كان البيع واردًا
اعرف أرقامك قبل أن يقدم لك أحد عرضًا
يجري المستثمرون النقديون الحساب نفسه على كل منزل. أجرِه أنت أيضًا لتتمكن من تقييم أي عرض، بما في ذلك عرضنا.
قاعدة الـ 70%
يحدد معظم المستثمرين النقديين أعلى عرض لهم هكذا:
القيمة بعد الإصلاح × 70% − الإصلاحات = أعلى عرض
القيمة بعد الإصلاح (ARV) هي السعر الذي سيُباع به منزلك بعد إصلاحه بالكامل. احسبها بالبحث على Zillow أو Redfin أو Realtor.com عن منازل مشابهة بيعت خلال آخر 6 أشهر في نطاق نصف ميل تقريبًا. الـ 30% التي يحتفظ بها المستثمرون تغطي تكاليف الشراء والبيع والاحتفاظ والتمويل وأرباحهم.
الأرقام المعروضة للمثال فقط. استبدلها بأرقامك.
إذا كان العرض أقل بكثير، اطلب من المشتري أن يريك حساباته. وإذا كان أعلى، فاطلب إثبات توفر الأموال وموعد إغلاق ثابتًا. واسأل مباشرة: "هل ستشتري بنفسك، أم ستتنازل عن العقد لشخص آخر؟"
البيع بنفسك، خطوة بخطوة
1. اعرف أرقامك. اطلب من شركة الخدمة كشف سداد كامل مكتوبًا صالحًا حتى موعد الإغلاق المتوقع. تحقق من وجود امتيازات أخرى أو ضرائب غير مدفوعة (أمين خزانة المقاطعة) أو أرصدة HOA.
2. اختر طريقة البيع. البيع بنفسك (أقل تكلفة وأكثر جهدًا)، أو إدراج على MLS برسوم ثابتة، أو وكيل تقليدي (العمولة قابلة للتفاوض)، أو مشترٍ نقدي (الأسرع، على حاله؛ احصل على عرضين أو ثلاثة).
3. مستندات فرجينيا. أعطِ المشترين Virginia Residential Property Disclosure Statement (بيان الإفصاح عن العقار السكني). المنازل المبنية قبل عام 1978 تحتاج إلى الإفصاح الفيدرالي عن طلاء الرصاص. استعن بمحامي إغلاق أو شركة سندات ملكية في فرجينيا. وإذا كنت تدين بأكثر من قيمة المنزل، فيجب أن يوافق المقرض على البيع بأقل من الدين.
4. سوّق المنزل. التقط مجموعة كاملة من الصور، واكتب وصفًا صادقًا، وانشره على Zillow وFacebook Marketplace والمجموعات المحلية. اجمع العروض كتابيًا.
5. قبل التوقيع. أخبر شركة الخدمة بأن لديك عقدًا؛ فالبيع المعلّق قد يمنحك وقتًا أحيانًا. اطلب إثبات توفر الأموال. لا توقّع أبدًا على سند ملكية أو عقد فيه فراغات خارج مكتب الإغلاق.
كيف تلتقط صورًا جيدة لمنزلك
- أمسك الهاتف أفقيًا في كل صورة، في النهار، مع فتح الستائر وإضاءة كل الأنوار.
- قف في زاوية بارتفاع الصدر وأبقِ الهاتف مستويًا. استخدم عدسة 0.5× الواسعة إن وجدت.
- صوّر الواجهة من الشارع ومن كل زاوية، والخلف، والفناء، وكل غرفة، وملصقات جهاز التدفئة والتكييف وسخان الماء ولوحة الكهرباء.
- صوّر المشكلات بصدق، عن قرب ومن بعيد. لا تستخدم فلاتر. المشترون يثقون بالصور الصادقة.
التمويل الإبداعي، بشرح مبسط
تمويل البائع: تقوم أنت بدور البنك ويدفع لك المشتري شهريًا. المخاطرة: إذا توقف عن الدفع، قد تضطر إلى الحجز لاستعادة المنزل.
Subject-to (الشراء مع بقاء القرض): يحصل المشتري على سند الملكية ويسدد أقساط رهنك. المخاطرة: يبقى القرض باسمك وفي سجلك الائتماني، ويمكن للمقرض أن يطالب بسداده كاملًا.
الإيجار مع خيار الشراء: تؤجر لمستأجر له حق الشراء لاحقًا. المخاطرة: تبقى مدينًا بالرهن، وإذا لم يشترِ تصبح مؤجرًا.
الرهن الشامل (wraparound): تمويل من البائع مع احتفاظك بقرضك الأصلي. المخاطرة: نفس مخاطرة subject-to.
تجديد العقد (novation): يصلح مستثمر المنزل ويعرضه للبيع وتتقاسمان السعر الأعلى. المخاطرة: يستغرق أشهرًا، والعقد هو الذي يحدد ما تحصل عليه فعليًا.
اطلب دائمًا من محامي عقارات مراجعة أي صفقة إبداعية.
ورثت منزلًا؟
تسمح القواعد الفيدرالية لـالخلف المؤكَّد (successor in interest، أي الوارث الذي أصبح يملك المنزل) بالحصول على معلومات القرض وطلب المساعدة كما يفعل المقترض. أرسل إلى شركة الخدمة شهادة الوفاة وما يثبت أنك وارث.
يمنع القانون الفيدرالي عمومًا المقرض من المطالبة بسداد القرض كاملًا لمجرد انتقال المنزل إلى قريب بعد وفاة.
للبيع، يتأهل منفذ الوصية أو مدير التركة لدى مكتب كاتب محكمة الدائرة. بدون وصية، قد يلزم توقيع جميع الورثة على سند الملكية. تحقق من الضرائب والتأمين (قد يحتاج المنزل الشاغر إلى وثيقة خاصة بالمنازل الشاغرة)، وأبقِ الخدمات متصلة.
يمكن للمساعدة القانونية مساعدة الورثة المؤهلين: (866) 534-5243.
عقد البيع بالتقسيط (contract for deed)، بشرح مبسط
ما هو. توافق على بيع منزلك لمشترٍ ينتقل للسكن فيه ويتولى دفع قسط الرهن الشهري، وعادةً بعد أن يدفع لك دفعة مقدمة. يبقى القرض باسمك وتحتفظ بسند الملكية القانوني حتى يسدد المشتري القرض، غالبًا بإعادة التمويل أو البيع خلال بضع سنوات. ويُسمى أيضًا عقد الأرض (land contract) أو البيع بالتقسيط.
متى قد يفيد. قد يناسبك إذا كنت تدين بما يقارب قيمة المنزل أو أكثر، أو إذا لم يستطع المشترون الحصول على قرض جديد. لا يحتاج إلى تقييم جديد ولا إلى موافقة على قرض، لذا يمكن إتمامه بسرعة.
ما يجب معرفته. يبقى القرض باسمك، وتحتفظ بسند الملكية، حتى يسدد المشتري القرض، لذا تستمر الأقساط في الظهور في سجلك الائتماني. ومعظم الرهون فيها أيضًا بند "الاستحقاق عند البيع" (due-on-sale) الذي يسمح للمقرض بطلب الرصيد بعد بيع المنزل، وهذا من أسباب أهمية الأوراق. وإذا كنت متأخرًا، تُسدَّد المتأخرات عادةً قبل الإغلاق أو عنده.
كيف يُرتَّب العقد بشكل سليم. يُعدّ محامي عقارات في فرجينيا العقد ويتولى الإغلاق. ويحدد الاتفاق الدفعة المقدمة، ومن يدفع الرهن والضرائب والتأمين، وكيف ترى إثبات وصول كل دفعة إلى المقرض، وموعد سداد القرض أو إعادة تمويله. خذ وقتك في قراءته، ويمكنك دائمًا أن تطلب من محاميك مراجعته.
البيع مع بقاء القرض (subject-to)، بشرح مبسط
ما هو. تبيع منزلك وتنقل سند الملكية إلى المشتري، ويبقى رهنك العقاري الحالي كما هو. بدلًا من الحصول على قرض جديد، يتولى المشتري دفع الأقساط الشهرية لقرضك. أي أن البيع يتم "مع بقاء" (subject to) القرض الذي لديك.
كيف يعمل. عند الإغلاق تُسدَّد عادةً الأقساط المتأخرة، مما قد يوقف الحجز، وقد تحصل على مبلغ نقدي مقابل جزء من حقوق ملكيتك. بعد ذلك يدفع المشتري الأقساط كل شهر حتى يُسدَّد القرض، وغالبًا عندما يبيع المشتري أو يعيد التمويل.
لماذا يختاره أصحاب المنازل. يمكن إتمامه بسرعة، دون موافقة على قرض جديد أو تقييم. قد يناسبك إذا كنت متأخرًا في السداد، أو تدين بما يقارب قيمة المنزل، أو إذا كان البيع العادي لا يغطي تكاليفك، كما يُبقي سجلك خاليًا من الحجز.
ما يجب معرفته. يبقى القرض باسمك حتى يُسدَّد، لذا تستمر الأقساط في الظهور في سجلك الائتماني. ومعظم الرهون فيها أيضًا بند "الاستحقاق عند البيع" (due-on-sale) الذي يسمح للمقرض بطلب الرصيد بعد بيع المنزل، وهذا من أسباب أهمية الأوراق.
كيف تُرتَّب الصفقة بشكل سليم. يتولى محامي إغلاق في فرجينيا سند الملكية والبحث في السجلات والتسوية. ويحدد الاتفاق المكتوب من يدفع الرهن والضرائب والتأمين، وكيف ترى إثبات كل دفعة، ومتى سيُسدَّد القرض أو يُعاد تمويله. خذ وقتك في قراءته، ويمكنك دائمًا أن تطلب من محاميك مراجعته.
البيع بأقل من الدين: ماذا تتوقع
المستندات. يطلب المقرضون عادةً رسالة شرح الظروف الصعبة، وكشوف حساب بنكية لنحو شهرين، وقسائم راتب حديثة، وإقرارات ضريبية لسنتين، وعرض الشراء الموقّع، وبيان تسوية تقديريًا من محامي الإغلاق.
الانتظار. قد تستغرق الموافقة من شهر تقريبًا إلى سنة. ابقَ على تواصل مع المقرض وأجب عن طلباته بسرعة. بعض المقرضين يؤجلون مزاد الحجز ما دام بيع حقيقي بأقل من الدين يمضي قدمًا، لكن ذلك غير مضمون أبدًا.
المشتري. يجب أن يكون البيع لمشترٍ لا تربطك به صلة، وبسعر سوقي عادل.
الرصيد المتبقي. ما لم يتنازل المقرض عنه كتابيًا، قد تبقى مدينًا بالفرق بين سعر البيع والقرض ("العجز" أو deficiency). اطلب تنازلًا مكتوبًا قبل الإغلاق.
الضرائب. الدين المُعفى منه يُبلَّغ عنه عادةً في نموذج IRS 1099-C وقد يُحتسب دخلًا. بعض الناس يستحقون استثناءً، مثل حالة الإعسار. تغيّرت القواعد الخاصة بالمسكن الرئيسي على مر السنين، لذا راجع مختصًا في الضرائب.
الائتمان. البيع بأقل من الدين عادةً أقل ضررًا من الحجز. كثيرون يستطيعون التأهل لرهن جديد خلال نحو 2 إلى 4 سنوات، مقابل ما يصل إلى 7 سنوات بعد الحجز.
الضرائب عند بيع منزلك
إعفاء المسكن الرئيسي. إذا كنت تملك المنزل وسكنته كمسكن رئيسي لمدة سنتين على الأقل خلال السنوات الخمس السابقة للبيع، يمكنك عادةً استبعاد ما يصل إلى $250,000 من الربح من ضرائبك الفيدرالية، أو ما يصل إلى $500,000 لمعظم الأزواج الذين يقدمون إقرارًا مشتركًا.
التفاصيل. لا يلزم أن تكون السنتان متتاليتين. إذا اضطررت للبيع قبل ذلك بسبب تغيير العمل أو الصحة أو ظروف طارئة معينة، فقد تحصل على جزء من الإعفاء. يُحسب الربح على أساس ما دفعته مضافًا إليه التحسينات، لا على أساس ما تبقى عليك من القرض.
لمعرفة المزيد. راجع منشور IRS رقم 523 "Selling Your Home" (بيع منزلك)، وتحدث مع مختص في الضرائب عن أرقامك.
قواعد فرجينيا عند البيع
على المشتري الحذر. لا يلزم البائع في فرجينيا بذكر كل عيب، لكن لا يجوز له إخفاء المشكلات التي يعرفها أو تحريفها. ينبغي للمشتري دائمًا إجراء فحص خاص به.
النماذج المطلوبة. يسلّم البائع للمشتري Virginia Residential Property Disclosure Statement (بيان الإفصاح عن العقار السكني). وإذا كان المنزل ضمن جمعية ملاك أو جمعية شقق، فعلى البائع أيضًا تقديم حزمة إفصاح إعادة البيع الخاصة بالجمعية، وعادةً يكون للمشتري 3 أيام بعد استلامها لإلغاء العقد.
العقود. الاتفاقات المكتوبة وحدها هي المعتبرة. بعد توقيع العقد لا توجد عادةً فترة للتراجع، إلا إذا نص العقد على ذلك.
سند ملكية خالٍ. يجب على البائع تسليم سند ملكية خالٍ من القيود. الرهون القديمة والامتيازات والأحكام والضرائب غير المدفوعة يجب سدادها أو رفعها عند الإغلاق.
حالة المنزل. تشترط معظم عقود فرجينيا أن تعمل الأجهزة والأنظمة عند الإغلاق وأن يُسلَّم المنزل نظيفًا، ما لم يُتفق كتابيًا على غير ذلك.
عن Real Hope
إجابات واضحة لجيران يمرون بظرف صعب
تعمل Real Hope LLC مع أصحاب المنازل الذين يواجهون الحجز في فريدريكسبيرغ وكل المقاطعات ضمن نحو 30 ميلًا منها، من فيرفاكس وبرينس ويليام إلى هانوفر وويستمورلاند. نشرح ما يحدث بلغة بسيطة ونساعدك على رؤية كل خياراتك، بما فيها المجانية.
لتعرف موقفنا بوضوح: تشتري Real Hope LLC المنازل وتقدم البيع مع إعادة الاستئجار، لذا نحن خيار واحد بين عدة خيارات. المستشارون والمساعدة القانونية المجانية في هذه الصفحة مستقلون عنا، ويمكنك المقارنة دائمًا.
بدأت Real Hope من فكرة بسيطة: معظم العائلات التي تواجه الحجز لديها خيارات أكثر مما يُقال لها، وتستحق أن تسمعها كلها من شخص محلي يعطيها إجابة واضحة. كثير من أصحاب المنازل لا يسمعون إلا من جامعي الديون وإشعارات المزادات وكومة من بطاقات المستثمرين البريدية. أردنا أن نكون المكالمة التي تشرح ما يحدث.
عندما تتواصل معنا، نبدأ بالاستماع. نساعدك على فهم مواعيدك النهائية، ونستعرض كل خيار، من تعديل القرض إلى البيع، ونرشدك إلى المستشارين والمساعدة القانونية المجانية في مقاطعتك. وإذا كان البيع أو البيع مع إعادة الاستئجار مناسبًا لك، نعرض أرقامنا كتابيًا ونمنحك وقتًا للمقارنة. وإن لم يكن مناسبًا، نقول لك ذلك أيضًا.
نعيش ونعمل في منطقة فريدريكسبيرغ، وهذا مجتمعنا.
- نستمع أولًا. لكل وضع ظروفه، ونبدأ بوضعك.
- بلا ضغط. أنت تقرر ما هو الأفضل لعائلتك، وفي الوقت الذي يناسبك.
- بلا رسوم مقدمة. ينص قانون فرجينيا على أن من يساعد مالكًا على تجنب الحجز لا يجوز له تقاضي أجر قبل إنجاز العمل أو قبل إتمام البيع (قانون فرجينيا § 59.1-200.1).
- كل شيء مكتوب. أي وعد، بما في ذلك إعادة الشراء، يُكتب في عقد يمكن لمحاميك مراجعته.