 Real Hope
Aiuto con il pignoramento entro circa 30 miglia da Fredericksburg
In ritardo con il mutuo? Ha ancora tempo, e ha delle scelte.
Aiuto in parole semplici per i proprietari della zona di Fredericksburg che rischiano il pignoramento (foreclosure): le sue scadenze, le sue opzioni, i programmi locali gratuiti e gli strumenti per agire oggi.
Preferisce parlare? Chiami Real Hope al 540-698-5551
Ci contatti
Prima ci contatta, più opzioni avrà
Chiami, mandi un SMS o un'email. Rispondiamo a chiamate ed email entro un giorno lavorativo. Se non siamo la scelta giusta per lei, la indirizziamo a chi lo è.
Case che abbiamo aiutato
Case vere, famiglie vere, proprio qui nella nostra zona
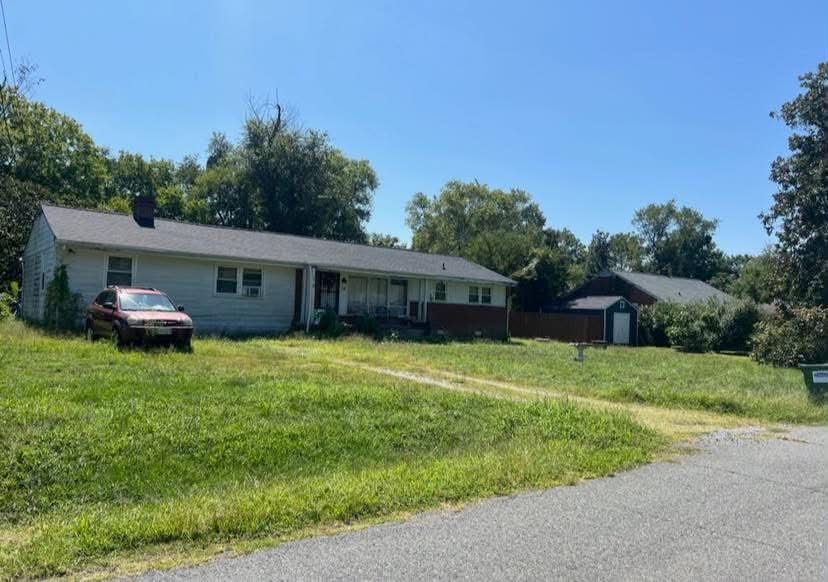
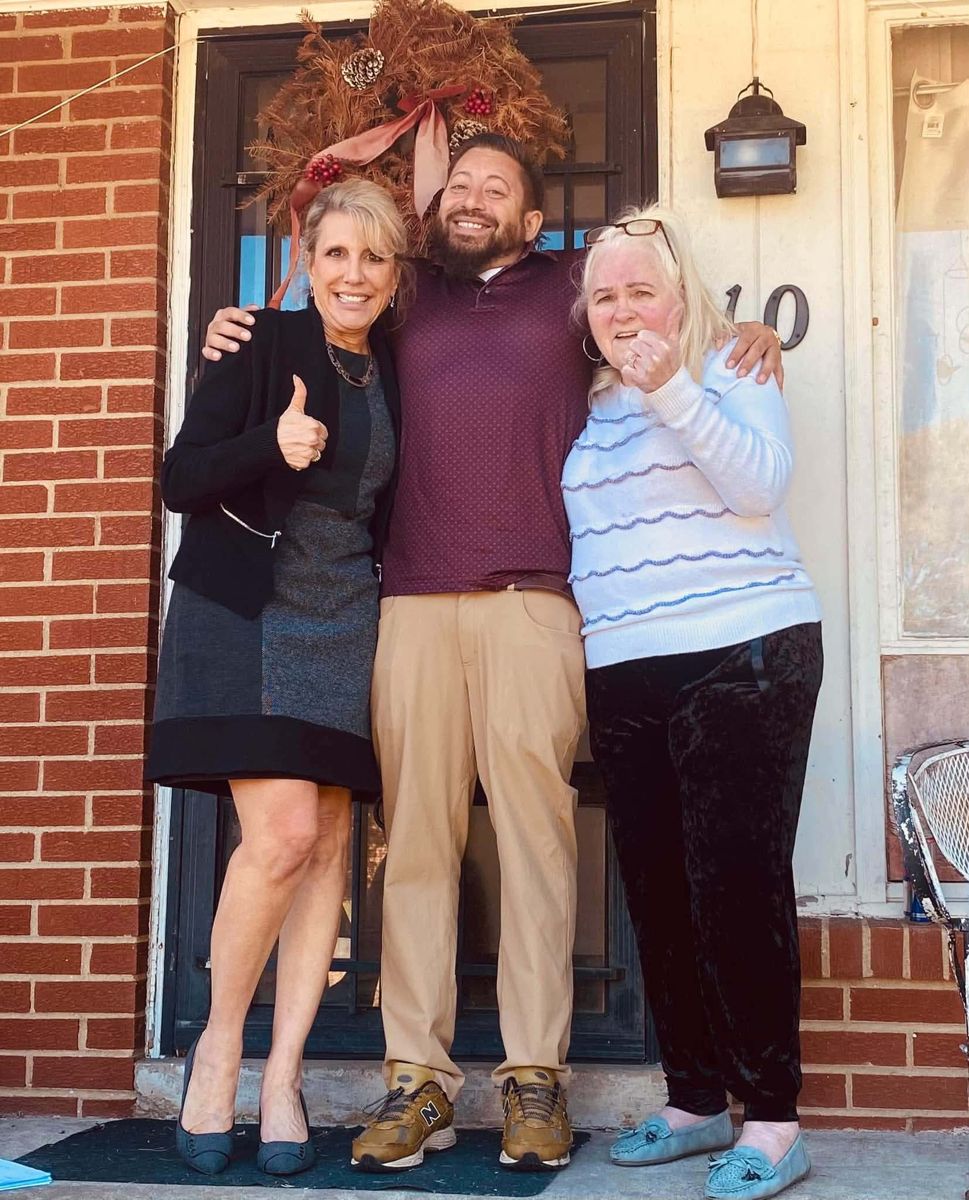
Queste sono vere case di Real Hope nella zona di Fredericksburg, fotografate prima e dopo.
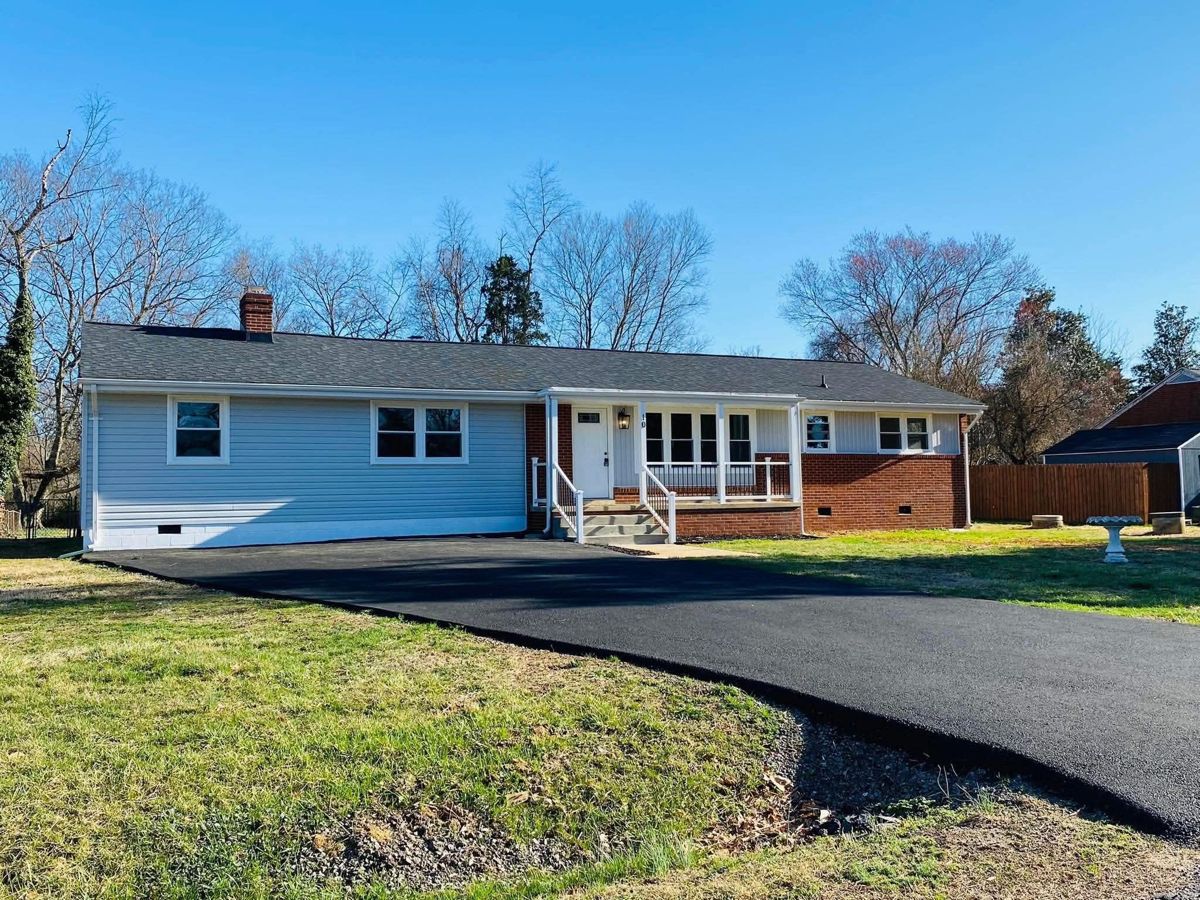
Una casa a un piano, dall'inizio alla fine
Prima era trascurata e consumata. Oggi ha rivestimento nuovo, tetto nuovo, finestre nuove, nuove ringhiere del portico e un vialetto asfaltato.
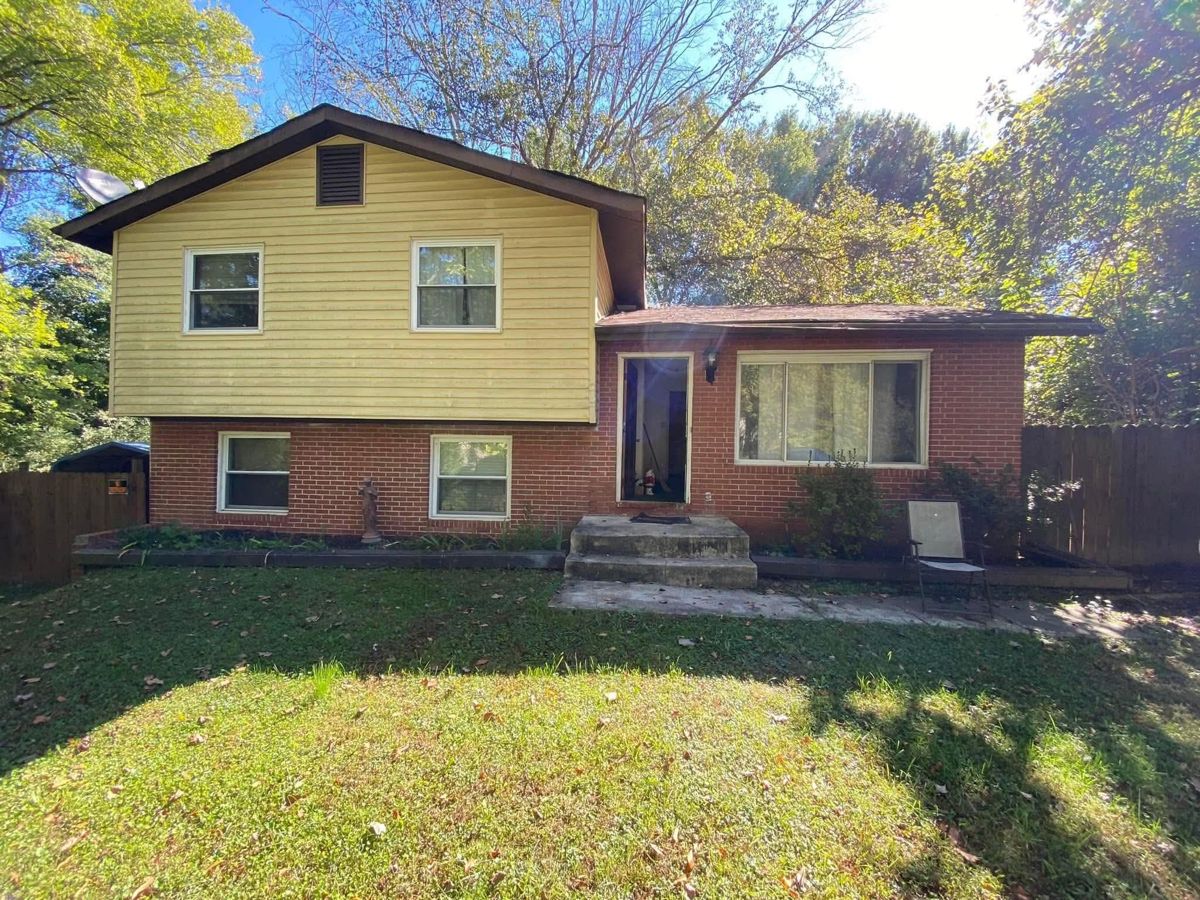
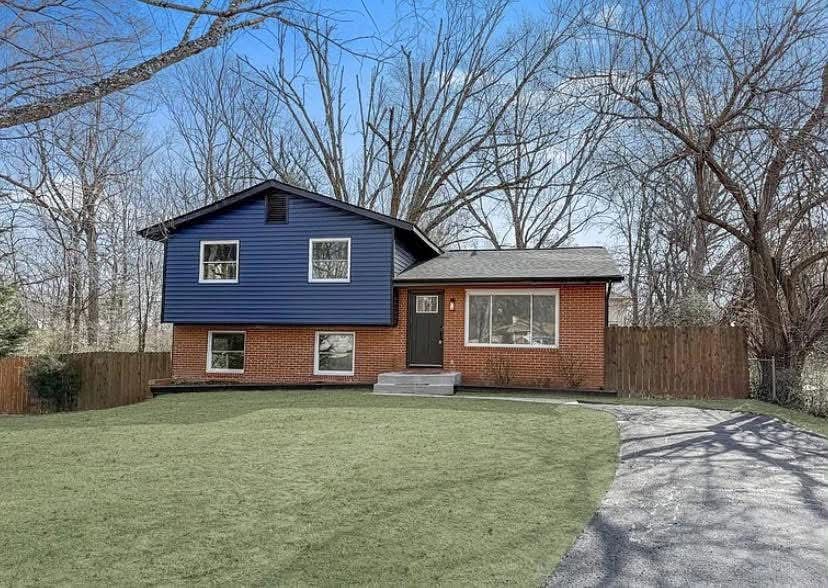
Una casa su più livelli, rinnovata
Il rivestimento sbiadito e la facciata stanca sono diventati un rivestimento blu navy, porta e gradini nuovi e un prato fresco.
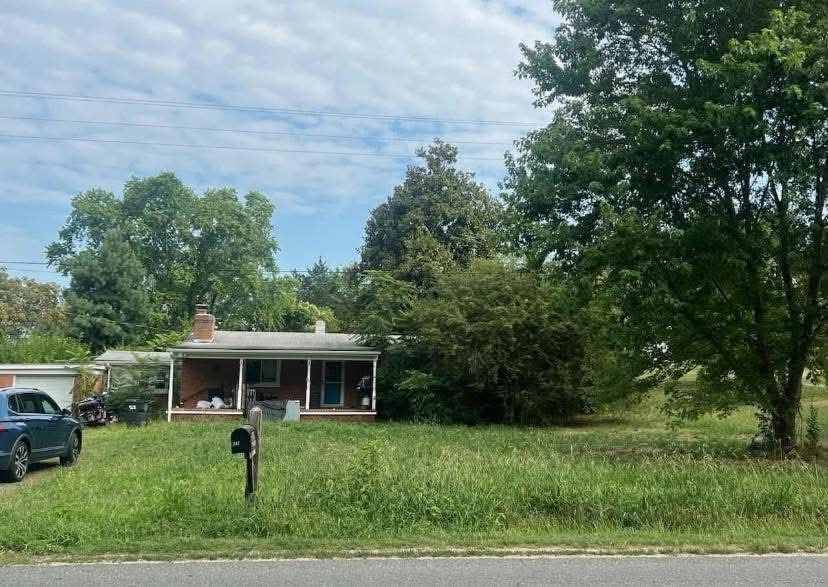
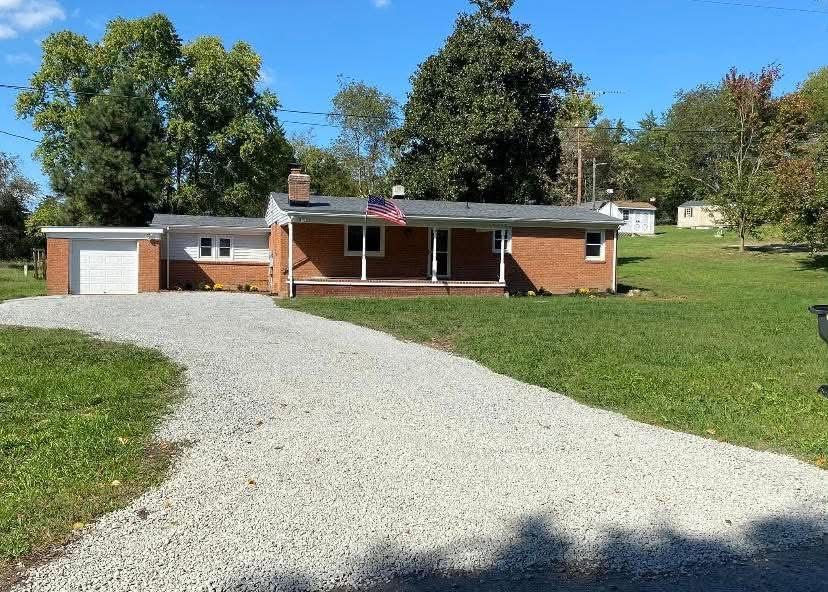
Una casa in mattoni, riportata alla luce
Nascosta dietro le erbacce, questa casa in mattoni ora ha il cortile pulito, un nuovo vialetto in ghiaia e un prato fresco.
Come lavora Real Hope
Quattro semplici passi, e il controllo resta sempre a lei
Nessuna pressione e nessun costo anticipato. La legge della Virginia non permette a chi la aiuta a evitare il pignoramento di farsi pagare prima che il lavoro sia concluso.
Ci contatti
Chiami o mandi un SMS al 540-698-5551, ci scriva o chieda di essere richiamato. Parlare con noi è gratuito e senza impegno.
Esaminiamo la sua situazione
Ripercorriamo le sue scadenze, il suo mutuo e i suoi obiettivi. Con il suo permesso scritto, possiamo chiedere per lei le cifre di regolarizzazione ed estinzione.
Vede tutte le opzioni per iscritto
Le presentiamo tutte le sue opzioni, comprese quelle gratuite come una modifica del mutuo o un consulente abitativo. Se acquistare la sua casa o una vendita con locazione ha senso, mettiamo la nostra offerta per iscritto con tutti i numeri.
Decide lei
Si prenda il tempo per confrontare e faccia esaminare tutto dal suo avvocato. Se decide di procedere con noi, il rogito si fa presso una società di titoli o un avvocato abilitati in Virginia, con tempi compatibili con la data della vendita.
Inizi da qui
Qual è la sua situazione?
Risponda a quattro brevi domande e riceva un breve elenco dei prossimi passi. Le sue risposte restano sul suo dispositivo. Preferisce un elenco su carta? Stampi la lista di controllo per il pignoramento (in italiano e inglese).
Come funziona il pignoramento in Virginia
In Virginia, il pignoramento procede più in fretta di quanto si pensi
In Virginia i creditori di solito procedono al pignoramento senza passare dal tribunale. Un fiduciario (trustee) mette all'asta la casa presso il tribunale della contea. Sapere a che punto è le dice quali opzioni sono ancora aperte.
- Giorno 1
Prima rata non pagata
La maggior parte dei mutui concede circa 15 giorni di tolleranza prima di applicare una penale.
- Giorni 36 e 45
Il gestore del mutuo la contatta
Il gestore (servicer) deve cercare di contattarla e poi inviarle per iscritto le sue opzioni.
- Giorni 30–90
Lettera di inadempimento o di messa in mora
I ritardi di pagamento di solito vengono segnalati alle agenzie di credito.
- Dopo il giorno 120
Può iniziare il pignoramento formale
Secondo le norme federali, una domanda di aiuto completa presentata prima di questo momento sospende il pignoramento.
- Viene nominato un trustee
Uno studio legale prende in mano la pratica
Il pignoramento è iniziato formalmente. Il creditore registra un "Deed of Appointment of Substitute Trustee" nei registri immobiliari della contea, spesso settimane prima di qualsiasi annuncio sul giornale. La casa è ancora sua.
- 60+ giorni prima della vendita
Avviso di vendita
Se abita nella casa, l'avviso di vendita viene inviato per raccomandata almeno 60 giorni prima dell'asta. Non è un ordine di sfratto.
- 37 giorni prima della vendita
Ultimo giorno per una domanda completa
Se il gestore riceve una domanda completa prima di questa data, deve esaminarla prima che la vendita possa proseguire.
- 2–4 settimane prima
La vendita viene pubblicata sul giornale
L'avviso viene pubblicato su un giornale della sua contea e spesso anche sul sito dello studio legale e su siti di aste. Veda dove compare la sua vendita.
- Giorno dell'asta
La casa viene venduta
In Virginia non esiste il diritto di riacquistare la casa dopo l'asta. Molte vendite vengono rinviate o annullate quando il proprietario si mette in pari, trova un accordo o vende prima.
- Dopo la vendita
Sfratto e debito residuo
Il nuovo proprietario deve passare dal tribunale per sfrattare. Il creditore può fare causa per la differenza mancante (deficiency).
Basato sulle norme della CFPB e sul Codice della Virginia §§ 55.1-320–322. Il suo atto fiduciario (deed of trust) può prevedere passaggi aggiuntivi. Faccia esaminare i suoi documenti da un consulente. Informazioni verificate a ottobre 2026.
Conosca le sue date
Inserisca una data per vedere il conto alla rovescia e le scadenze. Tutto viene calcolato sul suo dispositivo.
Dove compare il suo pignoramento
Il pignoramento è pubblico: controlli quali informazioni circolano
Quando il creditore avvia un'azione formale, il suo pignoramento diventa un atto pubblico in diversi luoghi. Controllarli di persona le dice esattamente a che punto è, e spiega perché all'improvviso degli sconosciuti le scrivono o bussano alla porta.
Registri immobiliari della contea
Quando inizia il pignoramento, viene registrato un "Deed of Appointment of Substitute Trustee" presso il cancelliere del tribunale di circuito (circuit court clerk) della zona in cui si trova la casa. Può fare la ricerca gratis nell'ufficio del cancelliere, oppure online con il sistema a pagamento Secure Remote Access della Virginia.
La città di Fredericksburg e ogni contea hanno il proprio cancelliere del tribunale.
Giornali locali
La Virginia richiede che la vendita sia pubblicata su un giornale che copre la sua contea, come The Free Lance-Star, il Culpeper Star-Exponent, Orange County Review, Caroline Progress, The Journal (King George e Westmoreland), Northern Neck News, InsideNoVa/Prince William Times o il Richmond Times-Dispatch.
Public Notices Virginia
publicnoticevirginia.com raccoglie gli avvisi legali dei giornali di tutto lo stato. Cerchi il suo indirizzo o la sua contea.
Siti degli studi legali e delle aste
Lo studio legale del trustee (indicato nel suo avviso) di solito pubblica la vendita sul proprio sito. Molte vendite compaiono anche su Auction.com, Xome o Hubzu. La data e l'offerta iniziale possono cambiare, quindi confermi sempre per telefono con lo studio legale.
Tasse sulla proprietà non pagate
Indipendentemente dal mutuo, le tasse immobiliari non pagate possono portare a una vendita fiscale da parte della contea. Le contee pubblicano gli elenchi delle tasse arretrate. Chiami il tesoriere (treasurer) della sua contea per verificare il saldo e chiedere un piano di pagamento.
Privilegi di HOA e condomini
In Virginia le associazioni di proprietari (HOA) e i condomini possono registrare un privilegio (lien) per le quote non pagate e procedere al pignoramento. Se è in ritardo con le quote, chiami presto l'associazione o la sua società di gestione. I piani di pagamento sono comuni.
Tribunale fallimentare
Le procedure fallimentari sono pubbliche nel sistema federale PACER. Presentare istanza di fallimento crea una sospensione automatica (automatic stay) che blocca il pignoramento, ma ha effetti duraturi. Parli prima con l'assistenza legale o con un avvocato fallimentare.
Servizi di dati a pagamento
Aziende come PropStream, ATTOM e RealtyTrac raccolgono questi atti pubblici e li vendono agli investitori: per questo può ricevere molte lettere e chiamate. Confronti ogni offerta con la regola del 70% e la verifichi con il controllo truffe.
Non compare ancora in nessun elenco? Le rate non pagate non sono pubbliche finché il creditore non avvia un'azione formale. È il momento migliore per agire: chiami ora il gestore del mutuo e un consulente abitativo gratuito, mentre ha più opzioni.
Fermi la vendita mettendosi in pari
Come ottenere un preventivo di regolarizzazione e un estratto di estinzione
Pagare l'importo di regolarizzazione (reinstatement) entro la scadenza rimette in regola il mutuo e toglie la casa dall'elenco delle aste del tribunale. Ottenere le cifre giuste, dall'ufficio giusto e in tempo, è il passo più importante. Ecco come funziona e a cosa fare attenzione.
Preventivo di regolarizzazione (reinstatement quote)
L'importo per mettersi in pari: tutte le rate arretrate, le penali e le spese di pignoramento finora. Se lo paga per intero e in tempo, il pignoramento si ferma. Il mutuo prosegue con la normale rata mensile.
Estratto di estinzione (payoff statement)
L'importo per estinguere completamente il mutuo: l'intero saldo, interessi, commissioni e spese. Le serve per vendere, rifinanziare o fare una vendita a saldo e stralcio. Per legge federale, il gestore del mutuo deve inviare un estratto di estinzione corretto entro 7 giorni lavorativi da una richiesta scritta.
Chieda entrambi contemporaneamente. Le sue opzioni possono cambiare in fretta, e avere entrambe le cifre permette a lei, a un consulente o a un acquirente di muoversi rapidamente.
Passo dopo passo
Scopra chi ha la sua pratica
Non ha ancora ricevuto lettere del trustee né un avviso di vendita? Chieda al gestore del mutuo, la società a cui paga le rate. Ha ricevuto una lettera da uno studio legale o un avviso di vendita? Ora di solito è lo studio legale del trustee a preparare le cifre. Nome, telefono e numero di pratica sono sull'avviso. Chieda allo studio e mandi copia al gestore.
Chieda per iscritto, non solo al telefono
Invii la richiesta via email, fax o il portale dello studio, e ne conservi una copia. Indichi nome, indirizzo dell'immobile, numero del mutuo, numero di pratica del trustee, data della vendita e una data di validità. Il nostro generatore di richieste la scrive per lei.
Chieda un dettaglio voce per voce
Chieda di elencare ogni addebito separatamente: ogni rata arretrata, penali, escrow (tasse e assicurazione), onorari di avvocato e trustee, ispezioni ed eventuali "corporate advance".
Faccia seguito e tenga traccia
Se non riceve risposta entro 3 giorni lavorativi, chiami. Annoti la data, il nome della persona e un numero di riferimento. Anche un consulente abitativo può chiedere le cifre per lei con il suo permesso firmato (veda l'autorizzazione per terzi).
Controlli ogni numero
Confronti il preventivo con i suoi estratti conto. Se un addebito sembra sbagliato, lo contesti per iscritto con una "notice of error" e lo faccia verificare a un consulente o all'assistenza legale. Non lasci che una contestazione le faccia perdere la scadenza: se necessario, paghi e contesti dopo.
Confermi come e quando pagare
Chieda quale forma di pagamento è accettata (di solito fondi certificati o bonifico), dove inviarla esattamente e il giorno e l'ora limite. Confermi le istruzioni del bonifico chiamando lo studio a un numero trovato da lei.
Paghi, poi ottenga una conferma scritta
Dopo aver pagato, ottenga una conferma scritta che il denaro è stato ricevuto, il mutuo è regolarizzato e la vendita annullata. Chiami il trustee il giorno prima della vendita prevista per esserne certo.
Trappole che costano la casa ai proprietari
Questi sono i modi più comuni in cui una regolarizzazione salta all'ultimo momento.
Il preventivo scade prima che arrivino i soldi
Ogni preventivo ha una data di validità (good-through date), e gli interessi continuano a maturare ogni giorno (il "per diem"). Chieda una validità di almeno 10 giorni e, se i fondi arriveranno dopo, chieda un nuovo preventivo. Non invii un importo scaduto.
La finestra per regolarizzare si chiude prima della vendita
La maggior parte degli atti fiduciari standard della Virginia consente di regolarizzare solo fino a 5 giorni prima della vendita. Dopo, il creditore può pretendere l'estinzione totale. Legga la sezione del suo atto intitolata "Borrower's Right to Reinstate After Acceleration" e pianifichi a ritroso da quella data, non dall'asta.
Spese gonfiate o non spiegate
I preventivi possono includere onorari di avvocati e del trustee, ispezioni dell'immobile, stime di intermediari, "corporate advances", penali e assicurazione imposta dal creditore. Chieda sempre un preventivo dettagliato voce per voce. Se qualcosa sembra sbagliato o non è consentito dal suo mutuo, lo contesti per iscritto (una "notice of error"). Le norme federali obbligano il gestore a rispondere.
Solo una società è aggiornata
Quando la pratica passa allo studio legale del trustee, il gestore del mutuo e lo studio potrebbero non scambiarsi le informazioni in fretta. Il denaro inviato al gestore potrebbe non fermare una vendita gestita dallo studio. Invii richieste e pagamenti a chi indica il preventivo, e metta l'altro in copia.
Pagamenti parziali che non contano
Dopo la decadenza dal beneficio del termine (acceleration), un pagamento inferiore all'intero importo di regolarizzazione può essere restituito o parcheggiato in un conto "suspense". Non ferma la vendita. Non dia per scontato che inviare quello che può le faccia guadagnare tempo.
Il tipo di pagamento sbagliato
I trustee di solito richiedono fondi certificati o un bonifico, entro un orario preciso. A questo punto assegni personali e pagamenti online vengono spesso rifiutati. Chieda esattamente quale forma di pagamento è accettata, dove inviarla e l'orario limite.
Truffe sui bonifici
I criminali inviano email false con nuove istruzioni di bonifico che sembrano provenire dallo studio legale. Prima di fare il bonifico, chiami lo studio a un numero trovato da lei (sull'avviso di vendita o sul suo sito), non a quello nell'email, e confermi il conto.
Promesse fatte solo al telefono
"La vendita è sospesa" non vale nulla se non è scritto dallo studio legale del trustee. Ottenga una conferma scritta che i fondi sono stati ricevuti e la vendita annullata, e chiami il trustee il giorno prima della vendita per assicurarsi che sia stata tolta dall'elenco.
Qualcun altro chiede per suo conto
Gestori e studi legali non condivideranno le cifre con un familiare, un consulente o un acquirente senza la sua autorizzazione firmata per terzi (compili qui quella di Real Hope). È una tutela. Non firmi mai nulla che dia a qualcuno anche il suo atto di proprietà o il controllo del mutuo.
Cominciare troppo tardi
Gli studi legali possono impiegare diversi giorni lavorativi per preparare un preventivo, e i gestori hanno fino a 7 giorni lavorativi per un estratto di estinzione. Se può, chieda le cifre almeno tre settimane prima della vendita.
Non riesce a raccogliere tutto l'importo in tempo? Chiami subito un consulente abitativo gratuito approvato dall'HUD. Chieda di un piano di rientro, una modifica del mutuo, un breve rinvio della vendita, programmi di aiuto per il suo tipo di mutuo o della vendita prima dell'asta. Le sue opzioni si riducono ogni giorno che passa.
Informazioni generali, non consulenza legale. I dettagli dipendono dal suo atto fiduciario e dal tipo di mutuo. Tempi dell'estratto di estinzione: 12 CFR 1026.36(c). Richieste di informazioni e segnalazioni di errore: 12 CFR 1024.35–36.
Le sue opzioni
Di solito c'è più di una via d'uscita
L'opzione giusta dipende dal mutuo, dal reddito, da quanto è in ritardo e dal fatto che voglia tenere la casa o no. Un consulente abitativo gratuito può dirle quali opzioni consente il suo mutuo.
Sta valutando una vendita con locazione, con noi o con altri?
Pretenda un prezzo equo e verificabile, il rogito presso una società di titoli o un avvocato abilitati, un contratto di locazione scritto, ogni promessa di riacquisto per iscritto, nessun costo prima del rogito e il tempo per far esaminare tutto dal suo avvocato.
Le opzioni a confronto
Un confronto onesto. Tempi e costi sono intervalli tipici, non promesse; mutuo, casa e data della vendita cambiano il quadro.
| Opzione | Può continuare ad abitarci? | Tempi | Quanto le costa | Cosa le resta | Credito | Ideale quando |
|---|---|---|---|---|---|---|
| Mettersi in pari (regolarizzare) | Sì | Pochi giorni, una volta che ha i soldi | Rate arretrate più spese | La casa e il suo patrimonio netto | I ritardi restano; nessun pignoramento | Riesce a raccogliere l'intero importo entro la scadenza |
| Modifica del mutuo | Sì | 30–90+ giorni di valutazione | Di solito nulla; c'è aiuto gratuito | La casa e il suo patrimonio netto | Qualche danno; molto meno di un pignoramento | Il suo reddito si è stabilizzato |
| Vendere con un agente | No | Spesso 2–4 mesi | Provvigione, spese di rogito, riparazioni | Gran parte del patrimonio netto | Solo i ritardi | Ha patrimonio netto e abbastanza tempo prima della vendita |
| Vendita in contanti, così com'è | No | Spesso 1–4 settimane | Prezzo inferiore al mercato; poche spese | Parte del patrimonio netto, in contanti | Solo i ritardi | Il tempo è poco o la casa ha bisogno di lavori |
| Vendita con locazione | Resta, come inquilino | Spesso 2–4 settimane | Prezzo inferiore al mercato; affitto mensile | Parte del patrimonio netto, e continua ad abitarci | Solo i ritardi | Vuole restare e può permettersi l'affitto |
| Saldo e stralcio | No | Spesso 2–6 mesi per l'approvazione | Il creditore accetta meno del dovuto | Di solito nulla | Grave, ma meno di un pignoramento | Deve più di quanto vale la casa |
| Lasciare che vada all'asta | No | Alla data della vendita | Le spese si aggiungono al debito | Di solito nulla; un'eccedenza è rara | Pignoramento nel suo storico per 7 anni | Tutte le altre opzioni sono chiuse |
Su un telefono, scorra la tabella di lato per vedere tutte le colonne.
Più da vicino
Come funziona una vendita con locazione
Vende la casa, la vendita estingue il mutuo e ferma il pignoramento, e lei la riprende in affitto così la sua famiglia non deve traslocare. Alcuni accordi le permettono anche di ricomprarla in seguito. Può essere una vera ancora di salvezza, e ha anche svantaggi reali. Ecco entrambi i lati, con chiarezza.
Esempio, con numeri inventati
| Prezzo di vendita | $300,000 |
| Estinzione del mutuo, arretrati e spese di pignoramento | −$255,000 |
| Spese di rogito | −$6,000 |
| Contanti a lei al rogito | $39,000 |
Poi firma un contratto d'affitto di 12 mesi a $2,100 al mese, con un'opzione scritta per ricomprare la casa a $315,000 entro due anni.
Solo un esempio. Ogni casa e ogni offerta sono diverse; i suoi numeri le verranno mostrati per iscritto.
I vantaggi
- Ferma il pignoramento e l'asta
- La famiglia resta a casa: stesse scuole, stessi vicini
- Può ricevere in contanti parte del suo patrimonio netto
- Nessun pignoramento sul suo rapporto di credito
- Una possibile strada per ricomprare la casa
Gli svantaggi
- Non è più proprietario della casa; è un inquilino
- Il prezzo di vendita di solito è inferiore al pieno valore di mercato
- L'affitto può essere più alto della vecchia rata del mutuo
- Se non paga l'affitto, può essere sfrattato come qualsiasi inquilino
- Il riacquisto di solito costa più del prezzo di vendita, e molte persone non lo usano mai
Domande da fare a chiunque proponga una vendita con locazione, noi compresi: Qual è il prezzo di vendita e come lo avete calcolato? Quanto denaro riceverò al rogito? Qual è l'affitto, per quanto tempo, e può aumentare? Cosa succede se pago l'affitto in ritardo? Qual è il prezzo e la scadenza del riacquisto, ed è nel contratto scritto? Chi è l'agente del rogito? Il mio avvocato può esaminare tutto prima? (La risposta all'ultima deve sempre essere sì.)
Chi aiutiamo
Ogni situazione è diversa. Partiamo dalla sua.
In ritardo con i pagamenti
Inizi dalle quattro domande e dalle sue scadenze. Prima agisce, più opzioni ha.
È stata fissata una data di vendita
Chieda subito le sue cifre di regolarizzazione ed estinzione e calcoli la scadenza dei 37 giorni. Chiami oggi un consulente gratuito.
Ha ereditato una casa
Potrebbe avere diritti nei confronti del gestore come successore. Veda Ha ereditato una casa? per sapere chi può vendere e come proteggere la casa.
Divorzio o separazione
Di solito entrambe le persone intestatarie del mutuo devono essere d'accordo su una vendita o una modifica. Continui a pagare se può, e parli presto della casa con il suo avvocato.
Perdita del lavoro o spese mediche
Chieda subito al gestore una sospensione temporanea (forbearance), e veda l'aiuto gratuito per fondi di emergenza, cibo e utenze.
Anziani e mutui inversi
Anche un mutuo inverso può finire in pignoramento per tasse o assicurazione non pagate. I consulenti gratuiti approvati dall'HUD aiutano con i mutui inversi.
In ritardo con tasse o quote HOA
In Virginia entrambe possono farle perdere la casa. Chiami il tesoriere della contea o la sua associazione per un piano di pagamento prima che si arrivi a una vendita.
Una casa che ha bisogno di grandi lavori
Potrebbe avere ancora un patrimonio netto. Usi la regola del 70% per capire come dovrebbe essere un'offerta in contanti per la casa così com'è.
Famiglie di militari
Potrebbe avere una protezione federale aggiuntiva. Veda la sezione per i militari qui sotto.
Per militari e veterani
I proprietari militari possono avere una protezione aggiuntiva dal pignoramento
- In base alla legge federale Servicemembers Civil Relief Act (SCRA), se il mutuo è stato acceso prima del servizio attivo, il creditore in genere non può pignorare durante il servizio né fino a un anno dopo senza un ordine del tribunale.
- La SCRA può anche limitare al 6% gli interessi sui debiti contratti prima del servizio attivo. Deve chiederlo per iscritto al gestore e allegare i suoi ordini.
- L'ufficio di assistenza legale della sua base offre aiuto legale gratuito ai militari idonei e alle loro famiglie. Military OneSource (800-342-9647) offre consulenza finanziaria gratuita.
- I veterani con un mutuo VA possono chiamare i tecnici dei mutui VA al (877) 827-3702 per ricevere aiuto con il gestore.
Comunichi per iscritto al gestore e allo studio legale del trustee se lei o un co-mutuatario è in servizio attivo. Fonte: 50 U.S.C. §§ 3937, 3953.
Aiuto gratuito vicino a lei
Programmi locali che possono alleggerire il peso
Tutti questi programmi sono gratuiti o a basso costo. Gli orari cambiano, quindi chiami prima di andare. Molti offrono interpreti gratuiti; chieda quando chiama.
Strumenti
Passiamo ai fatti
Scriva la lettera di difficoltà, raccolga i documenti, chiami il creditore con sicurezza e controlli ogni offerta per individuare i segnali d'allarme.
Se sta pensando di vendere
Conosca i suoi numeri prima che qualcuno le faccia un'offerta
Gli investitori che pagano in contanti fanno gli stessi calcoli su ogni casa. Li faccia anche lei, così potrà giudicare qualsiasi offerta, compresa la nostra.
La regola del 70%
La maggior parte degli investitori in contanti fissa la propria offerta massima così:
Valore dopo le riparazioni × 70% − riparazioni = offerta massima
Il valore dopo le riparazioni (ARV) è il prezzo a cui la casa si venderebbe completamente sistemata. Per stimarlo, cerchi su Zillow, Redfin o Realtor.com case simili vendute negli ultimi 6 mesi entro circa mezzo miglio. Il 30% che gli investitori trattengono copre i costi di acquisto e vendita, di mantenimento, di finanziamento e il loro profitto.
Sono mostrati numeri di esempio. Li sostituisca con i suoi.
Se un'offerta è molto più bassa, chieda all'acquirente di mostrarle i suoi calcoli. Se è più alta, chieda una prova dei fondi e una data di rogito certa. Chieda direttamente: "Compra lei, o cederà il contratto a qualcun altro?"
Vendere da solo, passo dopo passo
1. Ottenga i suoi numeri. Chieda al gestore un estratto di estinzione scritto valido fino alla data prevista del rogito. Verifichi se ci sono altri privilegi, tasse non pagate (tesoriere della contea) e saldi HOA.
2. Scelga come vendere. Vendita diretta senza agente (costo minimo, più lavoro), annuncio sull'MLS a tariffa fissa, un agente tradizionale (la provvigione è trattabile) o un acquirente in contanti (il più rapido, così com'è; ottenga due o tre offerte).
3. Documenti della Virginia. Consegni agli acquirenti il Virginia Residential Property Disclosure Statement. Le case costruite prima del 1978 richiedono la dichiarazione federale sulla vernice al piombo. Si rivolga a un avvocato per il rogito o a una società di titoli della Virginia. Se deve più di quanto vale la casa, il creditore deve approvare una vendita a saldo e stralcio.
4. Promuova la casa. Scatti una serie completa di foto, scriva una descrizione onesta e la pubblichi su Zillow, Facebook Marketplace e nei gruppi locali. Raccolga le offerte per iscritto.
5. Prima di firmare. Dica al gestore che ha un contratto; una vendita in corso a volte fa guadagnare tempo. Chieda la prova dei fondi. Non firmi mai un atto o un contratto con spazi vuoti al di fuori di un ufficio di rogito.
Come fare buone foto della casa
- Tenga il telefono in orizzontale per ogni foto, di giorno, con le tende aperte e tutte le luci accese.
- Si metta in un angolo all'altezza del petto e tenga il telefono dritto. Usi l'obiettivo grandangolare 0,5× se ce l'ha.
- Fotografi la facciata dalla strada e da ogni angolo, il retro, il giardino, ogni stanza e le targhette di caldaia, condizionatore, scaldabagno e quadro elettrico.
- Fotografi i problemi con onestà, da vicino e da lontano. Niente filtri. Gli acquirenti si fidano delle foto oneste.
Finanziamenti creativi, spiegati
Finanziamento del venditore: lei fa da banca e l'acquirente le paga una rata ogni mese. Rischio: se smette di pagare, potrebbe dover pignorare per riavere la casa.
Subject-to: l'acquirente riceve l'atto di proprietà e paga le rate del suo mutuo. Rischio: il mutuo resta a suo nome e sul suo credito, e il creditore può richiederne il rimborso immediato.
Affitto con opzione di acquisto: affitta a un inquilino con il diritto di comprare più avanti. Rischio: lei deve ancora pagare il mutuo e, se l'inquilino non compra, diventa un locatore.
Mutuo avvolgente (wraparound): finanziamento del venditore mantenendo il mutuo originale. Rischio: lo stesso del subject-to.
Novazione: un investitore sistema e mette in vendita la casa e vi dividete il prezzo più alto. Rischio: ci vogliono mesi, ed è il contratto a decidere quanto riceve davvero.
Faccia sempre esaminare un accordo creativo da un avvocato immobiliare.
Ha ereditato una casa?
Le norme federali consentono a un successore confermato (successor in interest, cioè un erede che ora è proprietario della casa) di ottenere informazioni sul mutuo e chiedere aiuto come farebbe il mutuatario. Invii al gestore il certificato di morte e la prova di essere erede.
La legge federale in genere impedisce al creditore di chiedere il rimborso immediato solo perché la casa è passata a un familiare dopo un decesso.
Per vendere, un esecutore testamentario o un amministratore si registra presso l'ufficio del cancelliere del tribunale di circuito. Senza testamento, potrebbe essere necessaria la firma di tutti gli eredi sull'atto. Controlli tasse, assicurazione (una casa vuota può richiedere una polizza apposita) e mantenga attive le utenze.
L'assistenza legale può aiutare gli eredi che ne hanno diritto: (866) 534-5243.
Il contratto di vendita a rate (contract for deed), spiegato
Che cos'è. Lei accetta di vendere la casa a un acquirente che ci va ad abitare e si fa carico della rata mensile del mutuo, di solito dopo averle versato un anticipo. Il mutuo resta a suo nome e lei mantiene la proprietà legale finché l'acquirente non lo estingue, di solito rifinanziando o vendendo entro pochi anni. Si chiama anche land contract o vendita a rate.
Quando può aiutare. Può funzionare se deve quasi quanto vale la casa, o di più, oppure se gli acquirenti non riescono a ottenere un nuovo mutuo. Non servono una nuova perizia né l'approvazione di un mutuo, quindi può chiudersi in fretta.
Cosa sapere. Il mutuo resta a suo nome, e lei mantiene la proprietà, finché l'acquirente non lo estingue, quindi i pagamenti continuano a comparire sul suo credito. La maggior parte dei mutui ha anche una clausola "due-on-sale" che permette al creditore di chiedere il saldo una volta venduta la casa: uno dei motivi per cui i documenti contano. Se è in ritardo, di solito l'arretrato si salda prima o al momento del rogito.
Come si imposta correttamente. Un avvocato immobiliare della Virginia prepara il contratto e cura il rogito. L'accordo stabilisce l'anticipo, chi paga mutuo, tasse e assicurazione, come lei può vedere la prova che ogni rata è arrivata al creditore e la data in cui il mutuo sarà estinto o rifinanziato. Si prenda il tempo di leggerlo, e può sempre farlo esaminare dal suo avvocato.
La vendita "subject-to", spiegata
Che cos'è. Lei vende la casa e intesta l'atto di proprietà all'acquirente, mentre il suo mutuo attuale resta in essere. Invece di accendere un nuovo mutuo, l'acquirente si fa carico delle rate mensili del suo. La vendita avviene "subject to", cioè con il mutuo che lei ha già.
Come funziona. Al rogito di solito si saldano le rate arretrate, il che può fermare un pignoramento, e lei può ricevere denaro per una parte del suo patrimonio netto. Poi l'acquirente paga le rate ogni mese finché il mutuo non viene estinto, di solito quando vende o rifinanzia.
Perché i proprietari la scelgono. Può chiudersi in fretta, senza approvazione di un nuovo mutuo né perizia. Può funzionare se è in ritardo con le rate, se deve quasi quanto vale la casa o se una vendita normale non coprirebbe i costi, ed evita un pignoramento nel suo storico.
Cosa sapere. Il mutuo resta a suo nome finché non viene estinto, quindi i pagamenti continuano a comparire sul suo credito. La maggior parte dei mutui ha anche una clausola "due-on-sale" che permette al creditore di chiedere il saldo una volta venduta la casa: uno dei motivi per cui i documenti contano.
Come si imposta correttamente. Un avvocato della Virginia per i rogiti si occupa dell'atto, della ricerca sul titolo e della chiusura. L'accordo scritto stabilisce chi paga mutuo, tasse e assicurazione, come lei può vedere la prova di ogni pagamento e quando il mutuo sarà estinto o rifinanziato. Si prenda il tempo di leggerlo, e può sempre farlo esaminare dal suo avvocato.
Vendite a saldo e stralcio: cosa aspettarsi
I documenti. I creditori di solito chiedono una lettera di difficoltà, circa due mesi di estratti conto, buste paga recenti, due anni di dichiarazioni dei redditi, l'offerta di acquisto firmata e un prospetto di chiusura stimato dall'avvocato del rogito.
L'attesa. L'approvazione può richiedere da circa un mese a un anno. Resti in contatto con il creditore e risponda in fretta alle richieste. Alcuni creditori rinviano l'asta mentre una vera vendita a saldo e stralcio va avanti, ma non è mai garantito.
L'acquirente. La vendita deve essere a un acquirente indipendente, senza legami con lei, a un prezzo di mercato equo.
Il debito residuo. Se il creditore non vi rinuncia per iscritto, potrebbe dover ancora la differenza tra prezzo di vendita e mutuo (la "deficiency"). Chieda una rinuncia scritta prima del rogito.
Tasse. Il debito condonato di solito viene segnalato con il modulo IRS 1099-C e può contare come reddito. Alcune persone rientrano in un'eccezione, per esempio se sono insolventi. Le regole per l'abitazione principale sono cambiate negli anni, quindi senta un professionista fiscale.
Credito. Una vendita a saldo e stralcio di solito fa meno danni di un pignoramento. Molte persone possono ottenere un nuovo mutuo in circa 2–4 anni, contro un massimo di 7 dopo un pignoramento.
Le tasse quando vende casa
L'esenzione per l'abitazione principale. Se negli ultimi 5 anni prima della vendita è stato proprietario della casa e ci ha vissuto come abitazione principale per almeno 2 anni, di solito può escludere dalle tasse federali fino a $250,000 di guadagno, o fino a $500,000 per la maggior parte delle coppie sposate con dichiarazione congiunta.
I dettagli. I due anni non devono essere consecutivi. Se deve vendere prima per un cambio di lavoro, motivi di salute o alcuni imprevisti, può comunque avere un'esenzione parziale. Il guadagno si calcola su quanto ha pagato più i miglioramenti, non su quanto deve al mutuo.
Per saperne di più. Consulti la Pubblicazione IRS 523, "Selling Your Home", e parli con un professionista fiscale dei suoi numeri.
Le regole della Virginia quando vende
Rischio dell'acquirente. In Virginia chi vende non deve elencare ogni difetto, ma non può nascondere né travisare i problemi che conosce. L'acquirente dovrebbe sempre fare una propria ispezione.
Moduli obbligatori. Il venditore consegna il Virginia Residential Property Disclosure Statement. In un'associazione di proprietari o in un condominio deve anche fornire il pacchetto informativo dell'associazione, e di solito l'acquirente ha 3 giorni dal ricevimento per recedere.
Contratti. Contano solo gli accordi scritti. Una volta firmato il contratto, in genere non c'è un periodo di ripensamento, a meno che il contratto non lo preveda.
Titolo libero. Il venditore deve consegnare un titolo libero. Vecchi mutui, privilegi, sentenze e tasse non pagate vanno saldati o cancellati al rogito.
Condizioni. La maggior parte dei contratti della Virginia richiede che elettrodomestici e impianti funzionino al rogito e che la casa sia lasciata pulita, salvo diverso accordo scritto.
Chi è Real Hope
Risposte chiare per vicini in difficoltà
Real Hope LLC lavora con i proprietari che rischiano il pignoramento a Fredericksburg e in tutte le contee nel raggio di circa 30 miglia, da Fairfax e Prince William fino a Hanover e Westmoreland. Le spieghiamo cosa sta succedendo in parole semplici e la aiutiamo a vedere tutte le sue opzioni, comprese quelle gratuite.
Perché sappia come stanno le cose: Real Hope LLC acquista case e offre vendite con locazione, quindi siamo un'opzione tra tante. I consulenti e l'assistenza legale gratuiti di questa pagina sono indipendenti da noi, e può sempre confrontare.
Real Hope è nata da un'idea semplice: la maggior parte delle famiglie che rischiano il pignoramento ha più opzioni di quante gliene vengano dette, e merita di conoscerle tutte da qualcuno del posto che dia risposte chiare. Troppi proprietari ricevono solo chiamate di recupero crediti, avvisi d'asta e pile di cartoline di investitori. Volevamo essere la telefonata che spiega cosa sta succedendo.
Quando ci contatta, iniziamo ascoltando. La aiutiamo a capire le scadenze, esaminiamo ogni opzione, dalla modifica del mutuo alla vendita, e la indirizziamo ai consulenti e all'assistenza legale gratuiti della sua contea. Se vendere o una vendita con locazione ha senso per lei, le mostriamo i nostri numeri per iscritto e le diamo il tempo di confrontare. Se non ha senso, glielo diciamo.
Viviamo e lavoriamo nella zona di Fredericksburg, e questa è la nostra comunità.
- Prima ascoltiamo. Ogni situazione è diversa, e partiamo dalla sua.
- Nessuna pressione. Decide lei cosa è giusto per la sua famiglia, con i suoi tempi.
- Nessun costo anticipato. La legge della Virginia stabilisce che chi aiuta un proprietario a evitare il pignoramento non può farsi pagare prima che il lavoro sia concluso o prima del rogito (Codice della Virginia § 59.1-200.1).
- Tutto per iscritto. Ogni promessa, compreso un riacquisto, va in un contratto scritto che il suo avvocato può esaminare.